


Kinross Gold (KGC)
 URL kopieren
 Per E-Mail teilen

 Auf Facebook teilen
 Auf Twitter teilen

Community Beiträge zu Kinross Gold - A0DM94 - CA4969024047
 Stimmung: NeutralErstellt durch wallstreetONLINE AI (Beta-Version: kann Fehler enthalten)
Das Sentiment der wallstreetONLINE Community ist im Moment neutral gegenüber Kinross Gold eingestellt.
Beitrag zu dieser Diskussion schreiben
Nutzer sind auch aktiv in:

 Durchsuchen

- 1
- ►
- …
- 66
Begriffe und/oder Benutzer
Top-Postings

- Beitrag melden

- Posting-URL kopieren


Bei einer Produktion von 985 koz GE in H1/26 ergibt sich anhand der revidierten Prognose ein Output von 855-875 koz für H2/26.
Die Hauptprobleme der Round Mountain Mine in Nevada (USA) hängen primär mit operativen Rückständen bei der Erschließung neuer Abbauphasen zusammen.
📢 Personalmangel:
 0
 0
 0
 0
 0
 0
- Beitrag melden
- Posting-URL kopieren
 Antwort
auf Goldrausch2025
Eine ziemliche Katastrophe, würde ich sagen. Die Erklärung dafür gefällt mir gar nicht. Wenn es Wetterextreme waren, warum senke ich dann gleich die Prognose für nächstes Jahr? Fakt ist, dass auch "lower grades" als Ursache genannt werden und da werde ich hellhörig. Das Gestein enthält weniger Gold als ursprünglich angenommen? Da schrillen bei mir - und wohl auch bei den anderen Anlegern - die Alarmglocken. Sind die Reserven überhaupt so hoch wie angegeben?
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Kinross senkt FY26 & FY27 Ausblick
0
0
0
0
0
0
 1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
Zitat von Goldrausch2025:Zitat von Goldrausch2025: Q1/26 Vorschau
📢 EPS Konsens 0,73$📢 dies entspricht einem adj. Gewinn von ca. 876 Mio. $📢 in Q4/25 lagen die adj. EPS bei 0,67$ bzw. adj. Gewinn 809 Mio. $
Bei der Produktion wären ~500 koz Gold zu AISC < 1750$/oz wünschenswert. Der realisierte Goldpreis sollte sich ungefähr um die 4850$/oz bewegen.
Vorschau Q2/26
📢 EPS Konsens 0,67$📢 dies entspricht einem adj. Gewinn von ca. 800 Mio. $📢 in Q1/26 lagen die adj. EPS bei 0,71$ bzw. 854 Mio. $
Ansonsten wäre ich mit einer Produktion von ~500 koz Gold zu AISC <1800$/oz und einem realisierten Goldpreis von über 4400$/oz schon zufrieden.
Q2/26 Erwartungen übertroffen
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Ich bin positiv überrascht, dass trotz rückläufigem Goldpreis und höheren AISC das EPS bei 0,71 $ wie in Q1 gehalten werden konnte. Der FCF ist mit über 700 Mio. $ auch top.
0
0
0
0
0
0
Trading Spotlight
- Beitrag melden
- Posting-URL kopieren
Ich rechne mit:
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Zitat von Goldrausch2025: Q1/26 Vorschau
📢 EPS Konsens 0,73$📢 dies entspricht einem adj. Gewinn von ca. 876 Mio. $📢 in Q4/25 lagen die adj. EPS bei 0,67$ bzw. adj. Gewinn 809 Mio. $
Bei der Produktion wären ~500 koz Gold zu AISC < 1750$/oz wünschenswert. Der realisierte Goldpreis sollte sich ungefähr um die 4850$/oz bewegen.
Vorschau Q2/26
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Beitrag melden
- Posting-URL kopieren
Milliarden-Wette auf Gold: Kinross investiert 3 Milliarden Dollar in Chiles Gold-Zukunft
https://www.gold-magazin.com/2026/05/ https://www.gold-magazin.com/author/gold-au/

Der kanadische Bergbaukonzern Kinross Gold (ISIN: CA4969024047) unternimmt einen strategischen Großangriff in Südamerika. Während die Goldpreise sich weiterhin nahe ihrer Rekordhochs bewegen, treibt das Unternehmen eines der größten geplanten Minenprojekte Chiles voran: das Lobo-Marte-Projekt in der rohstoffreichen Atacama-Region. Insgesamt plant der Konzern, rund 3 Milliarden US-Dollar in die Entwicklung des dortigen Golddistrikts zu investieren.
Frühphase gestartet: Umweltprüfung läuft bereits
Ein wichtiger Meilenstein wurde bereits erreicht: Kinross hat die offizielle Umweltverträglichkeitsprüfung bei den chilenischen Behörden eingereicht. Die erste Genehmigungs- und Entwicklungsphase schlägt dabei bereits mit Investitionskosten von rund 1,5 Milliarden US-Dollar zu Buche. Dieses Kapital fließt direkt in die ersten Erschließungsarbeiten und den Aufbau der Infrastruktur vor Ort.
Das Projekt Lobo-Marte ist auf eine langfristige Zukunft ausgelegt. Der geplante Lebenszyklus der Mine erstreckt sich über insgesamt 22 Jahre – dieser Zeitraum umfasst den Bau, den aktiven Betrieb sowie die spätere geordnete Schließung.
Wer lieber DIREKT in Gold investieren möchte, sollte mal hier schauen! -> https://www.auvesta-cube.com/?Issuer=34238&h1=917328&…
Beeindruckende Zahlen: Millionen Unzen Gold im Visier
Für Anleger und Marktbeobachter sind vor allem die Dimensionen des Projekts spannend. Die wichtigsten Kennzahlen von Lobo-Marte im Überblick:
- Verarbeitungskapazität: Rund 35.000 Tonnen Erz pro Tag.
- Gesamtvorkommen: Schätzungsweise 6,7 Millionen Unzen enthaltenes Gold im Boden.
- Gewinnbares Gold: Rund 4,7 Millionen Unzen reines Gold, die über die Laufzeit gefördert werden sollen.
- Erzgrad: Durchschnittlich 1,29 Gramm Gold pro Tonne Erz.
Die technische Herausforderung in extremer Höhe
Die geographische Lage erfordert planerische Höchstleistungen. Das Areal erstreckt sich über eine Fläche von 2.312 Hektar und liegt auf einer extremen Höhe von rund 4.200 Metern. Kinross plant, das Gold über aufeinanderfolgende Tagebaue in den Abschnitten „Marte“ und „Lobo“ zu gewinnen.
Das abgebaute Erz wird per Lkw zu einem Primärbrecher und anschließend zu einer Haufenlaugungsanlage (Heap Leach) transportiert. Auch die Ressourcenfrage wurde strategisch gelöst: Das benötigte Wasser wird aus bestehenden Brunnen der Tochtergesellschaft Mantos de Oro bezogen, was den Bau neuer Brunnenfelder vermeidet. Die Stromversorgung wird über eine neu errichtete 220-Kilovolt-Leitung sichergestellt.
https://www.gold-magazin.com/kinross-gold-schwimmt-im-cash-v…
Der Masterplan: Ein neuer Golddistrikt bis nach 2040
Der straffe Zeitplan von Kinross sieht vor, dass die Hauptbauphase zwischen 2027 und 2030 stattfinden soll. Die eigentliche Goldproduktion wird folglich für den Beginn des nächsten Jahrzehnts angestrebt. Die aktuellen Arbeiten konzentrieren sich voll auf das Engineering, technische Studien sowie die Umweltanalysen.
Hinter dem Investment steckt eine weitsichtige Strategie: Kinross will Lobo-Marte mit der bereits bestehenden, nahegelegenen Mine „La Coipa“ verknüpfen. Durch zusätzliche Abbauphasen soll der gesamte Komplex gestärkt und Lobo-Marte langfristig in eine umfassende chilenische Golddistrikt-Strategie integriert werden, die bis weit über das Jahr 2040 hinausreicht. Aktuell steuert Chile rund 11 % zur weltweiten Goldproduktion von Kinross bei – ein Wert, der sich in Zukunft massiv erhöhen dürfte.
Auch die Politik signalisiert Rückendeckung: Chiles Regierungsvertreter betonten die enorme Bedeutung dieses Projekts für die Wirtschaft des Landes und kündigten zudem Initiativen an, um das chilenische Minen-Patent-System zu vereinfachen und Genehmigungsverfahren für Investoren zu beschleunigen.
Blick auf die Aktie: Starker Cashflow stützt den Kurs
Für Investoren kommt die Milliarden-Wette in Chile zu einem spannenden Zeitpunkt. Die Kinross-Aktie hat nach einer starken Rallye zu Beginn des Jahres (mit einem Mehrjahreshoch im Januar bei rund 32 EUR) in den vergangenen Wochen eine gesunde Konsolidierung durchlaufen. Zuletzt stabilisierte sich der Kurs im Bereich von 24,00 bis 24,50 EUR.
Untermauert wird die relative Stärke der Aktie durch die jüngsten Finanzergebnisse des ersten Quartals. Obwohl der Umsatz (2,41 Milliarden USD) und der Gewinn je Aktie (0,71 USD) die Analystenschätzungen hauchdünn verfehlten, glänzte das Unternehmen mit einem historischen Rekord: Einem Free Cashflow von 837,5 Millionen Dollar. Analystenhäuser wie Freedom Broker reagierten prompt und hoben ihre Kursziele jüngst deutlich an (mit Kurszielen von bis zu 38 USD).
Die Kombination aus sprudelnden Cashflows im Hier und Jetzt und den massiven Wachstumsprojekten wie Lobo-Marte für die kommenden Jahrzehnte macht Kinross zu einem der spannendsten Titel im aktuellen Edelmetall-Umfeld.
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Das mit den unsinnigen Aktienrückkäufen sollte man bei Kursen um 30$ lassen. Was machen 7 Mio. Stück Rückkauf aus, wenn man über 1 Mrd. ausstehende Aktien hat? Meines Erachtens sollte die Quartalsdividende mal auf 15 Cent (das wären nur 20% vom Gewinn) angehoben werden, dass man wenigstens mal auf eine Dividendenrendite von 2% kommt.
1
1
0
0
0
0


- Beitrag melden
- Posting-URL kopieren
Zitat von Goldrausch2025: Q1/26 Vorschau
📢 EPS Konsens 0,73$📢 dies entspricht einem adj. Gewinn von ca. 876 Mio. $📢 in Q4/25 lagen die adj. EPS bei 0,67$ bzw. adj. Gewinn 809 Mio. $
Bei der Produktion wären ~500 koz Gold zu AISC < 1750$/oz wünschenswert. Der realisierte Goldpreis sollte sich ungefähr um die 4850$/oz bewegen.
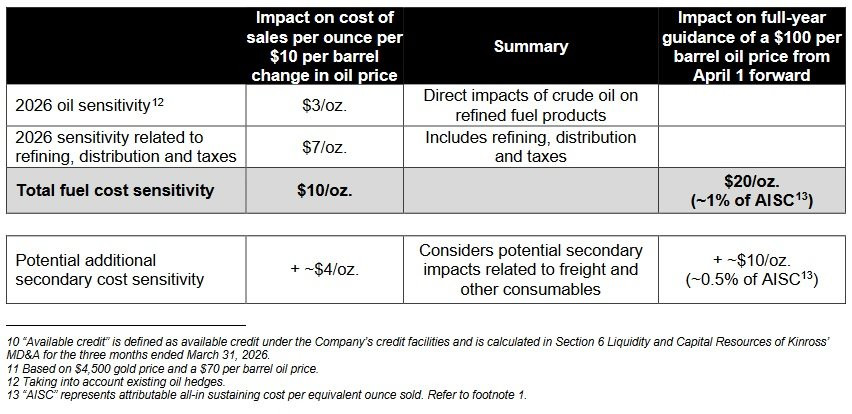
Kinross minimal unter den Erwartungen
 0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Q1/26 Vorschau
0
0
0
0
0
0
3 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
So, morgen gibt es nachbörslich Zahlen. Erwartet werden wohl 0,68 $ EPS, ich rechne eher mit 0,75$ und neuen Rekorden beim free cash-flow. Somit ist für mich der heutige Kursrücksetzer nochmal eine gute Kaufgelegenheit.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Kinross erneuert sein Aktienrückkaufprogramm
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
0
0
0
0
0
0

- Beitrag melden
- Posting-URL kopieren
CHARTANALYSE
 0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
EPS: top
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Q4/25 Vorschau
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
Wie Du schon schreibst, ist Kinross gut aufgestellt….
Auch wenn der Goldpreis vielleicht nicht mehr so schnell hochläuft, obwohl Trumpel wird noch etliches auf Lager haben ….🤪 das wird den Goldpreis und damit Kinross weiter steigen lassen ….
Bin da ganz optimistisch, Dellen einfach durchstehen …. So long ….
1
0
1
0
0
0
 Durchsuchen
Investoren beobachten auch:
| Wertpapier | Perf. % |
|---|---|
| +0,43 | |
| +1,54 | |
| +0,33 | |
| +0,68 | |
| +0,02 | |
| +0,29 | |
| +0,26 | |
| -0,25 | |
| +0,92 | |
| +0,28 |
Meistdiskutiert
| Wertpapier | Beiträge | |
|---|---|---|
| 216 | ||
| 35 | ||
| 34 | ||
| 33 | ||
| 28 | ||
| 24 | ||
| 22 | ||
| 21 | ||
| 18 | ||
| 17 |
03.10.26 · wallstreetONLINE Redaktion · Agnico Eagle Mines |
26.09.26 · wallstreetONLINE Redaktion · Agnico Eagle Mines |
19.09.26 · wallstreetONLINE Redaktion · Agnico Eagle Mines |
17.09.26 · wallstreetONLINE Redaktion · Agnico Eagle Mines |
