


Die Zukunft von Drägerwerk seit Corona
 URL kopieren
 Per E-Mail teilen

 Auf Facebook teilen
 Auf Twitter teilen

 Stimmung: PositivErstellt durch wallstreetONLINE AI (Beta-Version: kann Fehler enthalten)
Das Sentiment der wallstreetONLINE Community ist im Moment positiv gegenüber Draegerwerk eingestellt.
Beliebteste Beiträge
Beitrag zu dieser Diskussion schreiben
 Durchsuchen

- 1
- ►
- …
- 146
Begriffe und/oder Benutzer
Top-Postings

- Beitrag melden

- Posting-URL kopieren


Ich will die Zahlen nicht schönreden, aber Dräger hat immer noch die Chance selbst wenn man die 24m ergebniswirksamen Zollrückstattungen herausrechnet, eine 7 prozentige EBIT Marge zu erzielen in 2026. Am 18.11. findet der CMD statt mit der Erklärung, wie man in 2030 10pct EBIT Marge erzielen möchte. Bisher wurde auf der Margenseite übererfüllt. Bei 5pct Wachstum p.a. würde man das 25er EBIT somit bis 2030 fast verdoppeln und es gibt keinen Grund daran zu zweifeln. Die großen Brocken- Silent ICU, Verteidigung und Zivilschutz Investitionen kommen erst noch.
 0
 0
 0
 0
 0
 0
- Beitrag melden
- Posting-URL kopieren
Hört doch bitte auf mit dieser Quartalsdenke. Dräger ist den Mittelfristzielen deutlich voraus, wie gesagt: Angekündigt war laut Mittelfristplanung nur eine 6%-Marge für 2026, diese wird man übertreffen.
2
0
0
2
0
0

- Beitrag melden
- Posting-URL kopieren
In der Analystenkonferenz hatte Dräger noch das Ziel ausgegeben, die Funktionskosten langsamer als den Umsatz steigen zu lassen, wobei bereits damals Kostendruck bei Personalkosten, aber auch Marketing und Frachtkosten genannt wurden. Daher verstehe ich diesen Kostenanstieg nicht. Diese vollkommen unangekündigte Entwicklung wirft wirklich Fragen auf. Analysten (und Investoren wie ich) hassen solche Abweichungen.
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Positiv ist aber sicherlich zu sehen, dass der Auftragseingang in der margenstarken Sicherheitstechnik bei +20,2% lag. Und das Vorjahresquartal war für ein Q3 wirklich sehr stark, das verzerrt den Vergleich erheblich. Ich finde die Kursreaktion etwas übertrieben, nochmal zur Erinnerung: Für dieses Jahr waren ursprünglich nur 6% Marge vorgesehen im 10% Margenplan bis 2030, das sollte man auch ohne Zollerstattungen übertreffen. Woher die Ungeduld, vor allem in diesem schwachen Umfeld?
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Es könnte sein, dass man Einmalkosten in das dritte Quartal gepackt hat, weil man das machen konnte, ohne die Prognose zu gefährden. Ob das stimmt und um welche Einmalkosten es sich handelt, wird wohl erst am 29.10. klar werden. Dann werden wir auch erst wissen, wie das operative Ergebnis im dritten Quartal tatsächlich ausgesehen hat.
1
1
0
0
0
0
Trading Spotlight

- Beitrag melden
- Posting-URL kopieren
Die Zahlen des 3. Quartals sind wirklich enttäuschend. Das EBIT hat sich ohne den Zolleffekt (20,1 Mio. Euro) von 56,7 Mio. Euro auf nur 27,9 Mio. Euro (d.h. um 28,8 Mio.) mehr als halbiert, obgleich sich die Umsatzseite im Sicherheitsbereich gut (die Auftragseingänge sogar sehr gut) entwickelt hat. Allerdings war der Medicalbereich sowohl im Umsatz als auch vor allem im Auftragseingang rückläufig. (die entgegenlaufende Entwicklung der beiden Bereiche ist leider seit dem Ende von Corona zu verzeichnen).
1
0
0
1
0
0
- Beitrag melden
- Posting-URL kopieren
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
In dieser Woche dürften die vorläufigen Zahlen für das 3. Quartal veröffentlicht werden. Im letzten Jahr war das 3. Quartal als Vorbote auf das sehr gute 4. Quartal exzellent. Trotzdem gehe ich erneut von besseren Zahlen aus, da Dräger Rückenwind von weiteren Zollrückzahlungen (mindestens 14 Mio.), steigendem Dollar und weiter stabil gut laufenden Geschäft haben sollte (wie bereits im 2 Quartal).
2
0
2
0
0
0
- Beitrag melden
- Posting-URL kopieren
Den Kursanstieg kann man m.E. sehr gut begründen. Wie Safe geschrieben wird Dräger ein sehr gutes Geschäftsjahr haben. Hierzu wird auch die Rückzahlung der in 2025 gezahlten Zölle in USA beitragen, so dass ich auf Basis der exzellenten Entwicklung im 1. Halbjahr sogar von etwas über 10 Euro pro Aktie ausgehe.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
 Antwort auf Erdman 0
0
0
0
0
0


- Beitrag melden
- Posting-URL kopieren
"Mit einem kräftigen Umsatzanstieg um 93 Mio. Euro auf rund 1.603 Mio. Euro und einer deutlichen Ergebnisverbesserung um etwa 43 Mio. Euro auf rund 64 Mio. Euro hat Dräger eine starke Geschäftsentwicklung im ersten Halbjahr 2026 abgeliefert.
0
0
0
0
0
0
 1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
So, jetzt ist der Aktienkurs der Dräger VZ und ST wohl endgültig durch die alten Widerstände aus 2015 ausgebrochen. Anfang September kommen dann die Zahlen für das letzte Quartal (dürften auch wohl ganz gut ausfallen). Das Management scheint wirklich Interesse an einer Höherbewertung zu haben. So gibt es den ersten CMD lt. Homepage am 18.11. Ich erwarte eine Neubewertung auch was das Earningsmultiple anbelangt. Das liegt m.E. bezogen auf die Stammaktien noch unter 10 für 2026, obwohl das Management weitere Verbesserungen für die Folgejahre verkündet hat.
1
1
0
0
0
0
 22.09.26 18:08:49
- Beitrag melden
- Posting-URL kopieren
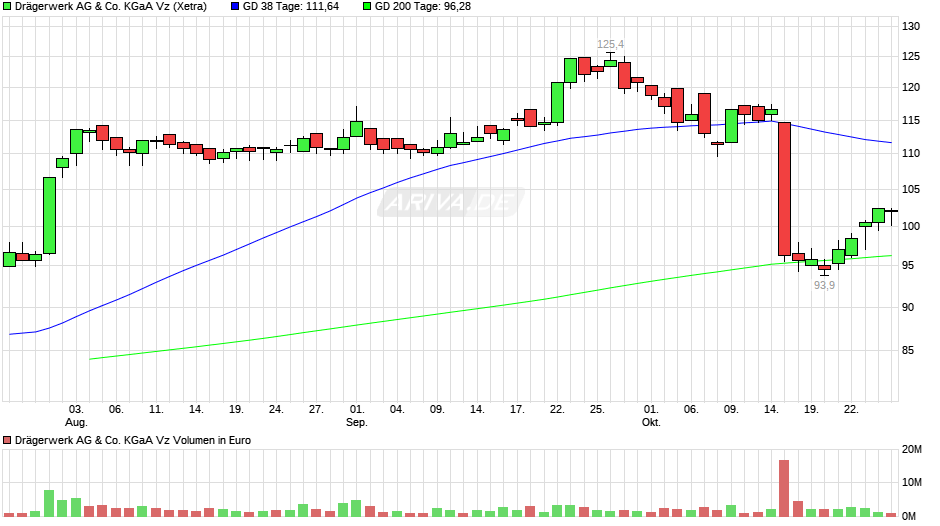
Spektakuläre Schlußauktion auf Tageshoch heute bei den Vorzügen (nachdem die Stämme zuletzt den Abstand zu den Vorzügen etwas verringert hatten). 14.500 Stück zu 120,80. Die Aktie läuft gegen den Gesamtmarkt weiter wie geschmiert. Auch nachbörslich fest. Hier werden offenbar bereits die angekündigten neuen Margenziele für die entferntere Zukunft gefeiert.
 1
0
1
0
0
0
04.08.26 17:08:18
- Beitrag melden
- Posting-URL kopieren
1
0
0
0
0
1

Drägerwerk steigerte den Umsatz im zweiten Quartal 2026 gegenüber dem Vorjahresquartal um 8,6 Prozent, der Nettoprofit stieg um 153 Prozent. Abseits von den erwartbaren Zollrückerstattungen, die Einmaleffekte darstellen, setzt sich der sukzessive Trend der Steigerung der EBIT-Marge fort. Positiv zu vermerken ist der heute angekündigte Kapitalmarkttag für den 18.11.2026, auf dem die Strategie hin zu zu einer weiteren Steigerung der Gewinnmarge auf über 10 Prozent EBIT-Marge erläutert werden soll. Da Drägerwerk bis zum Jahresende 2026 nahezu komplett schuldenfrei sein wird, besteht eine Option zur höheren Ausschüttung von Dividenden. Die Gewinnbewertung von Drägerwerk ist mit einem KGV von etwa 11 niedrig, was zum einen dem relativ niedrigen Umsatzwachstum, aber vor allem der branchenweit niedrigeren Gewinnspanne geschuldet ist. Kann Drägerwerk die Gewinnspanne sukzessive deutlich wie erwartet erhöhen, dann ist eine höhere Bewertung der Gewinne möglich und wäre neben der positiven Gewinne
https://www.wikifolio.com/de/de/news/eqs-news-dragerwerk-ag-…
2
2
0
0
0
0
30.07.26 14:56:02
- Beitrag melden
- Posting-URL kopieren
Also für mich war das Margenziel von (mindestens) 10% in 2030 tatsächlich neu. Es ist in der Tat bemerkenswert, denn es zeigt meines Erachtens, dass man das (bisherige ?) Ebit-Margenziel von 8% im Jahr 2028 definitiv schon nachhaltig früher erreichen wird (nämlich dieses Jahr) und im Grunde die bisherige Mittelfristplanung spätestens ab diesem Jahr (positiv) überholt sein wird. Wenn man die 10% jetzt schon raushaut, dürfte man ziemlich sicher sein, dass man auch das wieder recht locker erreichen kann. Ich glaube nicht, dass die Analysten das schon auf dem Zettel hatten, so dass auch noch einige Hochstufungen folgen könnten.
1
1
0
0
0
0
30.07.26 13:40:59
- Beitrag melden
- Posting-URL kopieren
Aber auch die 10% als Margenziel waren schon bekannt. Ein Detail war mir aber tatsächlich neu, in der Meldung steht "mindestens" 10%.
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
Sehr positiv und neu ist das Ende der heutigen Meldung: Der Capital Markets Day im November in Lübeck und der Antritt von Stefan Dräger, bei dieser Gelegenheit das 10%-Margenziel und die Strategie zu erläutern. 🔝
3
0
3
0
0
0
- Beitrag melden
- Posting-URL kopieren
Was noch interessant bleiben wird ist die Eigenkapitalstruktur der KGaA. Die Genussscheine hat man bereits bereinigt. Jetzt stellt sich in der KGaA, in der ohnehin die Komplementärin Dräger Verwaltungs AG das Macht- und Entscheidungszentrum ist, die Frage der Notwendigkeit der stimmrechtslosen Vorzugsaktien. Die Streichung der Tagesordnungspunkte 7 und 8 (beide im Kontext von potentiellen Kapitalmassnahmen) vor der letzten Hauptversammlung hat gezeigt, dass die vermeintlich machtlosen Vorzugsaktionäre doch eine gewisse Macht haben. Vor dem Hintergrund wäre eine Zusammenlegung der beiden Aktiengattungen folgerichtig. Im Ergebnis dann aus Sicht von Stammaktionären deutlich mehr Liquidität. Der CEO Stefan Dräger würde dennoch (Entfall der Dominanz via Stammaktien) über die Komplementärin Dräger Verwaltungs AG unverändert Taktschläger im Machtzentrum bleiben.
Auch diese Einsicht wird sicher noch dauern - norddeutsche Art…
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Sehr starke Zahlen. Und nicht vergessen: Aus dem Verkauf des Grundstücks in Telford, Pennsylvania "droht" auch noch ein schöner zusätzlicher Sonderertrag in diesem Geschäftsjahr.
0
0
0
0
0
0
 Durchsuchen
Nutzer sind auch aktiv in:


Investoren beobachten auch:
| Wertpapier | Perf. % |
|---|---|
| +2,33 | |
| -2,04 | |
| +0,06 | |
| +1,35 | |
| -0,29 | |
| +1,55 | |
| -1,01 | |
| -7,48 | |
| +3,16 | |
| +0,66 |
Meistdiskutiert
| Wertpapier | Beiträge | |
|---|---|---|
| 218 | ||
| 165 | ||
| 79 | ||
| 49 | ||
| 45 | ||
| 43 | ||
| 32 | ||
| 32 | ||
| 30 | ||
| 30 |
10:04 Uhr · dpa-AFX · Draegerwerk |
10:02 Uhr · dpa-AFX · Draegerwerk |
08:24 Uhr · dpa-AFX · Draegerwerk |
14.10.26 · Markt Bote · Draegerwerk |
14.10.26 · dpa-AFX · Draegerwerk |
14.10.26 · wO Newsflash · Draegerwerk |
14.10.26 · EQS Group AG · Draegerwerk |
09.10.26 · wO Newsflash · Carl Zeiss Meditec |
