


Wasser hat Zukunft! (Seite 7)
 URL kopieren
 Per E-Mail teilen

 Auf Facebook teilen
 Auf Twitter teilen

Community Beiträge zu De.Mem - A2DNYE - AU000000DEM4
 Stimmung: PositivErstellt durch wallstreetONLINE AI (Beta-Version: kann Fehler enthalten)
Das Sentiment der wallstreetONLINE Community ist im Moment positiv gegenüber De.Mem eingestellt.
Beliebteste Beiträge
Beitrag zu dieser Diskussion schreiben
Nutzer sind auch aktiv in:


 Durchsuchen

- 1
- …
- ◄
- 7
- ►
- …
- 9
Begriffe und/oder Benutzer
Top-Postings
 14.06.26 17:29:54

- Beitrag melden


- Beitrag melden
- Posting-URL kopieren

Um die aktuelle Kursentwicklung und die operativen Erwartungen an De.mem sachlich einzuordnen, möchte ich hier meine finale Einschätzung für die kommenden, entscheidenden Wochen dokumentieren. Ich positioniere mich nach abgeschlossener Due Diligence grundsätzlich mit klaren Kennzahlen und messbaren Thesen.
Meine zentrale Prognose für das Gesamtjahr 2026 habe ich hier im Forum bereits im Vorfeld definiert: Ich gehe von einer jährlichen Umsatz-Run-Rate von 40 Millionen AUD aus (Beitrag #12). Diese Zahl setzt sich zusammen aus dem Basisumsatz von rund 30 Millionen AUD, dem anorganischen Zuwachs durch Core Chemicals (ca. 4 Mio. AUD) und einem organischen Wachstum von knapp 20 Prozent. Dass diese Metrik absolut intakt ist, haben die Q1-Zahlungseingänge von 10,4 Millionen AUD bereits bewiesen.
Für die nun anstehende Sondersituation lege ich mich auf zwei weitere zentrale Entwicklungen fest. Schauen wir mal, wie exakt sich die Zahlen beim kommenden Halbjahreswechsel bestätigen:
1. Die institutionelle Marktmechanik und der Stichtag 30.06.26
Die aktuelle Kursschwäche ist operativ nicht zu begründen, sondern resultiert aus einem institutionellen Sondereffekt: der Portfolio-Übernahme durch Balmoral.
- Das "Kitchen Sinking" (November bis Juni): Balmoral hat das Microcap-Portfolio von Perennial im November übernommen – mitten im laufenden australischen Finanzjahr. Bis zum 30. Juni läuft die institutionelle Aufräumphase. Das neue Management nutzt dieses Zeitfenster rigoros, um illiquide Altlasten des Vorgängers auszukehren. Die daraus resultierenden massiven Verluste verbucht das neue Team bilanztechnisch als notwendige "Portfoliobereinigung" des alten Managements.
- Der harte Cut am 1. Juli: Mit dem Start des neuen Finanzjahres am 1. Juli ändert sich die Sachlage komplett. Ab diesem Tag ist das Balmoral-Team zu 100 % für die eigene Performance verantwortlich. Ein weiterer unlimitierter Abverkauf von Aktien in den Geldkurs (Bid) auf historischen Tiefstständen ergibt ab diesem Tag treuhänderisch und ökonomisch absolut keinen Sinn mehr. Sie würden ihre frisch beginnende Jahresbilanz mutwillig mit vermeidbaren Minusgeschäften belasten.
2. Meine fundamentalen Benchmarks für Q2 und H1
Wenn dieser institutionelle Kursdeckel im Juli entfällt, trifft das Orderbuch wieder auf die realen operativen Fakten. Ich lege mich hier auf folgende Parameter fest:
- Q2-Zahlungseingänge von mindestens 11,1 Millionen AUD: Hier wiederhole ich mich gerne, diese Prognose basiert rein auf dem Status quo. Das erste Quartal ist in Australien durch Sommerferien und planmäßige Minenwartungen traditionell schwächer. Setzen wir nun die normalisierte Q2-Saisonalität an und schreiben den ersten vollen Umsatzbeitrag der Core Chemicals-Übernahme (bereits 1,6 Mio. AUD in Q1) fort, ist ein Anstieg auf 11,1 Millionen AUD eine realistische, konservativ kalkulierte Zielmarke. Jegliche Upsides wie neue Joint Ventures oder die WaterMark-Zertifizierung sind hierbei als Sicherheitspuffer noch gar nicht eingepreist.
- Historisch belegte Krisenresistenz im H1-Bericht: Der Ende August folgende Halbjahresbericht wird die Profitabilität offenlegen. Wir erleben aktuell globale Preisschocks (steigende Öl- und Gaspreise durch geopolitische Konflikte wie im Iran). Dass das Geschäftsmodell von De.mem extrem robust ist, belegt die jüngere Historie: Das Unternehmen hat die Corona-Pandemie, die Verwerfungen des Ukraine-Krieges und massive globale Lieferkettenengpässe (wie die vollständige Blockade des Suezkanals) operativ unbeschadet überstanden. Das testierte Resultat dieser makroökonomischen Stresstests sind 28 Quartale in Folge mit einem Year-over-Year (YoY) Umsatzwachstum. Wenn De.mem nun beweist, dass die Margen – insbesondere durch die neue Core Chemicals-Sparte – auch im aktuellen Umfeld konstant bleiben oder steigen, ist das der finale Beleg für die absolute Resilienz und Preissetzungsmacht des Unternehmens.
Fazit: Der aktuelle Kurs spiegelt eine temporäre institutionelle Umstrukturierung wider, nicht den fundamentalen Wert des Unternehmens. Spätestens ab dem 1. Juli erwarte ich ein logisches Versiegen des Balmoral-Verkaufsdrucks. Ende Juli erwarte ich die fundamentale Bestätigung meiner Thesen durch den Q2-Bericht. Ein fortgesetzter Abverkauf nach dem 30.06. stünde in kompletter Asymmetrie zur wirtschaftlichen Realität.
Das ist der fundamentale Status quo, keine Spekulation. Jeder Mitleser kann diese Aussagen ab der nächsten Woche live im Orderbuch und ab Ende Juli in den Finanzberichten der ASX objektiv prüfen.
Daran lasse ich mich messen. 😎
Beste Grüße,
 1
 0
 0
 0
 0
 1
 2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
 Antwort
auf erklaerer1
Zitat von erklaerer1: @ Thread-Eröffner
Off Topic: ich hätte einen Thread zu einer Deutschen AG mit Sach-Einlage eröffnen können. Als ich aber den Namen des WP im Werthaltigkeitsnachweis las, habeich das brav gelassen. Du hättest Deine Frage aber auch im Forum von "KC" (KleinerChef) stellen können ?!
Liebe, mir unbekannte stille Mitleser: mir ist egal, wer auf meine Beiträge antwortet. Da dies aber ein öffentliches Forum ist: ich habe es nicht nötig das mir wer auchimmer eine DD erstellt. Kann selbst recherchieren und wenn ich Fragen hätte wüßte ich mir bekannte, gute ( noch Bessere ) Foristen per BM um Einschätzung bitten.
@Value-Minerhätte ich geahnt, w i e Du reagierst, hätte ich hier als Beitrag nur ein "Lesezeichen" gesetzt.Mag sein, dass meine Beiträge anders rüberkommen als eigentlich gedacht, daher: es waren lediglich Fragen, die man sich stellen sollte, wenn man gegen den Marktwettet.
@AllMir ist auch egal, ob hier Leute Buchgewinne / Buchverluste haben. Auch ist mir egal wieviele Tausend(e) Buchstabens hier jemand tippt... Meiner Meinung nach gehtdas hier weit über eine "normale" Diskussion hinaus. Liest sich fast schon ... jetzt habe ich den Faden verloren. :-(
Da hier Vereinzelte aber Kontakt mit wem auch immer hatten: bekommen Aussender im Allgemeinen Vergütungen? Falls JA : wie hoch mag die wohl sein ? Zu einerCA-Company habe ich da was finden können. Hier interressierts mich nicht.
Kurz/knapp/knackig: Manchmal sagt ein Bild mehr als "1000 Worte" Ohne Bezug auf das Datum eines 1. Beitrags hier ! Quelle: marketscreener.com, URL in Datei !!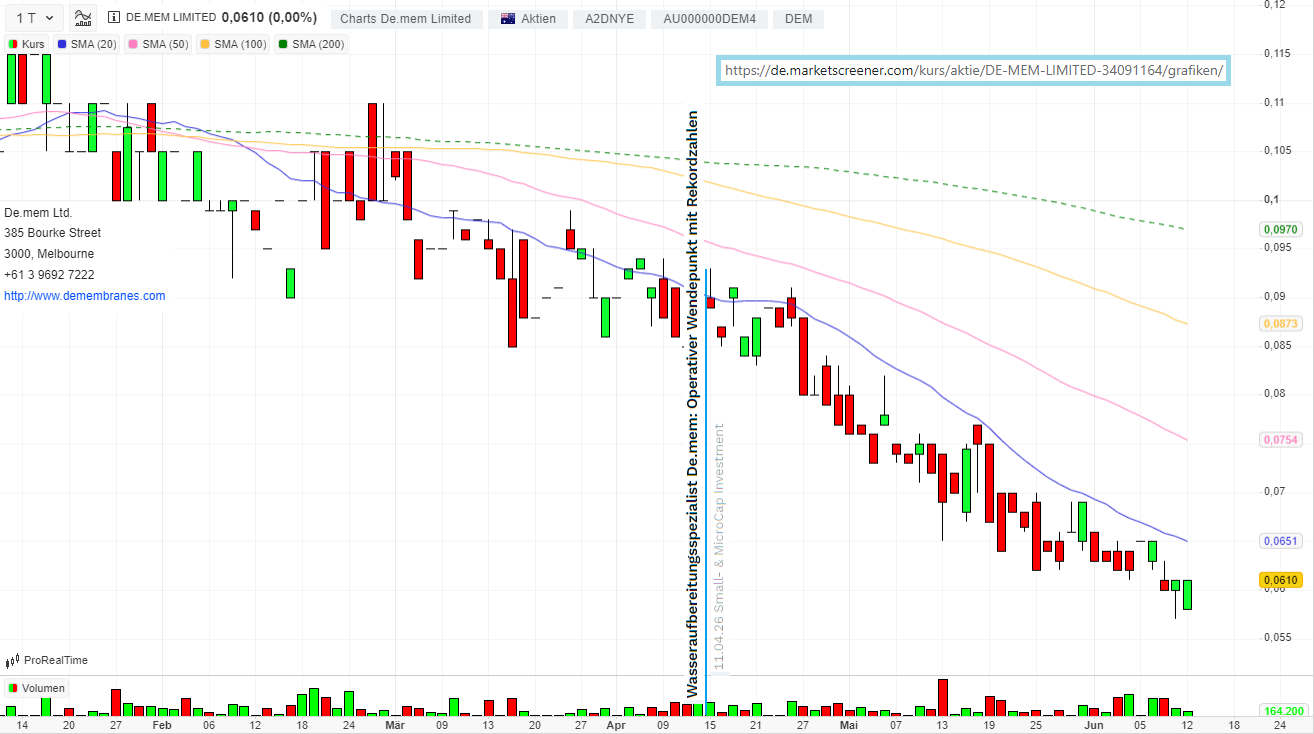
Hallo Erklaerer1,
dein nachgereichter Linienchart bildet lediglich die optische Vergangenheit ab, liefert jedoch keinerlei fundamentale Daten, die deine These inhaltlich stützen.
Dass der Kurs aktuell fällt, ist eine unbestrittene Tatsache. Die strukturellen Gründe dafür (der technische Abverkauf eines Großinvestors z.B. via VWAP-Algorithmen in ein illiquides Orderbuch sowie das zyklische Tax-Loss-Selling vor dem 30. Juni in Australien) habe ich hier im Thread bereits detailliert und nachlesbar aufgezeigt. Ein rückblickender Chart erklärt niemals das Warum, sondern zeigt nur das Ergebnis dieses temporären Angebotsüberhangs.
Hier liegt genau das fundamentale Missverständnis:
- Der Chart interessiert mich als Investor nicht – er ist lediglich die Spur der Vergangenheit.
- Der Kurs interessiert mich hingegen brennend, und zwar ausschließlich im direkten Kontrast zu dem, was das Unternehmen operativ Quartal für Quartal real abliefert. Das sind zwei völlig unterschiedliche Welten.
Ein kurzer Querabgleich deiner Beiträge in anderen Forenbereichen (wie beispielsweise bei Carnegie Clean Energy) rundet das Gesamtbild übrigens ab. Du trittst dort an keiner Stelle als jemand auf, der fundamentale Sachverhalte "erklärt", wie es dein Nutzername suggerieren soll. Stattdessen beschränkt sich deine Aktivität auf Belehrungen zur Google-Nutzung, unaufgeforderte Broker-Tipps und vage Andeutungen, ohne dass du jemals selbst ein belastbares, eigenes Zahlenwerk lieferst. Das ständige Einstreuen deines Keks-Emojis in deine Beiträge spricht dabei Bände über deine tatsächliche Intention und Ernsthaftigkeit hier im Forum.
Noch kurz zu deinem abschließenden Satz „Ein Bild sagt mehr als 1000 Worte“: An der Börse verhält es sich exakt umgekehrt. Mich hätten deine 1000 Worte dahinter wesentlich mehr interessiert, denn sie wären das Fundament für eine echte Diskussion gewesen. Ein bloßer Kursverlauf ist absolut nichtssagend, wenn man die fundamentalen Mechanismen dahinter nicht versteht. Jeder kann beliebige historische Charts heraussuchen – ohne die 1000 Worte harter Fakten verrät ein solches Bild an der Börse absolut gar nichts.
Es gibt hier im Forum glücklicherweise genug User, die echtes Interesse an fundierten Beiträgen haben und mit denen sich eine sachliche Konversation lohnt. Bei dir sehe ich da aktuell jedoch wenig Hoffnung. Deine extrem kurze Anmeldezeit in Kombination mit gezielten Verweisen auf ältere, etablierte Forenmitglieder wirft ohnehin die Frage auf, ob du bisher nur ein stiller Mitleser warst oder ob es sich bei dir schlichtweg um einen Zweitaccount handelt. Warum genau du nun dieses plötzliche Mitteilungsbedürfnis entwickelst, erschließt sich mir nicht ganz, sei aber dahingestellt.
Jedem das Seine und jeder braucht ein Hobby für seine Freizeit. Für dieses Spielchen stehe ich jedoch nicht zur Verfügung. Da dieser Austausch zu keinem sachlichen Erkenntnisgewinn führt, ist die Konversation für mich an dieser Stelle mangels inhaltlicher Substanz endgültig beendet. Ich werde deine Beiträge ab sofort blockieren, da mir meine Zeit für Diskussionen ohne jeglichen analytischen Mehrwert schlichtweg zu schade ist.
Grüße,
2
0
0
0
0
2
14.06.26 10:53:18
- Beitrag melden
- Posting-URL kopieren
@ Thread-Eröffner
 Ohne Bezug auf das Datum eines 1. Beitrags hier ! Quelle: marketscreener.com, URL in Datei !!
 0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
Zitat von erklaerer1: https://www.asx.com.au/markets/company/DEM
Danke für die bisherigen informativen, guten Beiträge !Da ich nicht vorhabe, hier zu investieren / zu Traden, nur ganz kurz meine Gedanken / Anregungen:
zu welchen Erwerbspreisen ist besagter Fonds eingestiegen ? Im Rahmen von Kapitalrunden ?
Warum verkauft ein Fonds über die Börse zu fallenden Kursen statt einen Paket-Käufer zu suchen/finden ?
Wie sieht es mit Erwerbspreisen / Optionen des Management aus ?
Erfolg(t)en (so eine Unterbewertung vorliegen sollte) Directors Dealings ?
Gibt es ein genehmigtes Aktien-Rückkauf-Programm ? Falls ja: erfolgen Rückkäufe ?
Vor allem aber: wie steht ihr zu den Aussendungen aus dem Hause Small-& MicroCap Investment ?
Wünsche denen, die überzeugt / LONG sein sollten: beste Erfolge.
Ein schönes Wochenende !
P.S.: @Nuggeteer scheint sich in Australien auszukennen. Vllt. mal Einladen für/in diese Diskussion ?
Hallo Erklaerer1,
danke für deine Anregungen und das Aufmachen dieser Gedankengänge.
Da du laut eigener Aussage hier weder investieren noch traden möchtest, erschließt sich mir der Sinn nicht, warum ich eine zeitaufwändige, detaillierte Due Diligence für dich anfertigen sollte.
Die von dir geposteten ASX- und Investor-Relations-Links bieten dir bereits die perfekte Primärdatenbasis. Wer sich vor wenigen Tagen neu im Forum anmeldet, sich aber bereits Urteile über die Expertise anderer User zutraut (zu @Nuggeteer) und unter dem Namen „Erklaerer1“ auftritt, bringt sicherlich auch das nötige Rüstzeug mit, um diese offiziellen Dokumente selbst auszuwerten. Eine fundierte Diskussion lebt davon, dass man selbst Fakten und Erklärungen liefert, anstatt die Recherchearbeit an andere auszulagern.
Solltest du dich also in die Berichte eingelesen und eigene, handfeste Schlussfolgerungen erarbeitet haben, können wir diese hier gerne sachlich auf Augenhöhe diskutieren. Reine Informationsabfragen ohne eigene Rechercheleistung und ohne echtes Investment-Interesse werde ich jedoch nicht bedienen.
Ein schönes Wochenende ebenfalls!
2
0
0
0
0
2
1 Antwort anzeigen
Trading Spotlight
- Beitrag melden
- Posting-URL kopieren
https://www.asx.com.au/markets/company/DEM
0
0
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
Guten Abend, Value-Miner
Vollständige Quellenangabe:
- Quelle: ASX-Announcement De.mem Limited, 10./11. Februar 2025
- Partner: Firmbase Pte Ltd, Singapur (nicht ein chinesischer Distributor — ein singaporeanischer Distributor mit Netzwerk in China/Indonesien/Japan)
- Sekundärquelle: Capital Club Australia (11.02.2025)
 1
0
0
0
0
1
11.06.26 21:27:34
- Beitrag melden
- Posting-URL kopieren
Sooo,
Partner: Firmbase Pte Ltd, Singapur
Märkte: China, Indonesien und Japan
Zusammenfassung des De.mem Führungsteams
Hier sind alle sieben Schlüsselpersonen, übersichtlich zusammengefasst und auf die Namen sowie die prägnantesten Stationen bei internationalen Großkonzernen reduziert:
1. Harry De Wit (Chairman)
- Große Station / Background: Ehemaliger CEO von Fresenius Medical Care (Asia-Pacific).
- Bedeutung: Bringt die Erfahrung mit Multi-Milliarden-Umsätzen im Bereich der medizinischen Membrantechnologie (Dialyse) ein.
2. Danny Conlon (Director)
- Große Station / Background: Ehemaliger CEO von Veolia Australien/Neuseeland.
- Bedeutung: Direktes Netzwerk zum weltweiten Branchenriesen im Bereich der industriellen Wasseraufbereitung.
3. Andreas Kroell (CEO)
- Große Station / Background: Seit über 10 Jahren an der Spitze von De.mem, mit tiefem Private-Equity-Hintergrund.
- Bedeutung: Architekt der Akquisitions- und Integrationsstrategie (Zukäufe, die sofort zum Cashflow beitragen).
4. Bernd Dautel (Director)
- Große Station / Background: Skalierte das Asien-Pazifik-Geschäft für Wieland Metals von null auf über 400 Millionen AUD Jahresumsatz.
- Bedeutung: Experte für den internationalen Vertrieb und die Skalierung industrieller Produkte in anspruchsvollen Märkten.
5. David Chua (Director Tech & Manufacturing)
- Große Station / Background: Führungserfahrung bei Mann + Hummel sowie Hyflux.
- Bedeutung: Technologische Absicherung der Membranproduktion; beide Firmen gehören zu den globalen Marktführern in der Filtration.
6. Andrew Tay (CFO)
- Große Station / Background: Zertifizierter Wirtschaftsprüfer (CPA) aus der Schule der "Big Four"-Gesellschaft KPMG.
- Bedeutung: Finanzielle Überwachung des starken Margenprofils und Sicherung der Kapitalstruktur bei starkem Wachstum.
7. Michael Edwards (Director)
- Große Station / Background: Langjähriger, erfahrener ASX-Director und Rechtsexperte.
- Bedeutung: Gewährleistung sauberer Corporate Governance, um das Vertrauen von institutionellen Investoren und Großanlegern zu sichern.
1
0
0
0
0
1
1 Antwort anzeigen
- Beitrag melden
- Beitrag melden
- Posting-URL kopieren
Hallo Gambler8,
deine lineare Hochrechnung der Abverkaufstranchen visualisiert das Problem des Angebotsüberhangs durch Perennial (Balmoral) technisch korrekt. Um die Diskussion jedoch auf einer harten Faktenbasis zu halten, sollten wir zwei Aspekte präzisieren:
1. Marktdynamik und Opportunitätsrisiko
Die Hochrechnung bis 2027 basiert auf der Annahme eines unveränderten Handelsumfelds. Hierbei sind zwei Faktoren zu berücksichtigen:
- Steuerlicher Stichtag: Wir befinden uns in der Phase des Tax-Loss-Selling zum australischen Finanzjahresende (30. Juni). Historisch gesehen endet dieser künstliche Verkaufsdruck oft unmittelbar nach diesem Stichtag, was den Angebotsüberhang im Orderbuch verändern kann.
- Opportunitätsrisiko: Ein striktes Kauflimit (z.B. bei 3 Euro-Cent) ignoriert die Möglichkeit von Off-Market Block Trades. Strategische Käufer haben in der Vergangenheit (siehe "Harry" de Witt) Pakete außerbörslich übernommen, um den Kurs nicht zu belasten. Bei einem Kurs-Umsatz-Verhältnis von ca. 0,40x ist das Risiko hoch, bei einem starren Limit die fundamentale Neubewertung komplett zu verpassen.
2. Strategische Fakten zu WaterMark und Markteintritt
Bezüglich der Skalierung im Trinkwasserbereich gibt es klare unternehmerische Fakten, die über Spekulation hinausgehen:
- Technologischer Standard: De.mem besitzt bereits die NSF-Zertifizierung (National Sanitation Foundation) für den nordamerikanischen Markt. Dies ist der international anerkannte Goldstandard für Trinkwasserqualität und Sicherheit.
- Regulatorik in Australien: Seit dem 1. Mai 2026 gilt in Australien das „Lead-Free“-Gesetz, das strengere Anforderungen an Trinkwasserkomponenten stellt.
- Markteintrittsstrategie: Das Management hat offiziell kommuniziert, den australischen Trinkwassermarkt analog zum nordamerikanischen Modell über Joint Ventures mit etablierten Partnern zu adressieren. Die WaterMark-Zertifizierung ist hierfür der letzte formale, bürokratische Schritt. Im letzten Quartalsbericht (Q1 2026) wurde bestätigt, dass der Fragenkatalog der Behörden bereits abgearbeitet wurde. Der Prozess befindet sich somit in der finalen administrativen Endphase.
Sobald diese Zertifizierung vorliegt, ist die infrastrukturelle Basis für die Joint-Venture-Strategie geschaffen. Das ist kein „vielleicht“, sondern das explizit ausgegebene operative Ziel des Managements.
Fakten-Check für deinen Hintergrund:
- Die Zertifizierung in den USA: Diese heißt NSF-Zertifizierung (National Sanitation Foundation). Sie ist der weltweite Maßstab für die Sicherheit von Produkten, die mit Trinkwasser in Berührung kommen.
- Joint Ventures: Die Strategie, über JVs in den B2C/Trinkwassermarkt einzutreten, ist die erklärte Unternehmensstrategie, da man so das Marketing und den Vertrieb der Partner nutzt, anstatt eine eigene, teure Vertriebsinfrastruktur aufbauen zu müssen.
0
0
0
0
0
0


- Beitrag melden
- Beitrag melden
11.06.26 12:54:33
- Beitrag melden
- Posting-URL kopieren
Fundamental gibts über De.mem keine Zweifel und natürlich könnte es sich lohnen, hier einzusteigen.
Wenn man die regelmässigen Verkaufs-Tranchen hochrechnet, sehr regelmäßige ~1% Tranchen (~3.2–3.4M Aktien), Abstand ~2–3 Monate,
dann ist Perennial frühestens Ende 2027~ fertig, wenn das Tempo hält.
- der Tagesumsatz durch positive Nachrichten (Quartalsrekord, China, etc.) erhöht werden, dann kann Perennial platzieren, ohne dass sich der Kurs bewegt,
- Perennial beschleunigen, was mehr Schmerzen, aber früheres Ende bedeutet oder
- ein strategischer Käufer absorbiert, tw. hat das ja de Witt im Herbst gemacht, wie im Report, Stufe 7 angeführt.
1
1
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Beitrag melden
- Posting-URL kopieren
Hallo Value-Miner,
Bedeutet decision maker volatility (=Trump)
1
0
0
0
0
1
11.06.26 10:29:35
- Beitrag melden
- Posting-URL kopieren
Ich würde dir gern behilflich sein beim Feintuning, denn ich denke, dann wird klar, dass nicht KI der heilige Gral ist, sondern der Anwender dahinter. Denn dieser muss Sie zu nutzen wissen und dann versteht man hoffentlich endlich, damit dies ein weiteres Werkzeug ist, wie Suchmaschinen.
Vielen Dank für die detaillierte Aufschlüsselung. Die Herleitung der Pro-forma-Run-Rate für 2026 und das daraus resultierende EV/Revenue-Multiple von ca. 0,40x visualisiert die fundamentale Unterbewertung sehr treffend.
Bei der genauen Validierung der Parameter sind mir jedoch zwei handfeste Logikfehler in den Annahmen der KI aufgefallen. Wenn man diese korrigiert, fällt das fundamentale Bild für das laufende Jahr sogar noch robuster aus:
1. Rechnerischer Fehler beim CC-Umsatzbeitrag (Nov/Dez 2025)
Die KI schätzt den Umsatzbeitrag von Core Chemicals für die Monate November und Dezember 2025 auf ca. 2 Millionen AUD. Diese Annahme ist mathematisch ausgeschlossen.
Core Chemicals hat vor der Übernahme historisch rund 1 Million AUD pro Quartal umgesetzt. Für lediglich zwei Monate (Nov/Dez), in denen das Unternehmen zudem noch gar nicht voll operativ integriert war, kann der Beitrag folglich maximal im Bereich von ca. 0,6 bis 0,7 Millionen AUD gelegen haben.
Die Konsequenz: Wenn Core Chemicals in 2025 weniger beigesteuert hat, bedeutet das im Umkehrschluss, dass das klassische organische Basisgeschäft von De.mem in FY2025 entsprechend stärker war als in der Rechnung der KI veranschlagt.
2. Faktischer Fehler bei der Q1-Saisonalität in Australien
Die Annahme, das australische Q1 könne im Industriebereich „leicht stärker“ sein, entspricht nicht der Realität vor Ort. Das exakte Gegenteil ist der Fall: Q1 (Januar bis März) fällt in Australien in die Sommer- und Zyklonsaison. In diesen Monaten stehen viele Bergbau- und Industriebetriebe wegen der Schulferien und großflächiger Wartungsarbeiten still. Ein Blick in die historischen Berichte von De.mem zeigt klar, dass Q1 strukturell immer das schwächste Quartal des Jahres ist (oftmals nur 22 % bis 23 % der gesamten Jahresumsätze).
Die Konsequenz: Der Umsatzsprung von Core Chemicals auf 1,6 Millionen AUD in Q1 2026 wurde nicht durch ein saisonal starkes Quartal begünstigt, sondern wurde trotz des historisch schwächsten Quartals erzielt. Dies schließt den von der KI genannten Faktor "Saisonalität" als Treiber praktisch aus und untermauert umso deutlicher, dass der schnelle Cross-Selling-Effekt bei bestehenden Kunden bereits greift.
Ich stimme vollkommen zu, dass das 500k-Geutec-Projekt aus Q1 im Auge behalten werden muss, um Einmaleffekte auszuschließen. Sollte der anstehende Q2-Bericht für Core Chemicals jedoch eine Fortsetzung dieser Dynamik ausweisen, ist der strukturelle Cross-Selling-Beweis endgültig erbracht.
 0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Hallo Value-Miner,
zu 1.: Korrektur ist korrekt.
- Übernahme: Nov/Dez 2025 (letzte Tranche Dez 2025)
- Operative Integration vollständig: Jan 2026
- Abgeschlossene Quartale mit vollem Beitrag bei Ende Jun 2026: Q1 2026 + Q2 2026 = 2 Quartale
Konsequenz für Bewertung: Das H1-2026-Ergebnis (erwartet ~Aug/Sep 2026) ist der erste Report mit zwei vollintegrierten Core-Chemicals-Quartalen — aber noch kein vollständiges Jahr. FY2026 (Jan–Dez 2026) wäre das erste echte Voll-Jahr. Für Multiple-Berechnungen auf TTM-Basis ist der Revenue-Run-Rate-Ansatz aktuell sauberer als historische TTM, da FY2025 Core Chemicals nur ~2 Monate enthält (Nov/Dez).
Korrekturimplikation für EV/Revenue-Multiple:
- Core Chemicals Beitrag FY2025 (2 Monate): ~AUD 2M~
- Core Chemicals annualisiert auf Q1-Basis: AUD 1.6M × 4 = ~AUD 6.4M~
- Organisches De.mem ohne CC FY2025: ~AUD 27.9M~
- Pro-forma Run-Rate 2026: AUD 27.9M × (1 + Wachstum~) + AUD 6.4M CC
Bei konservativem organischem Wachstum +15%~ für De.mem-Kerngeschäft: Pro-forma Revenue-Run-Rate 2026~: AUD ~38M~
Das bedeutet: Das aktuelle EV/Revenue von ~0.51x (auf FY2025-Basis) ist auf Pro-forma-2026-Basis noch günstiger — ~0.40x~. Noch deutlicherer Discount zum Peer-Median ~0.8–1.0x.
2. Core Chemicals Umsatzdynamik — organischer Sprung
Befund: AUD 1.0M~/Quartal (Vor-Übernahme-Schnitt) → AUD 1.6M (Q1 2026) = +60% im ersten voll integrierten Quartal.
Das ist nicht trivial.
a) Cross-Selling-Effekt (wahrscheinlichste Erklärung): De.mem-Kundenbasis (Mining, Industrie, Food & Beverage) wurde sofort als Absatzkanal für Core Chemicals-Produkte erschlossen. De.mem verkauft Wasserbehandlungsanlagen an Kunden, die auch Spezialchemikalien für Prozesse benötigen. Das ist ein klassischer Vertriebs-Synergieeffekt — und er materialisiert sich schneller als typischerweise erwartet.
b) Saisonalität Q1 (möglich, aber begrenzt): Australisches Q1 (Jan–Mär) kann im Industriebereich leicht stärker sein. Aber +60% YoY lässt sich damit nicht vollständig erklären.
c) Einmaliger Auftragseffekt (zu prüfen): Der Q1-Bericht erwähnt ein AUD 500k-Projekt via Geutec. Wenn ein Teil davon auf Core Chemicals zurückgeht, könnte Q1 einmalig überzeichnet sein.
Einschätzung zum Potenzial:
Wenn der Cross-Selling-Effekt strukturell ist — also nicht ein Einmal-Projekt, sondern systematische Nutzung der De.mem-Kundenbasis als Vertriebskanal — dann ist AUD 1.6M~/Quartal eher ein neuer Floor als ein Ausreißer.
Run-Rate-Extrapolation:
- Konservativ (CC stabilisiert bei AUD 1.4M~/Q): AUD 5.6M~/Jahr
- Base (CC hält AUD 1.6M~/Q): AUD 6.4M~/Jahr
- Bull (CC wächst auf AUD 2.0M~/Q durch Cross-Selling): AUD 8.0M~/Jahr
Der Bull-Case ist nicht unrealistisch wenn De.mem ~300 aktive BOO/O&M-Kunden hat und ein Bruchteil davon Spezialchemikalien abnimmt. Das wäre ein struktureller Revenue-Multiplikator auf bestehender Kundenbasis — ohne zusätzlichen Customer-Acquisition-Cost.
DFVE-Implikation: Das Q1-Signal ist positiv für Adj. 1c (Guidance/Momentum) im nächsten Report-Zyklus. Wenn Q2 2026 Core Chemicals ebenfalls ≥AUD 1.4M zeigt, ist der Cross-Selling-Effekt bestätigt und rechtfertigt eine Anhebung des Avg-Szenarios von AUD 0.095~ in Richtung AUD 0.10–0.11~.
.
 1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
Vielen Dank mein Freund, 
Beim ersten Überfliegen sind mir jedoch zwei sachliche Punkte aufgefallen, die für die fundamentale Bewertung wichtig sind und die ich gerne ergänzen bzw. zur Diskussion stellen möchte:
1. Die zeitliche Einordnung von Core Chemicals
In der Analyse werden die Umsätze von Core Chemicals bis einschließlich Q2 scheinbar als volles Jahr kalkuliert. Faktisch sieht die chronologische und bilanzielle Eingliederung jedoch wie folgt aus:
Die eigentliche Übernahme von Core Chemicals erfolgte im November 2025, wobei die letzte Tranche zur Glattstellung der Übernahme erst im Dezember 2025 beglichen wurde.
Laut offizieller Kommunikation des Managements war die vollständige operative Integration in die De.mem-Strukturen erst ab Januar 2026 abgeschlossen.
Das bedeutet, dass die Umsätze von Core Chemicals erst seit Januar 2026 vollumfänglich zur Gesamtbilanz des Unternehmens zählen. Wenn der Juni nun endet, sprechen wir bei dieser Sparte also nicht von einem vollen Jahr der Integration, sondern von exakt zwei abgeschlossenen Quartalen. Für die Bewertung der Wachstumsdynamik und die Berechnung von Multiples ist das ein entscheidender Unterschied.
2. Die Umsatzdynamik nach der Integration
Daran anknüpfend würde mich deine Einschätzung zu folgender operativer Entwicklung interessieren: Vor der Übernahme lag der Quartalsumsatz von Core Chemicals im Schnitt bei rund 1 Million AUD.
Im Q1 2026 – also im ersten Quartal nach der kompletten Integration in De.mem – wurde für diese Sparte bereits ein Cash-Eingang von 1,6 Millionen AUD ausgewiesen.
Wie bewertest du in deiner Analyse diesen organischen Sprung und das daraus resultierende Potenzial für die kommenden Quartale?
0
0
0
0
0
0
1 Antwort anzeigen
11.06.26 08:52:46
- Beitrag melden
- Posting-URL kopieren
Lt. dieser Analyse ist die Antwort sehr einfach.
1
0
1
0
0
0
- Beitrag melden
- Posting-URL kopieren

1
1
0
0
0
0
4 Antworten anzeigen
 Durchsuchen
Investoren beobachten auch:
| Wertpapier | Perf. % |
|---|---|
| -1,07 | |
| +0,49 | |
| 0,00 | |
| +1,04 | |
| 0,00 | |
| +3,76 | |
| +0,40 | |
| +2,39 | |
| +1,71 | |
| +2,43 |
Meistdiskutiert
| Wertpapier | Beiträge | |
|---|---|---|
| 61 | ||
| 42 | ||
| 38 | ||
| 26 | ||
| 26 | ||
| 24 | ||
| 22 | ||
| 21 | ||
| 12 | ||
| 11 |