


Sophia Genetics: Health Tech und Data-Driven Medicine aus der Schweiz
 URL kopieren
 Per E-Mail teilen

 Auf Facebook teilen
 Auf Twitter teilen

Beitrag zu dieser Diskussion schreiben
 Durchsuchen

Begriffe und/oder Benutzer
Top-Postings


- Beitrag melden

- Posting-URL kopieren


Chartanalyse

 0
 0
 0
 0
 0
 0
- Beitrag melden
- Posting-URL kopieren
Kurzer, eher kritischer Überblick
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
https://seekingalpha.com/news/4625444-sophia-genetics-outlin…
"Sicht des Managements
- CEO Ross Muken ordnete Q2 als seine erste Telefonkonferenz als CEO ein und sagte: „Phase 2 besteht darin, Hebelwirkung zu erzielen. Unser Netzwerk und seine Daten zu nutzen, um Biopharma-Partnerschaften voranzutreiben, Real-World-Evidence aufzubauen und klinische Intelligenz näher an den Behandlungsort zu bringen.“ Er fügte hinzu: „Der Umsatz beschleunigt sich, das Netzwerk ist aufgebaut, die Plattformthese ist bewiesen.“
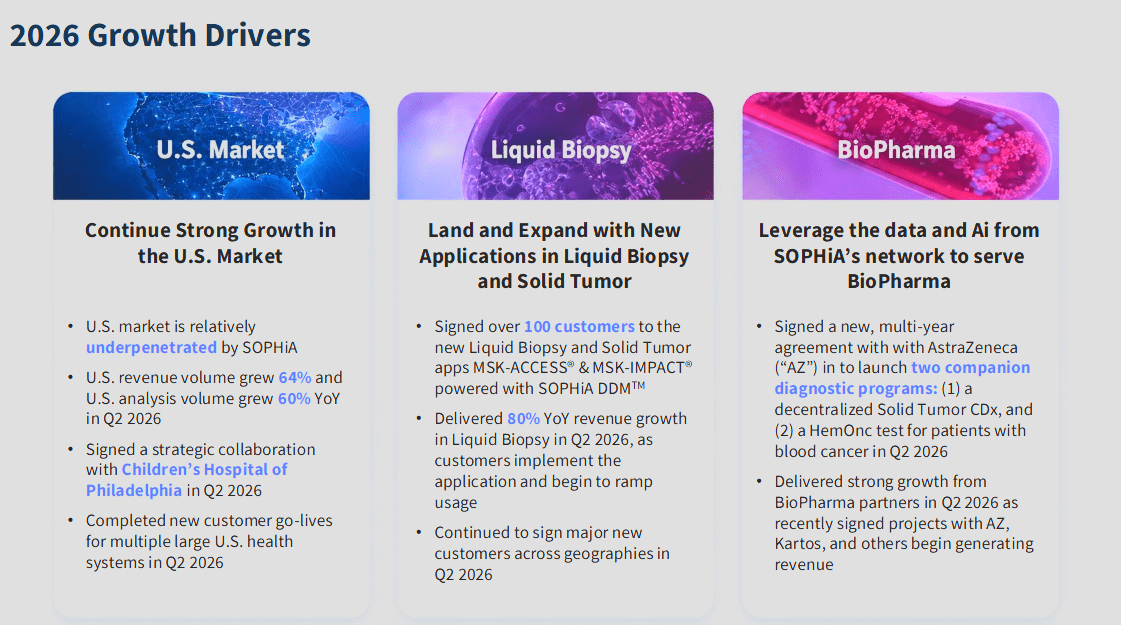
- Zur Umsetzung im Q2 und den wichtigsten Nachfragetreibern sagte Muken: „Der Umsatz stieg im Q2 im Jahresvergleich um 27 %, und das Analysevolumen legte um 22 % zu“, und fügte hinzu, dass die „primären Treiber“ „Wachstum in den USA und bei Liquid Biopsy“ gewesen seien. Außerdem hob er neue Kundenaktivität hervor: „Allein im zweiten Quartal haben wir 24 neue Kunden gewonnen“ und kündigte eine US-Partnerschaft an: „Wir haben das Children's Hospital of Philadelphia unterzeichnet... Gemeinsam entwickeln wir einen neuen Liquid-Biopsy-Test, der für pädiatrische Krebserkrankungen optimiert ist.“
- Zu Biopharma und Partnerschaften gab CEO Muken bekannt: „Heute Morgen haben wir den Start von nicht nur einem, sondern 2 Companion-Diagnostic-Programmen mit AstraZeneca bekannt gegeben, die ersten CDx-Erfolgen in der Geschichte von SOPHiA“, und sagte, das Unternehmen habe auch eine MSK-Weiterentwicklung vereinbart: „Memorial Sloan Kettering und SOPHiA gaben die Unterzeichnung eines MOU zur Gründung eines Joint Ventures bekannt“ und würden „in den nächsten Monaten zu.“ einer endgültigen Vereinbarung übergehen“.
- CFO George Cardoza sagte: „Der Gesamtumsatz für Q2 betrug 23,3 Millionen US-Dollar“ und fügte hinzu: „Das bereinigte EBITDA war ein Verlust von 8,8 Millionen US-Dollar.“ Er verwies außerdem auf die Größe der Pipeline: „Sowohl das klinische Geschäft als auch das Biopharma-Geschäft verfügen über Net-New-Business-Pipelines von über 100 Millionen US-Dollar.“
Überblick
- Das Management hob die Umsatzprognose für das Gesamtjahr an, wobei CEO Muken erklärte: „Wir erhöhen unsere Umsatzprognose für das Gesamtjahr auf 94 Millionen bis 96 Millionen US-Dollar bzw. 22 % bis 24 % Wachstum.“ CFO Cardoza konkretisierte die Änderung: „Wir erhöhen unsere Umsatzprognose für das Gesamtjahr 2026 von 92 Millionen bis 94 Millionen US-Dollar auf 94 Millionen bis 96 Millionen US-Dollar.“
- Die Aussagen zur Profitabilität blieben in ihrer Richtung unverändert. CEO Muken sagte: „Wir erwarten, bis zum Ende dieses Jahres nahe an die Gewinnschwelle beim bereinigten EBITDA heranzukommen und in der zweiten Jahreshälfte 2027 in ein positiv bereinigtes EBITDA überzugehen“, und CFO Cardoza wiederholte, Mann „erwarte, bis zum Ende dieses Jahres nahe an die Gewinnschwelle beim bereinigten EBITDA heranzukommen und in der zweiten Jahreshälfte 2027 vollständig in ein positiv bereinigtes EBITDA zu kommen.“ übergehen“.
- Der Zeitplan für CDx wurde gegenüber kurzfristigen Erwartungen nach hinten verschoben. CFO Cardoza erklärte: „Die heute angekündigten CDx-Deals werden das Wachstum vor allem 2027 beeinflussen, da die Programme mehrjährige Vereinbarungen mit gestaffelten Meilensteinen darstellen“, und fügte hinzu: „Zur Erinnerung: Unser Geschäft ist im vierten Quartal saisonal stärker.“
Finanzergebnisse
- CFO Cardoza berichtete über Bruttogewinn und Margen im Q2: „Der Bruttogewinn betrug 15,1 Millionen US-Dollar“ und „die Bruttomarge lag bei 64,6 %“, während auf bereinigter Basis „der bereinigte Bruttogewinn 16,8 Millionen US-Dollar betrug“ und „die bereinigte Bruttomarge 72,1 % lag“. Den Margendruck führte er auf Mix und Dienstleistungen zurück: „Der Rückgang der Bruttomarge war in erster Linie auf eine Steigerung unseres Biopharma-Geschäfts und unseres Dienstleistungsgeschäfts zurückzuführen.“
- Kostenpositionen und operative Hebelwirkung stehen im Fokus. Cardoza sagte: „Im Q2 werden wir Restrukturierungskosten von etwa 1,25 Millionen US-Dollar verbuchen“ und „im Q2 sind uns damit verbundene Netto-Rechtskosten von etwa 1,1 Millionen US-Dollar entstanden“, die mit dem Guardant-Rechtsstreit zusammenhingen; Außerdem sagte er: „Die bereinigten operativen Einnahmen... lagen im Q2 bei 25,6 Millionen US-Dollar und damit exakt auf dem Niveau des Vorjahres.“
- Zu Barmitteln und Finanzierung sagte CEO Muken: „Wir haben ein überzeichnetes öffentliches Angebot abgeschlossen, das Bruttoerlöse von etwa 57,5 Millionen US-Dollar einbrachte“, und „Zahlungsmittel und Zahlungsmitteläquivalente“ glaubten sich „am Ende von Q2“ auf „107,7 Millionen US-Dollar“. CFO Cardoza ergänzte: „Der gesamte Cash Burn... betrug 12,9 Millionen US-Dollar.“
Fragen und Antworten
- Ricky (für Subbu Nambi, Guggenheim): gefragt, woher das US-Wachstum komme und nach dem Anwendungsmix; CEO Muken sagte, die Nachfrage sei „über die gesamte Breite“ vorhanden, hob „Exome“ und „Hem“ als kurzfristige Nachfragetreiber hervor und fügte hinzu: „Wir erwarten, dass der US-Markt in absehbarer Zeit ein echter Wachstumstreiber für uns bleibt.“
- Ricky (für Subbu Nambi, Guggenheim): gefragt nach Cross-Selling und der durchschnittlichen Zahl von Anwendungen pro Kunde; CEO Muken antwortete: „Wir liegen heute bei etwas über 2,5 Anwendungen pro Kunde“ und sagte: „Für uns gibt es enormen Spielraum“, da Apps im „zweistelligen Bereich“ verfügbar seien.
- Megan (für Mark Massaro, BTIG): gefragt, ob eine stärkere Cash-Position die Personalplanung verändert; CEO Muken sagte, die Einstellungen seien selektiv erfolgt, und bekräftigte Investitionen in den US-Vertrieb, während CFO Cardoza ergänzte: „Wir arbeiten sehr hart daran, bei den OpEx diszipliniert zu bleiben“, und sagte, das Unternehmen „zielt 2027 und 2028 noch höher“.
- John Wilkin (Craig-Hallum): bat um Details und den kurzfristigen finanziellen Effekt des MSK-„Lab of the Future“-Joint-Ventures; CEO Muken sagte: „Wir arbeiten noch an der endgültigen Vereinbarung“ und „ich möchte in Bezug auf unsere Erwartungen an den finanziellen Beitrag nicht zu viel teilen.“
- John Wilkin (Craig-Hallum): befragt nach der Größenordnung der CDx-Deals und dem Mix des US-Wachstums; CEO Muken sagte: „Das sind ziemlich beträchtliche Erfolge“ und der CDx-Beitrag dürfte in „'27, '28 und darüber hinaus“ größer ausfallen, wobei er hinzufügte, dass „der Großteil des vertraglich vereinbarten Umsatzes“ aus einigen großen US-Verträgen „in diesem Quartal noch keinen wesentlichen Beitrag geleistet hat“.
- RK Ramakanth (HC Wainwright): gefragt nach CDx-Aufbau/Partnern und der Wiederverwendung über AstraZeneca hinaus; CEO Muken sagte, der CDx-Ansatz „hängt von der Geografie ab“, verwies auf die Partner „Myriad“ und „ADAM“ und fügte hinzu: „Wir sind zuversichtlich und optimistisch, dass die Produkte, die wir auf den Markt bringen, bei anderen Pharmaunternehmen repliziert werden können.“
- RK Ramakanth (HC Wainwright): befragt nach dem sequenziellen und im Jahresvergleich verzeichneten Nachteil der bereinigten Bruttomarge; CFO Cardoza verwies auf Kosten in frühen Phasen von Pharmaprojekten und den regionalen Hosting-Aufbau: „Unsere Kosten sind zu Beginn von Projekten etwas höher“ und „es gibt gewissermaßen eine Fixkostenkomponente“, wenn Cloud-Frameworks in neuen Regionen eingerichtet werden.
- Kyle Boucher (TD Cowen): befragt nach dem Verlauf der angehobenen Prognose und den positiven wie negativen Faktoren in der zweiten Jahreshälfte; CEO Muken sagte, die Anhebung spiegele „großes Vertrauen“ wider und das Unternehmen habe „dazu tendiert, bei unserer Prognose konservativ zu bleiben“, während CFO Cardoza sagte: „Das Timing ist entscheidend“, und Konservatismus spiegele häufig Annahmen darüber wider, „wann neues Geschäft anläuft“.
- Kyle Boucher (TD Cowen): gefragt nach dem Implementierungs-Auftragsbestand; CEO Muken sagte, das Unternehmen verfüge weiterhin über „einen ziemlich hohen Auftragsbestand“ und nannte ihn „Sichtbarkeit für zukünftige Umsätze“, während CFO Cardoza sagte: „In der überwiegenden Mehrheit der Fälle warten wir auf die Kunden“ wegen Validierungen und IT-Themen.
Stimmungsanalyse
- Analysten zeigen sich leicht positiv und nachfragend, wobei sie die Nachhaltigkeit des US-Wachstums, die Größenordnung der CDx-Deals und die Margenmechanik hervorheben, einschließlich direkter Nachfragen wie: „Was muss in der zweiten Jahreshälfte passieren, damit sich die Dinge umkehren?“ (RK Ramakanth, HC Wainwright).
- Der Ton des Managements war in den vorbereiteten Bemerkungen positiv und zuversichtlich, mit Formulierungen wie „Q2 war ein herausragendes Quartal“ (CEO Ross Muken), wurde jedoch bei Nachfrage zum finanziellen Effekt des MSK-Joint-Ventures vorsichtiger: „Ich möchte nicht zu viel teilen“ (CEO Muken).
- Verglichen mit Q1 verlagerte sich die Botschaft des Managements von der Einordnung des Führungswechsels („meine letzte Telefonkonferenz zu den Ergebnissen als CEO“ im Q1, Dr. Jurgi Camblong) hin zu einer Umsetzung-im-Maßstab-Story im Q2 („Jetzt setzen wir um“ im Q2, CEO Muken), Analysten stellt weiterhin die Dauerhaftigkeit des Wachstums und die Margenentwicklung in den Fokus.
Vergleich zum Vorquartal
- Führung und Narrativ verlagerten sich: Q1 wurde von Dr. Jurgi Camblong als CEO geleitet („meine letzte Telefonkonferenz zu den Ergebnissen als CEO“), Q2 von Ross Muken („Heute ist meine erste Telefonkonferenz zu den Ergebnissen als CEO“); Die strategische Einordnung blieb darauf ausgerichtet, das Netzwerk zu skalieren und auf regulierte Produkte hinzuarbeiten.
- Die Prognose wurde im Q2 angehoben: CFO Cardoza erhöhte die Umsatzprognose 2026 „von 92 Millionen bis 94 Millionen US-Dollar“ auf „94 Millionen bis 96 Millionen US-Dollar“, während die Prognose für den Verlust beim bereinigten EBITDA von „29 Millionen bis 32 Millionen US-Dollar“ beibehalten wurde (in beiden Quartalen genannt).
- Q2 brachte neue Partnerschaftsmeilensteine, die in Q1 nicht enthalten waren, darunter „die ersten CDx-Erfolge in der Geschichte von SOPHiA“ (CEO Muken) und ein MSK-MOU zur Gründung eines „Joint Ventures“ (CEO Muken), während Q1 betonte, dass die Dynamik im Pharmageschäft mit Verträgen (einschließlich AstraZeneca und Johnson & Johnson) und Infrastrukturfortschritten zunahm.
- Die Margendiskussion verlagerte sich von Zuversicht in Q1 hinsichtlich einer moderaten Ausweitung im Gesamtjahr („Unsere Gesamtjahresprognose sah eine moderate Verbesserung der Bruttomargen vor“ im Q1, CFO George Cardoza) hin zu einer Q2-Erklärung, wonach Mix und Anlaufkosten die Margen belasteten („drückten unsere Bruttomargen“ im Q2, CFO Cardoza).
Risiken und Bedenken
- Margen- und Kostengegenwind wurden mit Mix, Dienstleistungsarbeiten und Kosten von Pharmaprojekten in frühen Phasen in Verbindung gebracht. CFO Cardoza merkte an, dass Biopharma-Projekte „typischerweise zu Beginn von Projekten niedrigere Margen haben“, und beschrieb eine höhere Dienstleistungsaktivität bei Implementierungen.
- Rechtsstreitigkeiten blieben ein aktiver Kostenfaktor. CFO Cardoza verwies auf „Patentverletzungsklagen“ von Guardant und fügte hinzu: „Die Verfahren im Vereinigten Königreich laufen weiter“, sagte jedoch auch, die UPC-Berufung sei zurückgewiesen worden, es werde „keine einstweilige Verfügung geben“ und die Kommerzialisierung könne „ohne Einschränkung“ fortgesetzt werden.
- Umsatz-Timing und Visibilität hängen von Go-lives und Implementierungen bei Kunden ab. CEO Muken betonte einen „erheblichen Auftragsbestand“, und CFO Cardoza sagte, dass es häufig zu Implementierungsverzögerungen komme, weil „wir auf die Kunden warten“.
Fazit
Das Management beschrieb Q2 als eine Beschleunigung bei Wachstum und operativer Hebelwirkung und verband einen angehobenen Umsatzausblick für 2026 (94 Millionen bis 96 Millionen US-Dollar) mit unveränderten Profitabilitätszielen (Annäherung an die Gewinnschwelle beim bereinigten EBITDA bis Ende 2026 und positives bereinigtes EBITDA in der zweiten Jahreshälfte 2027). Die Telefonkonferenz brachte zudem neue strategische Katalysatoren – die ersten beiden AstraZeneca-CDx-Programmerfolge von SOPHiA und ein MOU für ein MSK-Joint-Venture –, während das Management Schwankungen der Bruttomarge durch Biopharma-Mix, Implementierungsdienstleistungen und Kosten für den regionalen Hosting-Aufbau einräumte und bekräftigte, dass die CDx-Programme voraussichtlich vor allem ab 2027 dazu beitragen werden."
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
In unruhigen Zeiten lohnt es sich vielleicht etwas abseits von den Themen KI, High Tech, Krieg oder Rohstoffe nach geeigneten Investitionen zu suchen.
"Über SOPHiA GENETICS
Unsere Mission ist es, die Patientenversorgung zu verändern, indem wir den Zugang zu datengestützter Medizin weltweit ausweiten.
"Unternehmensprofil
Bei SOPHiA GENETICS nutzen wir die Möglichkeiten von Daten und künstlicher Intelligenz für das Gesundheitswesen. Unsere KI-Plattform analysiert multimodale Daten – darunter Genomik-, Radiomik-, klinische, biologische und digitale Pathologiedaten – um handlungsrelevante Erkenntnisse für Patienten mit Krebs oder seltenen Erkrankungen zu gewinnen.
Heute nutzen über 1.000 Gesundheitseinrichtungen unsere Cloud-native, verbrauchsbasierte SaaS-Plattform, um Millionen von Patienten weltweit die Vorteile datengestützter Medizin zugänglich zu machen. Neben dem klinischen Bereich wird unsere Plattform von BioPharma-Partnern für die KI-gestützte Wirkstoffforschung, -entwicklung und -einführung eingesetzt."
"Eine universelle Analyseplattform für das Gesundheitswesen im Rahmen der datengesteuerten Medizin
SOPHiA GENETICS ist ein Cloud-natives Softwareunternehmen im Gesundheitswesen, das sich der Etablierung datengetriebener Medizin als Standard in der Patientenversorgung und der lebenswissenschaftlichen Forschung verschrieben hat. Das Unternehmen entwickelte die SOPHiA DDM™ Plattform, eine Cloud-native Plattform zur Datenanalyse und Gewinnung von Erkenntnissen aus komplexen multimodalen Datensätzen und verschiedenen Diagnoseverfahren. Die SOPHiA DDM™ Plattform sowie zugehörige Lösungen, Produkte und Dienstleistungen werden derzeit von einem globalen Netzwerk aus über 750 Krankenhäusern, akademischen Zentren, Laboren und biopharmazeutischen Einrichtungen genutzt.
Die SOPHiA DDM™-Plattform ermöglicht es Nutzern, Daten hochzuladen, die passende Analysepipeline auszuwählen, Varianten zu identifizieren und ihren Bericht zu erstellen, um ihre Analysen von Krebs und seltenen Erkrankungen zu unterstützen. Beim Hochladen von Daten profitieren Kunden nicht nur vom globalen Netzwerk, sondern auch von der statistischen Aussagekraft von über 1,2 Millionen bereits analysierten Genomprofilen.
Mit diesem Erfolg wurde SOPHiA GENETICS als eines der 50 intelligentesten Unternehmen des MIT Technology Review im Jahr 2017 ausgezeichnet und 2023 in die jährliche Liste der innovativsten Unternehmen der Welt von Fast Company aufgenommen."
"Zusammenfassung
- SOPHiA GENETICS SA tritt in eine Skalierungs- und Monetarisierungsphase ein, nachdem seine Plattform für genomische Intelligenz validiert wurde und die Umsetzung nun im Mittelpunkt steht.
- Die Akzeptanz in den USA, die Expansion bei Flüssigbiopsien und die beginnende Kommerzialisierung im Biopharma-/CDx-Bereich – unterstrichen durch Erfolge mit AstraZeneca – treiben eine sichtbar mehrjährige Wachstumsthese mit Zinseszinseffekt.
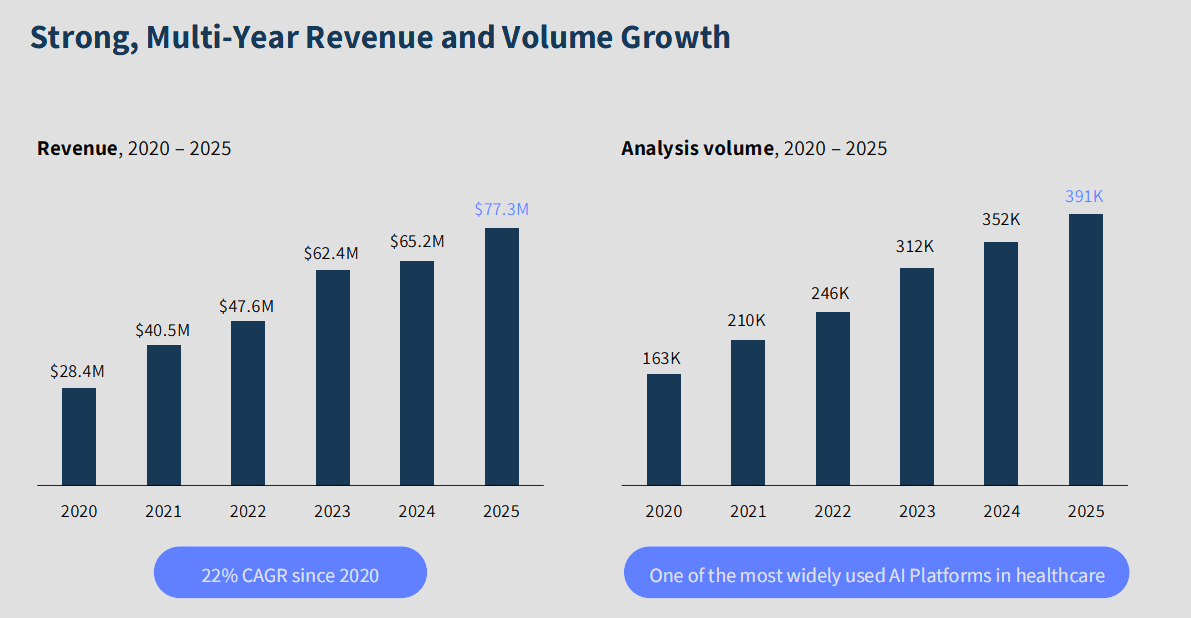
- Der Umsatz im zweiten Quartal stieg im Jahresvergleich um 27 % auf 23,3 Mio. US-Dollar. Das Wachstum bei Flüssigbiopsien betrug 80 %, und die Net Dollar Retention verbesserte sich auf 117 %, wenngleich die Profitabilität weiterhin negativ ist.
- Ich bleibe bei der Einstufung kaufen, da SOPH für das Geschäftsjahr 2026 einen Umsatz von 94–96 Mio. hat. US-Dollar prognostiziert und bis Ende 2026 die EBITDA-Gewinnschwelle anstrebt. Entscheidend bleiben jedoch die Umsetzung und der Margenwendepunkt."
"Mit Blick nach vorn
Insgesamt bleibt das Umfeld meines Erachtens eine klassische, umsetzungsgetriebene Neubewertungsgeschichte, und selbst nach dem Anstieg um 47 % seit meiner letzten Analyse besteht noch Aufwärtspotenzial. Wenn SOPHiA die wachsende Nachfrage in den USA, den Auftragsbestand bei Flüssigbiopsien und die frühen Erfolge im Biopharma-/CDx-Bereich in eine nachhaltige Umsatzbeschleunigung mit verbessertem operativem Hebel überführen kann, sollte der Markt das Unternehmen zunehmend mit einem höherwertigen Plattform-Multiple bewerten. Der entscheidende Fokus wird künftig voraussichtlich auf dem Zeitpunkt der Umwandlung des Auftragsbestands und dem Margenwendepunkt liegen. Ebenso darauf, wie schnell der Pharma-/CDx-Umsatzstrom zu einer bedeutenden, margenstärkeren Umsatzsäule skaliert."
0
0
0
0
0
0
 DurchsuchenBeitrag schreiben
Interessante Diskussionen für Sie


Investoren beobachten auch:
| Wertpapier | Perf. % |
|---|---|
| +0,74 | |
| +2,50 | |
| +1,74 | |
| -1,33 | |
| +1,09 | |
| +1,27 | |
| +3,43 | |
| -1,51 |
Meistdiskutiert
| Wertpapier | Beiträge | |
|---|---|---|
| 225 | ||
| 131 | ||
| 69 | ||
| 37 | ||
| 35 | ||
| 34 | ||
| 30 | ||
| 28 | ||
| 24 | ||
| 23 |