


Wachstumsaktien - der perfekte Weg zu einem einem entspannten Ruhestand - 500 Beiträge pro Seite (Seite 6)
Beiträge:
2.707
neuester Beitrag
25.07.25 00:50:59
eröffnet am
25.10.21 20:37:26
eröffnet von
Aufrufe heute:
0
Aktive User:
0
Aufrufe Gesamt:
322.862
ID:
1.353.856
 URL kopieren
 Per E-Mail teilen

 Auf Facebook teilen
 Auf Twitter teilen
zu Favoriten

Interessante Diskussionen für Sie


 Durchsuchen

- 1
- …
- ◄
- 6
Begriffe und/oder Benutzer
Top-Postings
Ja Nein

- Beitrag melden

- Posting-URL kopieren


#2.501
und einen schönen Tag allen miteinander.
@Matjung: Danke für die Infos zu Temenos und ja, abseits des Kurssturzes durch den Shortsellerbericht von Hindenburg ist die Aktie eher generell teuer. Richtige Schnäppchenkurse dürfte es, wenn die operative Entwicklung so weiterverläuft vermutlich auch zukünftig nur geben wenn es zu einem größeren Börsenbeben kommt.
@Henry: Vielen Dank für die beiden Berichte, vor allem FTI Consulting gefällt mir richtig gut. Zwar nicht wirklich günstig und wie nahezu alle Aktien nicht ohne Risiken aber dafür mit einer sehr starken Aktien und vor allem auch operativen Performance in den letzten Jahren.
@Linkshänder, danke für den Link

Die Berichtssaison ist unterdessen munter und für mein Depot sehr positiv angelaufen.
So hat unter anderem TSM berichtet:
https://seekingalpha.com/news/4090772-taiwan-semiconductor-g…
Der Umsatz stieg um 12,9%, der Gewinn je Aktie legte um 8,9% zu. Das sind gute, wenn auch nicht überragende Ergebnisse. Die Aktie wurde danach erst einmal etwas abverkauft, war aber auch innerhalb eines Jahres sehr stark gestiegen. Ich fühle mich abseits des durchaus ernstzunehmenden Risikos einer chinesischen Invastion Taiwans (die im Falle eines Eintretens dann aber alle Aktien in den Keller schicken würde) sehr gut aufgehoben bei TSM, da der Wert die Gesamtentwicklung sehr gut wiederspiegelt und diese auf lange Sicht im Chipsektor nach oben zeigen dürfte.
Für mich persönlich waren auch die Ergebnisse von WRB gut:
https://seekingalpha.com/pr/19696301-w-r-berkley-corporation…
Die Net Premiums stiegen um 10,9%, der Gewinn je Aktie legte gar um gute 55% zu. Der operating Cashflow stieg sogar um 67%. So darf es gerne weitergehen. Zwar ist aufgrund der typischerweise relativ niedrigen Multiples da KGV von knapp 14 bei WRB jetzt nicht billig, aber man bekommt auch ein sehr starkes und gute geführtes Unternehmen, dass auch zukünftig seinen Weg gehen sollte.
Ebenfalls nicht enttäuscht hat m.E. Brown&Brown:
https://seekingalpha.com/pr/19695676-brown-and-brown-inc-ann…
Der Umsatz stieg um 12,7%, der Gewinn je Aktie stieg um 18,8%. Da gibt es m.E. wenig zu meckern und die Aktie dürfte ähnlich wie WRB weiterhin ihren Weg gehen, getragen von den starken operativen Ergebnissen des Zugrunde liegenden Unternehmens.
Sehr stark waren einmal mehr auch die Zahlen von Medpace:
https://seekingalpha.com/pr/19695551-medpace-holdings-inc-re…
Ein Umsatzplus von 17,7% wurde durch einen Anstieg beim EBITDA von 24,6% bzw. knapp 45% beim Ergebnis je Aktie ergänzt. Wirklich hervorzuheben ist m.E. die aber weiterhin enorm gute Book to Bill Ratio von 1,20. Das Unternehmen ist kerngesund und wächst extrem rascher als nahezu alle Konkurrenten – für mich ein starkes Indiz für die Qualität der Produkte und damit einen deutlichen Vorteil gegenüber der Konkurrenz. Einziger Wermutstropfen bleibt die gleichzeitig extrem sportliche Bewertung und das ich damals nur mit einer kleinen Position eingestiegen statt gleich mit einer mittleren, die mir aktuell bei aller Qualität der Aktie etwas zu teuer ist zum aufstocken.
Wer mit dem Währungsrisiko und politischen Risiken bei Kasachstan leben kann, für den ist nach wie vor auch Kaspi dank einmal mehr herausragender Ergebnisse einen Blick Wert:
https://seekingalpha.com/pr/19694467-kaspi-kz-1q-2024-financ…
Der Umsatz stieg um 40%, das Net income um 28%. Die Dividendenrendite bleibt weiterhin hoch das Wachstumsmomentum erscheint ungebrochen. Ich bliebe daher weiterhin dabei und freue auf weitere gute Ergebnisse in den kommenden Quartalen.
Bleibt mir alle gesund und optimistisch
Lg Kronos
 4
 4
 0
 0
 0
 0
- Beitrag melden
- Posting-URL kopieren
#2.502
und einen schönen Donnerstag allen miteinander.
Die aktuellen Zahlen gab es gestern von Evolution:
https://mb.cision.com/Main/12069/3966294/2753278.pdf
Der Umsatz ging um 16,7% hoch, der Gewinn je Aktie um 8,2%. Das war in der Vergangenheit oft anders, als dass EPS überproportional gewachsen ist. M.E. ist das auch der einzige Kritikpunkt den man haben kann, der aber für mich gut begründbar aus den getätigten Wachstumsinvestitionen herrührt. Die meisten anderen Marktteilnehmer haben das anders gesehen und den Wert kräftig ab gewatscht. Ich lasse mich davon aktuell aber nicht aus der Ruhe bringen und warte ab, wie die weitere operative Entwicklung verläuft.
Auch Watsco brachte die Zahlen:
https://seekingalpha.com/pr/19698081-watsco-reports-record-f…
Während der Umsatz um 1% stieg, schrumpfte der Gewinn um gute 23% aufgrund gestiegener Kosten. Stark gestiegen auf ein Rekord Niveau ist hingegen der Operating Cashflow und die Aussichten für die Zukunft sind weiterhin gut, so dass dies anscheinend genug war um den Kurs gestern nach oben zu katapultieren (zusammen mit der erneut zweistellig erhöhten Dividende). Für mich persönlich ist die Aktie zwar aktuell zu teuer um neu zu kaufen oder aufzustocken, ich werde aber definitiv weiter an Bord bleiben.
Ebenfalls ganz okay für mich waren die Zahlen von Molina Healthcare:
https://seekingalpha.com/pr/19699259-molina-healthcare-repor…
Der Umsatz stieg um 21%, der Gewinn je Aktie auf GAAP Basis gab hingegen um 6% nach aufgrund stark gestiegener Kosten und einem „shift in the earnings pattern“ (was auch immer das bedeuten mag). Den langfristigen Trend sehe ich weiterhin intakt und die Firma dürfte m.E. weiterhin ihren Weg gehen, so dass ich dabei bleibe.
Nach und nach die Talsohle durchschritten hat Lam Research:
https://seekingalpha.com/pr/19699199-lam-research-corporatio…
Der Umsatz lag um 2,1% unter dem Vorjahreswert und beim Gewinn gab es ein Plus von guten 12%. Auch der Ausblick passt für mich und vor allem ab der zweiten Jahreshälfte 2024 und 2025 sollten wir wieder ein gutes Wachstum sehen können. Die Aktie ist dementsprechend nach wie vor nicht billig – das zugrunde liegende Unternehmen gehört für mich aber zu den besten der Branche und sollte ein langfristiger Wachstumsgarant sein.
Weiteres Wachstum vermeldete plangemäß auch United Rentals:
https://seekingalpha.com/pr/19699279-united-rentals-announce…
Der Umsatz ging um 6,1% nach oben, das Net Income stieg um gute 20%. Gleichzeitig wurde aufgrund der YAK Aquisation die Guidance angehoben. Da gibt es für mich nichts zu meckern. Uri wäschst seit Jahren kontinuierlich und profitabel und sollte das in meinen Augen auch weiterhin schaffen können.
Um die guten Zahlen abzurunden meldete sich heute Morgen dann auch noch Atoss zu Wort:
https://www.atoss.com/en/company/investor-relations/news/qua…
Der Umsatz stieg munter um 16.8% nach oben, der Gewinn je Aktie legte überproportional um gute 26% zu. Damit wächst Atoss nun seit über 16 Jahren wirklich jedes Jahr und das allen globalen und wirtschaftlichen Krisen zum Trotz. Aufgrund dieser starken Serie ist die Aktie inzwischen auch extrem teuer – dafür eben aber auch fast schon ein Garant (eine echte Garantie gibt’s leider nur für den Tod) für die Zukunft. Ich bleibe weiterhin an Bord und gehe davon aus, dass trotz der ambitionierten Bewertung Atoss in 20 Jahren deutlich höher stehen dürfte als jetzt. Bleiben die Steigerungsraten beim Gewinn erhalten ist davon auszugehen, dass der Gewinn je Aktie von aktuell noch ca 5 Euro nicht nur in den zweistelligen sondern auf lange Sicht sogar in den dreistelligen Bereich ansteigen wird.
Euch allen noch einen schönen Donnerstag und bleibt mir gesund und optimistisch
Lg Kronos
2
2
0
0
0
0

- Beitrag melden
- Posting-URL kopieren
#2.503
Incyte
In meinen Augen fristet die Aktie ein Schattendasein.
Denn die Fundamentalwerte sind gut.
Eine hohe Nettoliquidität. Eine Moderate Bewertung.
Ein stetiges Wachstum.
- Kaufempfehlungen von Oppenheimer und BMO Capital sind jüngst erneuert worden.
Jüngst die angekündigte Übernahme von ESCIENT PHARMACEUTICALS - man nutzt also die Möglichkeit selektiv zuzukaufen.
Einzig der Kurverlauf im Hoch von 150 US $ im Jahr 2019 ist natürlich nicht so gut.
Meine Erstposition liegt bei 60 €.

Die Pipeline ist gefüllt und man kann aufgrund der Nettoliquidität am markt zukaufen:

VG codiman
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.504
und einen schönen Freitag allen miteinander.
@Codiman: Danke für die Vorstellung von Incyte, ich habe mir den Wert mal auf die WL zur weiteren Beobachtung gelegt.
Der Zahlenreigen ebbte auch gestern nicht ab, so kamen u.a. von Emcor die Zahlen:
https://seekingalpha.com/news/4094002-emcor-gaap-eps-of-4_17…
Der Umsatz wurde stark um 18,7% gesteigert, der Gewinn ging erneut durch die Decke mit 79,7%. Die Performance Obligations erhöhten sich um 16,5% was weiter anhaltendes (und hohes) Wachstum signalisiert. Entsprechend wurde auch die Guidance kräftig erhöht. Die Aktie ist mit einem PE von 24 m.E. für dieses Wachstumstempo immer noch fair bewertet und ich habe das umgehend dafür ausgenutzt meine Position noch einmal etwas auszubauen und bin jetzt bei der Hälfte der potentiellen Zielgröße angelangt.
Einmal mehr seine Qualität unter Beweis gestellt hat für mich auch Carlisle:
https://seekingalpha.com/pr/19701211-carlisle-companies-repo…
Aus einer Umsatzsteigerung von 23% machte man ein Plus beim EPS von 85%. Wer da meckern kann, dem ist echt nicht mehr zu helfen. Der Umbau zur „pure play buildings company“ ist mit dem Verkauf von CIT abgeschlossen und mit der geplanten Akquise von MTL steht der nächste Zukauf vor der Tür. Alles in allem sieht man einmal mehr, wie wichtig es für ein Unternehmen ist eine klare Strategie und ein sehr gut funktionierendes Overhead System zu haben. Carlisle besitzt m.E. beides und sollte damit auch weiterhin seinen Weg gehen.
Weiterhin beängstigend gut ist auch Comfort Systems unterwegs:
https://seekingalpha.com/pr/19701259-comfort-systems-usa-rep…
Der Umsatz wurde mal eben um 30,8% gesteigert, der Gewinn um satte 69%. Und als wäre das nicht genug konnte trotz dieser Rekordumsätze das Backlog nicht nur YoY sondern auch QoQ kräftig gesteigert werden auf mittlerweile 5,91 Milliarden Dollar. Man geht daher weiterhin von starken Ergebnissen in 2024 aus und momentan sehe ich auch nicht, warum man etwas anderes annehmen sollte. Die Aktie selbst verbleibt aber weiterhin recht teuer, das muss man der fairneshalber auch sagen, sollte das Gewinn- und Wachstumsmomentum aber tatsächlich auf dem Niveau der letzten Jahre gehalten werden können dürfte sich das sehr rasch relativieren.
Trotz der Ankündigung eines langsam nachlassenden Wachstums legte auch Kinsale einmal mehr hammergute Zahlen vor:
https://seekingalpha.com/pr/19701274-kinsale-capital-group-r…
Der Umsatz konnte um 41,7% gesteigert werden, wobei 25,5% auf die „Gross Writen Premiums“, also das Neugeschäft entfallen sind und das Net Invest Income um 59,1% zulegte. Folgerichtig stand auch beim Gewinn ein sattes Plus von 76,7%. Die Aktie selbst verbleibt allerdings auch trotz des zuletzt leichten Kursrückgangs sehr teuer und man muss immer im Hinterkopf haben, dass im Falle sinkender Zinsen auch das „Net Invest Income“ rückläufig sein und eine Zeitlang das Ergebnis belasten würde. Das Unternehmen selbst dürfte seinen Weg gehen und auf lange Sicht sehe ich aktuell keinen Grund, warum der Aktienkurs dem nicht weiterhin folgen sollte (wenn auch m.E. irgendwann zu einem reduzierten Premium beim KGV).
Einmal mehr vollkommen überzeugend waren auch Microsofts Ergebnisse:
https://www.microsoft.com/en-us/investor/earnings/fy-2024-q3…
Ein Umsatzplus von 17% und ein Gewinn von 20% je Aktie gefallen mir sehr gut, getragen von den weiterhin starken Ergebnissen in der Cloud. Microsoft ist zwar weiterhin alles andere als billig, aber in meinen Augen eben auch eines der weltweit besten und stabilsten Unternehmen das seinen guten Lauf natlos fortsetzen kann.
Auch der zweite Big Tech Wert in meinem Depot konnte überzeugen:
https://abc.xyz/assets/91/b3/3f9213d14ce3ae27e1038e01a0e0/20…
Der Umsatz wurde um 15% gesteigert, der Gewinn um 61%. Hier sollte aber beachtet werden, dass dies zusätzlich durch den starken Anstieg beim „other income“ getragen wurde, also von den Zinseinnahmen und der Wertentwicklung des Anlagevermögens in Aktien. Diesen Effekt würde ich persönlich vom operativen Geschäft trennen, da er je nach Lage am Aktienmarkt und Zinsniveau auch anders ausfallen und durchaus in näherer Zukunft wieder rückläufig sein kann. Aber auch bereinigt um diesen Wert bleiben über 40% Gewinnwachstum stehen und darüber kann man sich m.E. echt nicht beklagen. Gleichzeitig hat man zudem die Zahlung einer Dividende initiiert, jedoch auf überschaubarem Niveau und m.E. wäre das nicht nötig gewesen und besser in Aktienrückkäufe investiert gewesen (mitnehmen tue ich sie natürlich trotzdem gerne).
Euch ein schönes sowie erholsames Wochenende und bleibt mir gesund und optimistisch
Lg Kronos
5
5
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.505
In WO gibt es noch kein Forum dafür.
Ein US Halbleitertitel der sich im langfristchart holprig nach oben bewegt.
Liegt seit heute neben U-Blox, Sivers und Intel in meiner Halbleiter Watchlist.
https://www.wallstreet-online.de/aktien/pdf-solutions-aktie
0
0
0
0
0
0
Trading Spotlight
Anzeige
Und jetzt der mögliche Sprung an die Nasdaq?

Battery X Metals 1,1300EUR
- Beitrag melden
- Posting-URL kopieren
#2.506
 Antwort
auf matjung
Zitat von matjung:Zitat von matjung: ...
Origin Update:
Die Halbjahreszahlen sind gekommen und haben die niedrigen Erwartungen nicht erfüllt.
Halbjahresdividende bleibt unverändert: 3.15 cent (H1 2023: 3.15 cent) Interim Dividend.
Halbjahresgewinn pro Aktie 3,75 Cents.
Der Kurs fiel dann auch unter die 3 Euro Marke.
Wegen Aktienrückkaufprogramm könnte er sich wieder erholen: €20m c.27% complete Buyback programme
Ausblick:
Spring planting and the main application period will be key to full year results
• Expect full year earnings in the range of 44c to 49c, reflecting the effects of adverse weather
• On track to deliver five-year strategic ambitions as set out at our 2022 CMD
Die Idee wonach der Kurs von 3,x auf 4,x steigen würde, ist weiterhin blos mein Wunschdenken.
Der Kurs könnte neue ATL formen.
Einschätzung: Halten
Die Börse scheint die M&A Aktivitäten von Origin Enterprises inzwischen zu honorieren.
Der Kurs fiel auf 2,7 und notiert wieder bei 3,3.
Ich halte immer noch, und warte auf die nächsten News.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.507
auch von Abbvie gab es (schon letzte Woche) gute Zahlen:
https://seekingalpha.com/pr/19701889-abbvie-reports-first-qu…
Trotz der erwarteten Rückgänge bei Humira konnte der Umsatz stabil gehalten werden aufgrund des nach wie vor hohen Wachstums der Nachfolgeprodukte. Für mich läuft daher alles weiterhin in die richtige Richtung bei Abbvie, die Aktie selbst ist aber nach wie vor nicht günstig sondern m.E. fair bewertet bis leicht teuer (vor allem wenn man die Schulden berücksichtigt).
Enorm gut waren die Zahlen von Arch Capital:
https://seekingalpha.com/pr/19704076-arch-capital-group-ltd-…
Der Umsatz wurde um 19,3% gesteigert und auch der Gewinn stieg um starke 41%. Die Aktie erscheint mir nach wie vor auf KGV Basis sehr attraktiv bewertet zu sein und könnt ein zukünftiger Nachkaufkandidat werden.
Euch eine schöne Woche und angenehmen Feiertag Morgen. Bleibt mir gesund und optimistisch
lg Kronos
1
0
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.508
heute ist die Aktie auf der Flucht nach Quartalszahlenveröffentlichung *
www.federalsignal.com

https://en.wikipedia.org/wiki/Federal_Signal_Corporation
https://www.federalsignal.com/hubfs/Federal%20Signal/Earning… *
https://www.federalsignal.com/hubfs/Federal%20Signal/Investo…
https://seekingalpha.com/article/4676314-growth-and-strong-m…
www.macrotrends.net/stocks/charts/FSS/federal-signal/revenue
https://aktie.traderfox.com/visualizations/US3138551086/XNYS…
https://www.financecharts.com/stocks/FSS/all-metrics
https://dqydj.com/stock-return-calculator > FSS
www.gurufocus.com/stock/FSS/summary
https://compoundeer.com/company/FSS
https://finchat.io/company/NYSE-FSS
https://portfolioslab.comsymbol/FSS
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.509
ich versteh' nur

https://bahnhof.se
https://bahnhof.cloud/en
https://de.wikipedia.org/wiki/Bahnhof_AB
https://www.bahnhof.se/filestorage/userfiles/Bahnhof-bokslut…
https://aktie.traderfox.com/visualizations/SE0010442418/FFM/…
https://markets.ft.com/data/equities/tearsheet/profile?s=BAH…
www.gurufocus.com/stock/OSTO:BAHN%20B/summary
https://finchat.io/company/OM-BAHN%20B
www.investing.com/pro/OM:BAHNB_OLD
1
0
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.510
www.technologyonecorp.com
https://en.wikipedia.org/wiki/TechnologyOne
www.technologyonecorp.com/__data/assets/pdf_file/0019/240355…
https://www.marketscreener.com/quote/stock/TECHNOLOGY-ONE-LI…
https://aktie.traderfox.com/visualizations/AU000000TNE8/FFM/…
https://markets.ft.com/data/equities/tearsheet/profile?s=TNE…
www.financecharts.com/stocks/THNOF/all-metrics
www.finanzen.net/schaetzungen/technology_one
www.gurufocus.com/stock/THNOF/summary
https://finchat.io/company/ASX-TNE
www.fool.com.au/tickers/asx-tne
0
0
0
0
0
0


- Beitrag melden
- Posting-URL kopieren
#2.511

https://pjtpartners.com
https://en.wikipedia.org/wiki/PJT_Partners
https://d1io3yog0oux5.cloudfront.net/_086354d4388600b571b509…
https://www.marketscreener.com/quote/stock/PJT-PARTNERS-INC-…
https://aktie.traderfox.com/visualizations/US69343T1079/DI/p…
https://markets.ft.com/data/equities/tearsheet/profile?s=PJT…
https://markets.businessinsider.com/stocks/pjt-stock
www.financecharts.com/stocks/PJT/all-metrics
www.gurufocus.com/stock/PJT/summary
https://finchat.io/company/NYSE-PJT
https://portfolioslab.com/symbol/PJT
3
2
1
0
0
0
 1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.512
PJT - erfolgreiches Blackstone-Spin-off
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.513
www.businessinsider.com/blackstone-breit-commercial-real-est…
Business Insider gehört seit 2015 zu Axel Springer, deren größter Anteilseigner wiederum seit 2020 KKR ist.
3
2
1
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.514
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.515
Blackstone /BREIT
Zitat von HenryScheinulf: Ein kürzlicher Artikel zu Blackstone -
www.businessinsider.com/blackstone-breit-commercial-real-est…
Business Insider gehört seit 2015 zu Axel Springer, deren größter Anteilseigner wiederum seit 2020 KKR ist.
Ja, ein sehr lesenswerter Artikel. Ich denke, da werden viele Risiken für BREIT und Blackstone gut beleuchtet, allerdings lässt sich die Autorin zu Schwarzmalerei verleiten und mal da teilweise sehr blutrote Bilder an die Wand.
- Wenn BREIT seine Immobilienwerte um 50 % abwerten muss, dann gehen Blackstone erhebliche Einnahmen (Provisionen) verloren. Klar, wenn VW seine Produktionsstätten um 50% abwerten muss, ist das Unternehmen (beinahe?) Pleite. Oder wenn Apple 50 % weniger Iphones verkauft, dann implodieren dort Umsatz und Gewinn. Die Frage ist doch, wie wahrscheinlich das ist. Und hier stellt der Artikel voll auf den Preis/Kurs von REITs ab, nicht auf den Wert. Die Wertansätze seien überhöht, weil die Preise/Kurse viel stärker gefallen sind. Ja, aber die Kurse werden vor allem durch Emotionen, durch Angst und Gier bestimmt. Als alleiniger Maßstab ist das zu dürftig.
- Der BREIT ist sehr günstig kreditfinanziert, aber er muss innerhalb der nächsten vier Jahren zweistellige Milliardenkredite refinanzieren. Die Aussage, dass dies zu einer deutlichen Zunahme der Zinsbelastung führen würde, wenn das Zinsniveau so hoch bleiben würde wie jetzt, ist ja eine Binsenweisheit. Das trifft alles und jeden. Jeder private Immobilienkäufer, dessen Kreditfestschreibung aus läuft und der dann 4 % mehr an Zinsen zahlen muss, bekommt ein Problem. Jedes Unternehmen, jeder Staatshaushalt, jeder! Dabei wird hier so getan, als stände es fest, dass das Zinsniveau sich die nächsten vier Jahre nicht reduziert. Wie valide diese "Prognose" ist, kann sich jeder selbst zusammenreimen.
- Wenn BREIT-Investoren massenhaft Gelder abziehen, gerät der BREIT in Schieflage, weil seine Assets in Immobilien (und damit fest) investiert sind und nicht schnell (genug) in Cash verwandelt werden können. Klar, trifft jeden REIT. Die Ziehung von Parallelen zur Globalen Finanzkrise 2008/09 ist aber Überdramatisierung, ein billiger Showeffekt. Denn damals hatten geschlossene Immobilienfonds das Problem, dass ihre Anleger unbegrenzt Geld abziehen konnten - in der Theorie, denn das Cash war schnell am Ende und die Fonds musste geschlossen werden, weil sie ihre Immobilien nicht alle gleichzeitig und zu Niedrigstpreisen verkaufen konnten. Heute haben alle geschlossenen Fonds maximale Rücknahmegrenzen. Beim BREIT sind das 2,0 % der Vermögenswerte pro Monat. Damit stellt man sicher, dass man ggf. Immobilien ohne allzu großen Druck veräußern kann, um Rückforderungen befriedigen zu können. BREIT hat zB in Las Vegas ein Hotel- und Casinoprojekt verkauft und dabei einen ordentlichen preis erzielt und guten Schnitt gemacht. Casinos sind weiterhin gefragt, also gab es keinen Notverkauf.
Richtig ist, dass der gewerbliche Immobilienbereich aktuell stark unter Druck ist und dass auch Blackstone mit dem BREIT (und dem BXMT) hier Probleme hat. Wäre ja auch merkwürdig, wenn nicht. Der Artikel ist allerdings so geschrieben, als würde es zwangsläufig und unabwendbar auf eine Katastrophe zulaufen. Und das ist meines Erachtens eben nicht der Fall. Es ist ein mögliches Szenario, aber eben auch kein sehr wahrscheinliches. Beides gehört untrennbar zusammen: Risiko und Eintrittswahrscheinlichkeit, die gesamte Versicherungsbranche basiert hierauf.
Wie gesagt, der Artikel beleuchtet einige Problemzonen und die sehen auch bei Topmodels in der Nahaufnahme und ungeschminkt nicht so toll aus wie retuschiert auf dem Cover. Ob man deshalb die attraktiven Seiten ausblenden und sich gleich entsetzt abwenden muss, muss jeder für sich entscheiden.
 0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.516
sehr interessante Artikel und Vorstellungen, vor allem Federal Signal. Vielen Dank dafür. Bin gerade mitten im Thema Scheidung und daher zeitlich sehr stark eingebunden, hoffe aber bald wieder etwas Zeit für die Börsen und das Forum abzweigen zu können. Bleibt mir derweil gesund und optimistisch und genießt das Leben. Macht das womit ihr glücklich seid, es kann so schnell etwas passieren das alles auf den Kopf stellt, da sollte man die guten Zeiten unbedingt genießen solange diese anhalten.
LG Kronos
7
7
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.517
www.hawkinsinc.com

www.hawkinsinc.com/wp-content/uploads/2024/05/Hawkins-Invest…
www.marketscreener.com/quote/stock/HAWKINS-INC-9600/graphics…
https://aktie.traderfox.com/visualizations/US4202611095/DI/h…
https://markets.ft.com/data/equities/tearsheet/profile?s=HWK…
www.macrotrends.net/stocks/charts/HWKN/hawkins/revenue
www.financecharts.com/stocks/HWKN/all-metrics
www.marketbeat.com/stocks/NASDAQ/HWKN
https://finchat.io/company/NasdaqGS-HWKN
www.gurufocus.com/stock/HWKN/summary
https://compoundeer.com/company/HWKN
https://portfolioslab.com/symbol/HWKN
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.518
und einen schönen Freitag euch allen.
Ich möchte die heutige Zeit nutzen um ein kleines Zwischenfazit zum Depot und zur aktuellen Entwicklung zu ziehen. Während es privat ja leider sehr turbulent bei mir zugeht und auch noch eine Zeitlang so bleiben wird, rangiert das Depot nach wie vor auf sehr hohem Niveau und konnte auch in den letzten Wochen, in denen ich kaum Zeit für die Börse hatte gut zulegen.
Als Hauptgrund sehe ich hierfür nach wie vor die hohe Diversifikation, die das Depot weniger anfällig für Rücksetzer einzelner Werte macht (zugegeben aber damit auch das Upside Potential beschränkt) als auch den verstärkten Fokus auf Werte mit jahrzehntelanger Outperformance und gefühlt guten Zukunftsaussichten. Diese sind mir mittlerweile deutlich lieber als aktuelle Highflyer und „Must have“ Aktien.
Ich werde diesen Trend daher definitiv fortsetzen, zumal noch einige Positionen aufgestockt werden müssen und die Watchlist ja nach wie vor randvoll mit potentiellen Beitrittskandidaten ist.
Zwar wird dann in etwa einem Jahr, wenn die Scheidung durch ist, erst mal knapp die Hälfte des Depots weg sein. Aber wer weiß, wenn es wie zuletzt kommt und keine neuen großen Krisen dazu kommen, kann das dann vielleicht in den kommenden 5-10 Jahren wieder aufgeholt werden.
Euch eine schöne Zeit und bleibt mir gesund und optimistisch
Lg Kronos
8
8
0
0
0
0
3 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.519
Zitat von kronos01: ...rangiert das Depot nach wie vor auf sehr hohem Niveau und konnte auch in den letzten Wochen, in denen ich kaum Zeit für die Börse hatte gut zulegen. Als Hauptgrund sehe ich hierfür nach wie vor die hohe Diversifikation, die das Depot weniger anfällig für Rücksetzer einzelner Werte macht...
Deiner Schlussfolgerung muss ich mal entschieden widersprechen, das liegt nicht (!) an einer breiten Streuung im Depot. Mein Depot ist stark fokussiert, die 5 Top-Werte stehen für fast 50 % des Depotwerts, und der heftige April-Einbruch wurde im Mai mehr als kompensiert, so dass YTD für 2024 rund 11,5 % Zuwachs zu verbuchen sind.
Deine/meine/unsere Erfolgsfaktoren sind daher eher zwei andere:
1. Qualitätsunternehmen mit Burggraben und starken Cashflows (und da es davon nicht unendlich viele gibt, ist mAn Focus Investing eindeutig zu bevorzugen).
2. "Keine Zeit für Börse", also stillhalten und nicht (unnötig) viel traden.
"Die erste Regel beim Compounding ist, es nie unnötig zu unterbrechen."
(Charlie Munger)
0
0
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.520
Zitat von sirmike:Zitat von kronos01: ...rangiert das Depot nach wie vor auf sehr hohem Niveau und konnte auch in den letzten Wochen, in denen ich kaum Zeit für die Börse hatte gut zulegen. Als Hauptgrund sehe ich hierfür nach wie vor die hohe Diversifikation, die das Depot weniger anfällig für Rücksetzer einzelner Werte macht...
Deiner Schlussfolgerung muss ich mal entschieden widersprechen, das liegt nicht (!) an einer breiten Streuung im Depot. Mein Depot ist stark fokussiert, die 5 Top-Werte stehen für fast 50 % des Depotwerts, und der heftige April-Einbruch wurde im Mai mehr als kompensiert, so dass YTD für 2024 rund 11,5 % Zuwachs zu verbuchen sind.
Deine/meine/unsere Erfolgsfaktoren sind daher eher zwei andere:
1. Qualitätsunternehmen mit Burggraben und starken Cashflows (und da es davon nicht unendlich viele gibt, ist mAn Focus Investing eindeutig zu bevorzugen).
2. "Keine Zeit für Börse", also stillhalten und nicht (unnötig) viel traden.
"Die erste Regel beim Compounding ist, es nie unnötig zu unterbrechen."
(Charlie Munger)

Ja, daran liegt es mit Sicherheit auch, da hast du mit Sicherheit recht. Allerdings bin ich was die Qualitätstitel anbelangt noch etwas mehr in die Breite aufgestellt und nicht ganz so stark auf eine übersichtliche Zahl fokussiert. Meine Top 5 kommen aktuell gerade mal auf 23,5% (davon alleine Braodcom mit 9,5%) und die Werte unterhalb der Top 5 reichen von 0,3 bis 2,5% Depotgewichtung. Bin da aber aktuell auch immer etwa am aufräumen wenn gewisse Ziele erreicht werden oder Investmentcase sich verschlechtert hat.
Beim Thema traden bin ich bei dir - so viel nötig und so wenig wie möglich ist sicherlich nicht die schlechteste Strategie, meiner Erfahrung nach treffen die wenigsten Anleger aber tatsächlich diese entscheidende Balance sondern handeln entweder zu viel oder zu wenig (ich selber versuche auch noch immer den richtigen Mittelweg für mich zu finden, auch wenn ich da das letzte Jahr gesehen glaube ich auf einem guten Weg bin, aber dazulernen kann ich immer noch, siehe Perion). Aktuell lacht mich ja nach wie vor noch Arch Capital frech an was die Bewertung anbelangt, aber auf Aflac sieht gut aus (und zahlt zudem noch Dividende). Auch KInsale hatte einen netten Rücksetzer und wäre, wenn es noch ein par Prozente weiter runtergehen sollte, ein interessanter Nachkaufkandidat. Hier gefällt mir wie auch dir der sehr starke Moat und die tolle operative Performance sowie das bisher sehr solide agierende Management).
lg Kronos
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.521
Kinsale Capital
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.522
Kinsale
als wir das letzte Mal darüber diskutierten und ich den Artikel unten verlinkte stand KNSL bei ca. $500. Jetzt über 20% tiefer bei $390 Das ist schon eine dicke Hausnummer und:
1. Zeigt mal wieder dass timing wichtig ist und Aktien nach größeren Sprüngen doch besser nur auf die watchlist sollten, statt ins Depot. Wer zu spät auf den Börsenzug aufspringt, der kann unter die Räder kommen,
2. Zudem steht im Raum, ob der Kurs nicht sogar damals ein temporäres oder längerfristiges Maximum erreicht hat? Das ist natürlich Spekulation, aber der verlinkte Artikel zeigt ja die Gefahren von solchen Finanzwerten schön auf.
3. Wer zu $500 einstieg muss sich nun schon fragen, ob er nicht vielleicht die Reißleine zieht? "Gewinne laufen lassen und Verluste begrenzen" ist ein alter Kalauer, aber existenziell für den dauerhaften Erfolg an der Börse. Ob Kinsale wirklich ein dauerhafte LURO-Wert ist, bei dem "buy the dip" angesagt ist? Kann sein, aber Garantie gibts dafür eben keine.
Zitat von werthaltig: Das Geschäftsmodell ist hier schön beschrieben. Wohl dem, der das Potenzial dieser Nische früh genug richtig bewertete! Mittlerweile SEHR gut bepreist und die FOMO-Meute mit entsprechenden Erwartungen aufgesprungen. Wenn die offenbar UNVERSCHÄMTEN Margen aufgrund der nun zahlreichen neuen Player sinken sollten und die Wahrscheinlichkeit dafür ist nicht gering, könnte es sogar sein, dass es plötzlich mal zu Gewinn-Rückgängen kommt.
Wirklich tolles Geschäftsmodell, aber irgendwie "riecht es nach "nahe Maximum" und das im Artikel genannte Zitat "being wary of a fast-growing financial companies" gilt auch für Kinsale.
https://www.business-breakdowns.com/p/kinsale-capital
2
1
1
0
0
0
5 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.523
Kinsale Capital
Zitat von werthaltig: @sirmike
als wir das letzte Mal darüber diskutierten und ich den Artikel unten verlinkte stand KNSL bei ca. $500. Jetzt über 20% tiefer bei $390 Das ist schon eine dicke Hausnummer und:
1. Zeigt mal wieder dass timing wichtig ist und Aktien nach größeren Sprüngen doch besser nur auf die watchlist sollten, statt ins Depot. Wer zu spät auf den Börsenzug aufspringt, der kann unter die Räder kommen,
2. Zudem steht im Raum, ob der Kurs nicht sogar damals ein temporäres oder längerfristiges Maximum erreicht hat? Das ist natürlich Spekulation, aber der verlinkte Artikel zeigt ja die Gefahren von solchen Finanzwerten schön auf.
3. Wer zu $500 einstieg muss sich nun schon fragen, ob er nicht vielleicht die Reißleine zieht? "Gewinne laufen lassen und Verluste begrenzen" ist ein alter Kalauer, aber existenziell für den dauerhaften Erfolg an der Börse. Ob Kinsale wirklich ein dauerhafte LURO-Wert ist, bei dem "buy the dip" angesagt ist? Kann sein, aber Garantie gibts dafür eben keine.
https://www.business-breakdowns.com/p/kinsale-capital
Das Versicherungsbusiness hat zwei entscheidende Stellschrauben: die adäquate Einschätzung eines Schadenrisikos und der ggf. anfallenden Schadensumme und dann die bestmögliche Kalkulation der Eintrittswahrscheinlichkeit dieses Risikos. Hieraus ergibt sich Versicherungsprämie und die Frage, ob sie am Ende auskömmlich kalkuliert war oder man Verluste einfährt. Viele meinen, dies sei ein simples Business und einfach nur höhere Versicherungsmathematik. Wie sich aber z.B. bei vielen Rentenversicherungspolicen oder Kfz-Versicherungen zeigt, ist die Kalkulation eben doch nicht so einfach...
Kinsale Capital ist in zwei Spezialsegmenten tätig und agiert nicht im Versicherungsmassenmarkt. Man versichert vor allem Spezialaktivitäten, wie z.B. Axtweitwerfwettbewerbe. Kriegste keine Standardversicherung für. Dabei nehmen die skurrilen Freizeitaktivtäten ständig zu, also wächst auch der adressierbare Markt für Kinsale immer weiter an. Der zweite Bereich sind Überschussversicherungen, also das Aufstocken von Standardpolicen. Beispiel Rechtsanwaltshaftpflicht, die nur bis 2 Mio. USD geht, aber um bestimmte Mandate zu bekommen, benötigt die Kanzlei eine Absicherung bis 100 Mio. je Schadensfall. Auch das ist nicht ohne Weiteres leicht zu kalkulieren, denn wer hier patzt, versaut sich die Schadenkostenquote.
Und hier ist Kinsale führend - und zwar schon lange und immer wieder. Zuletzt lag die sog. Combined Ratio von unter 80 % %. Man muss also nur 80 % der Prämien für Schadensbegleichung aufwenden, das ist Rekord. Und dieses Niveau ist nicht neu für Kinsale.
Kinsales großer Wettbewerbsvorteil ist auch seine KI. Man kriegt dort online innerhalb von einer Stunde eine Deckungszusage (also die meisten, manche dauern auch ein bisschen länger). So schnell ist kein Wettbewerber. In einem Markt, wo praktisch jede Police ein einzel- und Sonderfall ist.
Und Kinsale Capital hat mächtig Platz für Wachstum. Nicht nur, weil der adressierbare Markt ständig wächst, sondern weil man davon lediglich 1 % Marktanteil hat. Die großen Player in diesem Bereich sind Lloyds und... Berkshire Hathaway (Warren Buffett).
Ja, man kann behaupte, dass viele neue Wettbewerber in den Mart dringen wollen, weil man hier viel verdienen kann (wenn man es denn richtig anstellt). Aber das ist eben kein leicht verdientes Geld, das man einfach nur aufsammeln muss. Und selbst wenn Wettbewerber sich eine Scheibe davon abschneiden wollen, dann ist der Kuchen von 99 % große genug, als dass Kinsale hier weiter erfolgreich sein kann.
Kinsale wächst (Q1/24 im Vergleich zum Q1/23) mit 25,5 % bei den verbuchten Bruttoprämien, der Nettoertrag aus Kapitalanlagen stieg um 59,1 % und der Umsatz um 41 %. Das sind ähnliche Steigerungsraten, wie sie auch schon im Vorjahr zu verzeichnen waren - und deshalb ist der Kurs auch kräftig angestiegen. Ach ja, der Gewinn je Aktie stieg von 2,40 auf 4,24 USD an - also mehr als 75 %.
Ich finde die Entwicklung beeindruckend und bin davon überzeugt, dass sie weiterhin so positiv bleibt. Meinen ersten Kauf von Kinsale-Aktien habe ich 09/2020 getätigt, seitdem liegt die durchschnittliche Jahresrendite bei 22,5 %. Ob das so weitergeht, kann ich nicht sagen. Aber ich glaube es. Und dass der Kurs zwischenzeitlich auch mal heftiger korrigiert, weil er natürlich von Angst und Gier geprägt wird, wie alle anderen Börsenkurse auch und nicht nur von der fundamentalen Entwicklung, nehme ich dabei in Kauf. Und klar, es ist immer besser möglichst günstig einzusteigen...
5
2
3
0
0
0
4 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.524
Pentair hat sich 2018 geteilt in www.pentair.com und in


 www.nvent.com
https://s22.q4cdn.com/268397047/files/doc_presentations/2024…
https://s22.q4cdn.com/268397047/files/doc_financials/2024/q1…
* die Aktien von nVent werden bisher nur in New York gehandelt *
https://aktie.traderfox.com/visualizations/IE00BDVJJQ56/USA/…
https://markets.ft.com/data/equities/tearsheet/profile?s=NVT…
https://markets.businessinsider.com/stocks/nvt-stock
www.financecharts.com/stocks/NVT/all-metrics
www.finanzen.net/schaetzungen/nvent_electric
www.gurufocus.com/stock/NVT/summary
https://compoundeer.com/company/NVT
https://seekingalpha.com/symbol/NVT
https://portfolioslab.com/symbol/NVT
https://finchat.io/company/NYSE-NVT
2
1
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.525
die letzten Wochen war insgesamt sehr gut für das Depot. Die Rückgänge bei einzelnen Werten konnten durch den Rest aufgefangen bzw. sogar überkompensiert werden und das Plus auf Jahressicht hat sich nochmal etwas erhöht. Neu hinzugekommen ins Depot ist die von Henry vorgestellte Dollarama. Der Wert ist zwar nicht billig und für Nachkäufe würde ich eine Kursrücksetzer abwarten - eine erste Position wollte ich aber dennoch mal ins Depot holen da die langfristigen Aussichten und die solide Entwicklung in der Vergangenheit mich einfach überzeugt haben. Weiteres trockendes Pulver steht bereit um investiert zu werden und ich beäuge aktuell sehr stark den KUrsrückgang bei IES-Holdings. Wenn es dort noch ein kleines bisschen runter geht würde ich aufstocken und genauso liegt mein Auge auf Parker-Hanivin, wo ich ich mir insgesamt auch eine Aufstockung sehr gut vorstellen kann. Mal sehen welcher der Werte es werden wird - oder ob u.U. sogar beide nochmal an der Reihe sind.
Gutes für die Chipbranche verheißt meines Erachtens diese Meldung von Taiwan Semiconductor:
https://seekingalpha.com/news/4113951-taiwan-semiconductors-…
Die Erholung in der Branche schreitet voran und auf lange Sicht dürfte es wenige Sektoren geben die ähnlich gute Wachstumsaussichten haben wie Semiconductoren und das ist auch einer der Gründe, warum dieser Sektor in meinem Depot von allen am stärksten gewichtet ist (neben der Tatsache, das die meisten meiner Werte dort sich stark entwickelt haben). Vieles ist mittlerweile leider recht teuer, so wie mein Depotschwergewicht Broadcom, bei dem meines Erachtens eine längere Konsollidierung angesagt wäre um das Bewertungsniveau wieder etwas gerade zu rücken. Einzig Axcelis erscheint trotz des letzten Anstiegs noch immer ganz günstig.
Ich wünsche euch allen schon einmal ein schönes und erholsames Wochenende und bleibt mir gesund und optimistisch
lg Kronos
d
5
5
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.526

Die alljährliche Liste der nach Kundenzufriedenheit besten Halbleiter-
zulieferer, diesmal wegen Zugangsbeschrankung nicht vom Original -
www.digitimes.com/news/a20240520PR200/advantest-asml-equipme…
Ulfanbord - Advantest, ASMPT (durch Ankeraktionär ASM Int.), Edwards als Teil von Atlas Copco,
ASML, Tokyo Electron, FormFactor, VAT Group
ps: die gepriesene EV Group wird wohl nur Lyta-!!!!! kennen, da in Österreich an-
sässig, genau in St. Florian, bekannt von "verschon' mein Haus, zünd' and're an".
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.527
0
0
0
0
0
0
3 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.528
Kinsale Capital
Es gibt keine "Verlangsamung des Wachstums". Der CEO hat im Earnings Call vor einem halben Jahr erwähnt, dass man mit 40 % pro Jahr wachse und diese Raten deutlich über dem normalen Wachstum in einer gesättigten Branche wie dem des Versicherungsbusiness liege. Und dass auch Kinsale irgendwann auf die normalen Wachstumsraten von 10 bis 20 % fallen werde. "Irgendwann" - wann genau ist nicht klar und momentan nicht absehbar. Ich wiederhole mich hier: der Versicherungsteilmarkt von Kinsale wächst kräftig, Kinsale hat darin einen Marktanteil von 1 %. Eine Wachstumsgrenze ist also nicht in Sicht. Und deshalb mache ich mir darüber solange keine Gedanken/Sorgen wie Kinsale in seinen Geschäftszahlen weiterhin hohe Wachstumsraten zeigt. Mit jedem weiteren wachstumsstarken Quartal wächst Kinsale in seine Bewertung hinein und schafft Raum für Kurssteigerungen. Solange das Wachstum weietr anhält und/der die Profitabilität so hoch bleibt.
0
0
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.529
schön von dir zu hören, ich denke du schaffst das Umschiffen der Klippe!
Anbei etwas für Sparfüchse:
ein Auszug : https://www.heibel-ticker.de/downloads/hts240609.pdf Seite: 12 bis 13

Gewinner
1. schwarz iShares S&P 500 ETF (WKN A0YEDG)
2. blau S&P 500 ETF von SPDR (WKN A1JULM)
3. violett iShares MSCI ACWI ETF (WKN A0HGV0)
4. rot m iShares MSCI World ETF (WKN A0RPWH)
5. grün Xtrackers STOXX Europe 600 ETF (WKN DBX1A7)
6. hellgrün Xtrackers DAX ETF (WKN DBX1DA
Eine relative grosse Different über einen Zeitraum von 5 Jahren. 👍
Gruss RS
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.530
In dem zuvor (hier oder andernorts) verlinkten Artikel wird erwähnt, dass KNSL zB Immobilien in Tornadogebieten versichere. Nun wird allerorten von einer heftigen Tornadosaison gesprochen. Siehst du allg aufgrund vermehrter Unwetterereignisse tatsächlich kein erhöhtes Risiko?
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.531
Kinsale Capital / Tornado-Schäden
Zitat von tromerl: Ich hatte vage Aussagen von Analysten und des CEO in Erinnerung gehabt.
In dem zuvor (hier oder andernorts) verlinkten Artikel wird erwähnt, dass KNSL zB Immobilien in Tornadogebieten versichere. Nun wird allerorten von einer heftigen Tornadosaison gesprochen. Siehst du allg aufgrund vermehrter Unwetterereignisse tatsächlich kein erhöhtes Risiko?
Klar Sturmschäden kosten Geld, das trifft die Versicherung im jeweiligen Jahr. Aber dann... (1.) erhöht man im Folgejahr die Versicherungsbeiträge für alle und (2.) haben mehr Leute Bedarf an einer Versicherung, auch die, die mit einem blauen Auge davongekommen sind. Daher kommt es auf die zugrundeliegende Kalkulation an, das ist das Erfolgsrezept einer jeden Versicherung. Berkshire ist mit Ajit Jain dort seit Jahrzehnten extrem erfolgreich (der wird von Buffett nicht umsonst ständig so sehr gelobt) und Kinsale in seinem Spezialsegment auch. Und... aus dieser Gemengelage finde ich das Business von Rückversicherungen grundsätzlich als attraktiver als das von Erstversicherern. Aber das ist eine andere Geschichte...
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.532
@Henry: Danke für das Einstellungen der Liste, wie jedes Jahr gibt es an der Spitze so auf den ersten Blick wenig Veränderung. Advantest erscheint mir qualitativ extrem gut dabei zu sein - alleine bisher war es mir immer zu teuer und ich habe ja schon ASML als sehr teuren Wert da am Start. Der letzte Rücksetzer war zwar sehr deutlich, aber trotzdem ist man m.E. aktuell noch nicht so günstig. Also mal wieder die Gretchen Frage, wie viel Qualität kosten darf und ob sich diese auf lange Sicht nicht doch mehr rechnet als das vermeintliche Schnäppchen - auch bei Advantest könnte dies der Fall sein.
@Tromerl/Sirmike: Interessante Diskussion zu Kinsale - meine Meinung ist ja bekannt und finde ich in den Argumenten nach wie vor bestätigt. Klar, die Vergangenheit ist keine Garantie für die Zukunft, aber man hat jetzt bei Kinsale über 10 Jahre nachgewiesen das man deutlich schneller und profitabler wächst als der Markt. Auch wenn ich das Argument von Werthaltig nachvollziehen kann, dass man eigentlich nicht einen so großen Moat haben sollte der Logik nach und ja einiges an Konkurrenten - die operative Entwicklung spricht eben doch andere Bände und auch wenn ich jetzt niemals all on gehen oder nur Kinsale als alleinigen Versicherer ins Depot legen würde, mit meiner Erstposition bin ich ganz zufrieden und sollte der Kurs wirklich noch eine Zeitlang auf diesem aktuellen Niveau verharren wäre ein Nachkauf m.E. durchaus opportun.
Weiter am Zukaufen ist Booz Allen:
https://seekingalpha.com/news/4114413-booz-allen-hamilton-to…
Der Titel ist ja schon länger auf der Watchlist, mal sehen ob/wann er es ins Depot schafft.
Erneut kräftig runter ging es für Perion:
https://seekingalpha.com/news/4114407-perion-network-dumps-2…
Das zeigt, dass das Misstrauen gerechtfertigt war und ist einmal mehr eine Erinnerung für mich, dass allzu günstige Bewertungen, die der Markt einfach nur nicht begreift, doch ziemlich oft auf etwas Hinweisen, dass der Markt eben schon begreift - nur man selbst eben nicht. Auf alle Fälle Grund genug immer wieder auch kritisch unterwegs zu sein.
Mal sehen was die neue Woche so bringt, neben den Zahlen von Broadcom die für mich natürlich besonders interessant sind.
Euch einen schönen Wochenstart und bleibt mir gesund und optimistisch
lg Kronos
7
6
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.533
bei (AVGO) Broadcom läuft es weiter gut. Zahlen und Aussichten sind gut.
https://de.marketscreener.com/kurs/aktie/BROADCOM-INC-426685…
MT Newswires) -- Broadcom (AVGO) meldete am späten Mittwoch einen verwässerten Non-GAAP-Gewinn für das 2. Quartal von 10,96 Dollar pro Aktie, nach 10,32 Dollar im Vorjahr.
Die von Capital IQ befragten Analysten erwarteten $10,84 normalisiert.
Der Nettoumsatz für das Quartal, das am 5. Mai endete, lag bei 12,49 Mrd. $, gegenüber 8,73 Mrd. $ im Vorjahr.
Die von Capital IQ befragten Analysten hatten 12,01 Mrd. $ erwartet.
Das Unternehmen hob seine Umsatzprognose für das Geschäftsjahr 2024 von rund 50 Mrd. $ auf etwa 51 Mrd. $ an. Die von Capital IQ befragten Analysten erwarten $50,31 Milliarden.
Broadcom teilte mit, dass es seine Quartalsdividende bei 5,25 Dollar pro Aktie beibehält, zahlbar am 28. Juni an die am 24. Juni eingetragenen Investoren.
Die Aktien von Broadcom stiegen im nachbörslichen Handel um mehr als 10%.Broadcom steigert im 2. Quartal Non-GAAP-Gewinn und Umsatz; Umsatzprognose für 2024 angehoben -- Aktien steigen nachbörslich
2
1
1
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.534
Aktiensplit kommt
Nachdem NVIDIA erst vor kurzem einen Aktiensplit im Verhältnis 1 zu 10 durchgeführt hat, will nun auch Broadcom seine Papiere optisch billiger und somit für Kleinanleger attraktiver machen.
Der nun angesetzte 1:10-Aktiensplit von Broadcom soll am 12. Juli nach US-Börsenschluss durchgeführt und zum Handelsstart am 15. Juli wirksam werden. Das heißt, dass Anleger, die am 11. Juli Broadcom-Aktien in ihrem Depot haben, nach Sitzungsende am 12. Juli für jedes Papier neun weitere Anteilsscheine eingebucht bekommen.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.535
War aber sicher nur ein unglückseliger Nebenstrang auf der Straße zum Erfolg der Impfung gegen den Krebs.

https://transkript.de/artikel/2024/todesfaelle-biontech-muss…
Zudem: Ich als früherer prinzipieller Impffreund (Grippe, 3-fach gegen Covid geimpft) war die Impflügenkampagne (siehe Covid-files) der Grund dafür, dass ich diesem Staat erst mal gar nichts mehr glaube und (da ich topfit bin) mich erst mal gegen gar nichts mehr impfen lasse. Es gibt sicher einige sehr wirksame Impfungen (Kinderlähmung etc) und auch sinnvolle Grippe/Covid-Impfungen für sehr selektive immunschwache Menschengruppen, aber das pauschale Impfen nebst schwachsinniger Maßnahmen war einfach falsch und einer profitablen Hysterie geschuldet. Entsprechend kritisch sehe ich das bei Krebs. Lasse mich mit den entsprechenden multizentrischen Doppelblindstudien gerne vom Gegenteil überzeugen, aber wie man sieht sind die frühen Warnzeichen, dafür dass die Jungs schwer im Dunkeln tappen schon mal da. Ich habe mich ja schon lange von BNTX getrennt...wer sich jetzt nicht trennt ist ein harcore-Anhänger.
 (bitte nicht böse auffassen)
Zitat von werthaltig: Woher kommt eigentlich der Optimismus dass die mRNA-Technologie bei Krebs tatsächlich funktioniert und zu zugelassenen Medikamenten führt? Nur 3,4% der Kandidaten schaffen es von Phase 1 bis zur Zulassung....es scheitern also mehr als 95%. Gibt es valide Gründe warum das Risikoszenario hier nicht stimmen sollte?
Ist das nicht fast wie auf eine Zahl beim Roulette setzen? Sollte mRNA beim Krebs scheitern bleibt von BNTX nicht viel übrig....ich denke das sollte sich jeder gelegentlich vor Augen halten.
https://globalforum.diaglobal.org/issue/may-2019/what-are-th…
6
4
1
1
0
0
- Beitrag melden
- Posting-URL kopieren
#2.536

 1
0
0
0
0
1
- Beitrag melden
- Posting-URL kopieren
#2.537
Zitat von matjung:
https://s29.q4cdn.com/743780775/files/doc_financials/2023/11…
Es gab eine Kapitalerhöhung die den Kurs verwässert hat!
Die Zahlen kamen. Kurs sprang um 5% nach oben.
Eigenen Research nicht vergessen.
Ich nutze mal wieder dieses Forum, um über meine Lieblingsente Global Blue zu schreiben.
Inzwischen kam der Jahresabschluss.
Ähnlich wie bei Lufthansa oder Tui. Man ist wieder profitabel, die Begeisterung der Aktionäre ist jedoch nicht vorhanden.
Flaute vorbei, die Leute schoppen wieder wie wild an den Flughäfen und lassen sich Steuern erstatten.
Fürs abgelaufene Jahr, gab es wie erwartet noch keine Dividende.
Im laufenden rechnet man auch mit einem Nichts. Die Firma will zunächst ihre Corona Verschuldung reduzieren.
Wie bei einer Ente taucht der Kurs immer mal wieder nach unten ab, kommt wieder nach oben, fliegt jedoch nicht in die Lüfte.
Just das mit dem Fliegen, könnte wegen sportlicher Grossereignisse wie Fussball oder Olympia passieren.
Die Juni KPI wurden an der Börse gut aufgenommen. Kurs wieder bei 5 Dollar.
https://s29.q4cdn.com/743780775/files/doc_news/2024/06/Globa…
Die Firma strebt ein EBITDA von 200M an.
Welcher Börsenwert ist gerechtfertigt?
Annahme: Wachstum um die 10% herum.
Die Firma lebt von jenen Menschen, die am Flughafen oder in der Innenstadt einkaufen - und sich die Umsatzsteuer erstatten lassen.
These: Das sind nicht wir, sondern eine kleine Gruppe von anderen.
Just, diese Gruppe wächst trotzt Krise von Jahr zu Jahr.
In Bezug auf den Kurs, hoffe ich auf die Zahlenreihe 5 6 7 8 9 10 11
Ich setze auf eine Kursverdoppelung, mit Dividende, innerhalb von 4 Jahren.
Warte nämlich schon seit einem Jahr darauf, dass aus der Ente ein Vogel wird, der fliegt.
0
0
0
0
0
0
3 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.538
ich hoffe es geht euch gut und hattet bisher eine schöne Woche.
Jetzt da die Berichtssaison ziemlich rum ist für das Depot ist es an der Zeit ein Fazit zu ziehen - und dieses fällt deutlich positiver aus als ich es ursprünglich erwartet hatte. Ich hatte ja damit gerechnet, dass die Unternehmenszahlen in Q1+Q2 dieses Jahr eher mau ausfallen in vielen Fällen und es erst ab Q3 wieder besser wird. Stattdessen haben die meisten Unternehmen in Q1 und vor allem jetzt in Q2 geliefert und besser als erwartet abgeschnitten - in den meisten Fällen mit einem (deutlichen) Plus bei Umsatz und Gewinn. Das spiegelt auch die Kursentwicklung wieder, die nach wie vor deutlich nach oben zeigt.
Unterstützt wird dies aber auch von meinem Dickschiff Broadcom, das trotz der folgerichtigen Korrektur zuletzt insgesamt mächtig zugelegt hat. Auf dem aktuellen Niveau ist m.E. aber schon extrem viel eingepreist, weshalb der Kursrückgang in meinen Augen auch vollkommen angebracht war und selbst auf dem aktuellen Niveau würde der Aktie eine Konsolidierung nicht Schaden damit vor allem die Gewinne zu den enormen Kursgewinnen der letzten Jahre aufschließen können und die Bewertung wieder etwas geerdeter daherkommt.
Anpassen musste ich zuletzt nichts, da ich von den aktuellen Depottiteln nach wie vor sehr überzeugt bin und es gab auch einen Neuzugang mit Arthuer J Gallagher:
https://seekingalpha.com/symbol/AJG?source=content_type%3Aal…
Zwar ein relativ teurer Wert, aber die operative Performance der letzten Jahre und die folgerichtige Kursperformance führen logischerweise dazu, dass es solche Qualität nicht zu Schnäppchenpreisen gibt solange kein Ausverkauf am Markt erfolgt. Daher bin ich hier jetzt mit einer ersten Position gestartet. Ansonsten versuche ich nach wie vor Privat alles auf die Reihe zu kriegen, was viel Zeit und Kraft und Anspruch nimmt und länger dauert als ich zwischendurch gedacht/erhofft hatte. Aber da muss man durch und es schärft jedenfalls noch einmal den Blick auf das Wesentliche und Wichtige im Leben.
Ich wünsche euch viel Spaß und Gesundheit, Erfolg an der Börse aber vor allem privates Glück und Zufriedenheit
BIs hoffentlich bald,
LG Kronos
8
8
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.539
schön von Dir zu hören und es klingt viel Positives durch!
Zu AVGO, ja es hat sich ein Abwärtstrend gebildet. Du wirst schon wissen, ob du investiert bleibst!?
Zu AJG, der Chart sieht gut aus - einwandfrei! Werde ich mir einmal ansehen. Hast du schon einmal den VG mit KUV angestellt?
Ich bin an zwei Werten interessiert, seit geraumer Zeit, dieser könnte in das Depot passen , wen der Kurs stimmt:
McKesson Aktie WKN: 893953 ISIN: US58155Q1031

2024-06-26 McKesson-Aktie (MCK) fällt bei steigendem Markt: Fakten, die Sie vor dem Handel kennen sollten https://www.zacks.com/stock/news/2293984/mckesson-mck-stock-…
McKesson (MCK Schnelles AngebotMCK - Kostenloser Bericht ) schloss den letzten Handelstag bei 599,56 USD und verlor damit 0,8 % gegenüber der vorherigen Handelssitzung. Die Aktie blieb hinter dem S&P 500 zurück, der für den Tag einen Zuwachs von 0,16 % verzeichnete. Der Dow legte um 0,04 % zu, während der technologielastige Nasdaq um 0,49 % zulegte.
Die Aktien des Arzneimittelhändlers verzeichneten im letzten Monat einen Anstieg von 10,04 % und übertrafen damit den Zuwachs des medizinischen Sektors von 2,32 % und den Zuwachs des S&P 500 von 3,22 %.
Analysten und Investoren werden die Leistung von McKesson bei der bevorstehenden Gewinnmitteilung genau im Auge behalten. Das Unternehmen wird voraussichtlich einen Gewinn pro Aktie von 7,18 USD melden, was einem Rückgang von 1,24 % gegenüber dem Vorjahresquartal entspricht. Die Zacks Consensus Estimate für den Umsatz prognostiziert einen Nettoumsatz von 83,36 Milliarden USD, was einem Anstieg von 11,92 % gegenüber dem Vorjahreszeitraum entspricht.
Für das Gesamtjahr prognostizieren die Zacks Consensus Estimates einen Gewinn von 31,47 US-Dollar je Aktie und einen Umsatz von 354,8 Milliarden US-Dollar, was Veränderungen von +14,69 % bzw. +14,84 % gegenüber dem Vorjahr bedeutet.
Es ist auch wichtig, die jüngsten Änderungen der Analystenschätzungen für McKesson zu beachten. Diese Revisionen spiegeln in der Regel die neuesten kurzfristigen Geschäftstrends wider, die sich häufig ändern können. Infolgedessen deuten optimistische Änderungen der Schätzungen darauf hin, dass die Analysten die Geschäftsgesundheit und Rentabilität des Unternehmens positiv einschätzen.
Empirische Untersuchungen zeigen, dass diese Schätzungsänderungen in direktem Zusammenhang mit der bevorstehenden Aktienkursentwicklung stehen. Um dies zu nutzen, haben wir den Zacks Rank entwickelt, ein proprietäres Modell, das diese Schätzungsänderungen integriert und ein funktionales Bewertungssystem bietet.
Das Zacks-Rangsystem, das von #1 (Stark kaufen) bis #5 (Stark verkaufen) reicht, weist eine beeindruckende Erfolgsbilanz auf, die extern geprüft wurde. Die Aktien auf Platz 1 erzielten seit 1988 eine durchschnittliche jährliche Rendite von +25 %. Im letzten Monat ist die Zacks-Konsensschätzung für den Gewinn pro Aktie um 0,09 % gesunken. Derzeit hat McKesson einen Zacks-Rang von #3 (Halten).
Im Rahmen der Bewertung wird McKesson derzeit mit einem KGV von 19,2 gehandelt. Dies stellt einen Aufschlag gegenüber dem durchschnittlichen KGV der Branche von 18,57 dar.
Es ist auch erwähnenswert, dass MCK derzeit ein PEG-Verhältnis von 1,42 hat. Das PEG-Verhältnis ähnelt dem weit verbreiteten KGV, aber dieser Wert berücksichtigt auch die erwartete Gewinnwachstumsrate des Unternehmens. Aktien aus dem Bereich Medizin- und Zahnbedarf weisen basierend auf den gestrigen Schlusskursen im Durchschnitt ein PEG-Verhältnis von 1,99 auf.
Die Branche „Medizinische und zahnmedizinische Bedarfsartikel“ ist Teil des medizinischen Sektors. Diese Branche hat derzeit einen Zacks-Branchenrang von 153, was sie zu den untersten 40 % aller über 250 Branchen macht.
Weiterhin gutes Gelingen an der Börse und privat, Gruss RS
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.540
Heute Record-Day für des Quartalsdividende der Trinity Cap. BDC
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.541
e:
Normalerweise immer ein Tag zuvor.
0
0
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.542
Bei denen ist heute schon Ex-Tag, grumphfff.
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.543
Record Date in den USA
In den USA wird das Record Date (auch: Date Of Record) vom Board Of Directors festgelegt. Das „Ex-Dividend-Date“ (also der Tag, an dem die Aktie eines Unternehmens mit einem Abschlag in Höhe der Dividende gehandelt wird) wird von der Börse auf den Tag vor dem Record Date festgelegt.
Während in Deutschland der Ex-Tag einen Tag nach der Hauptversammlung liegt und die Aktie des jeweiligen Unternehmens an diesem Tag Ex Dividende gehandelt wird und die Dividendenausschüttung spätestens am dritten Handelstag nach der Hauptversammlung zu erfolgen hat, liegt das Ex-Dividend Date in den USA deutlich vor der Dividendenausschüttung. Um Anspruch auf die Dividende zu haben, muss ein Aktionär die Aktie vor dem Ex-Tag besitzen, in den USA also zwei Tage vor dem Record Date.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.544
und einen schönen guten Morgen euch allen.
@Rastelly: Von Abwärtstrend bei Broadcom würde ich jetzt noch nicht sprechen, aber ein auskonsolidieren ist so etwas von überfällig in meinen Augen. Überlege da ja tatsächlich schon länger die Posi Größe anzupassen, bis jetzt wurde das aber noch nicht umgesetzt. Mal sehen ob ich mich irgendwann dazu durchringen kann - sollte es nochmal weiter steigen auf jeden Fall.
Ansonsten merke ich durch die wenige Zeit die ich aktuell für die Börse habe, dass das Depot so relativ stabil aufgestellt ist und mittlerweile tatsächlich wenig eingreifen erfordert um munter vor sich hin zu laufen. Liegt mit Sicherheit zwar auch daran, das es gerade gefühlt sehr ruhige Börsenzeiten sind - schadet aber trotzdem nicht. Das Nachkaufpulver halte ich trocken, hier hatte zuletzt lediglich das Abstauberlimit bei IES-Holdings gegriffen. Ich denke mal, spätestens bei den US Wahlen wird es wieder richtig turbulent und möglicherweise gibt es dann bei dem einen oder anderen qualitativ guten Wert Nachkaufchancen, mal sehen.
Wer sein Industrie Portfolio etwas erweitern möchte, für den könnte nach wie vor Emcor interessant sein, dazu zwei Artikel:
https://seekingalpha.com/article/4699630-emcor-motivates-us-…
https://seekingalpha.com/article/4699694-emcor-upward-revisi…
Der Wert ist die letzten Jahre zwar schon ausgezeichnet gelaufen - wenn es operativ aber weiter so brummt dürfte noch weiteres Potential vorhanden sein, vor allem auf lange Sicht gesehen, wie der mehr als eindrucksvolle Langfristchart aufzeigt.
Euch eine schöne restliche Woche und bleibt mir gesund und optimistisch
lg Kronos
4
3
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.545
Die Berichtssaison ist bisher recht erfreulich gestartet für das Depot, u.a. mit Taiwan Semiconductor:
https://investor.tsmc.com/english/encrypt/files/encrypt_file…
In der Heimatwährung gab es einen Umsatzanstieg von 40% und auf Dollarbasis von 32,8%. Der Gewinn je Aktie legte um 36,3% zu. Die weiteren Aussichten sind dank AI Boom ebenfalls gut. Gäbe es nicht das latente Risiko einer Invasion durch China - ich würde die Aktie deutlich höher gewichten als es aktuell der Fall ist.
Im Rahmen der Erwartungen schnitt ASML ab:
https://seekingalpha.com/news/4124832-asml-holding-gaap-eps-…
Der Umsatz landete am oberen Ende der Guidance, was einem Rückgang von 10,2% entspricht, der Gewinn ging um gute 20%. Keine überragenden Zahlen - damit war aber gerechnet worden da 2024 ein Übergangsjahr darstellt, dem in 2025 wieder ein rasantes Wachstum folgen soll. Für mich daher verschmerzbar, zumal die Firma auf lange Sicht seit vielen Jahren kontinuierlich wächst. Aber halt nicht linear sondern immer drei Schritte vorwärts, einer zurück, drei vorwärts, einer zurück. Aktuell sind wir bei diesem Rückschritt und die Bewertung ist nach wie vor nicht billig. Wer langfristig dabei ist dürfte aber m.E. hier nicht allzu viel falsch machen.
Gute Ergebnisse brachte ebenfalls Brown&Brown:
https://seekingalpha.com/pr/19793043-brown-and-brown-inc-ann…
Der Umsatz wurde um 12,5% gesteigert, das Adjusted Dilutet Net Income legete um 17,7% zu. Die weiteren Aussichten sind nach wie vor gut für die Aktie und das Unternehmen, die Bewertung fair aber nicht überteuert (allerdings auch nicht billig). Ich bleibe weiter an Bord und freue mich auf weitere gute Zahlen in den kommenden Quartalen.
Gute Zahlen gab es auch von Medpace:
https://seekingalpha.com/pr/19792941-medpace-holdings-inc-re…
Der Umsatz wurde um 14,6% gesteigert, der Gewinn je Aktie um etwa 45%. Trotzdem werden diese Ergebnisse nachbörslich abverkauft - wohl eine Folge der nach wie vor extrem ambitionierten Bewertung. Auf lange Sicht sollte Medpace bei diesen Steigerungsraten des Gewinns trotzdem seinen Weg gehen, die aktuelle Konsolidierung sehe ich daher als gesund an.
Ebenfalls gut gefallen haben mir auch die Zahlen von WRB:
https://seekingalpha.com/news/4126479-wr-berkley-non-gaap-ep…
Der Umsatz kam um 11,4% voran, das Net Invest Income um 51,8 und der Operating Cashflow um 24,4%. Man kauft zudem auf dem aktuellen Niveau weiterhin fleißig eigene Aktien zurück, was den zukünftigen Gewinn weiter erhöhen dürfte - für mich die richtige Entscheidung.
Euch allen eine schöne Woche und bleibt mir gesund und optimistisch
lg Kronos
3
3
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.546
Brown & Brown
Zitat von kronos01: Gute Ergebnisse brachte Brown & Brown:
https://seekingalpha.com/pr/19793043-brown-and-brown-inc-ann…
Der Umsatz wurde um 12,5% gesteigert, das Adjusted Dilutet Net Income legte um 17,7% zu. Die weiteren Aussichten sind nach wie vor gut für die Aktie und das Unternehmen, die Bewertung fair aber nicht überteuert (allerdings auch nicht billig). Ich bleibe weiter an Bord und freue mich auf weitere gute Zahlen in den kommenden Quartalen.
Schon überraschend, nachdem Wettbewerber Marsh & McLennan kürzlich eher schlechte Zahlen vorgelegt hatte. Bin da nicht wirklich im Thema, aber beide werden oft in einem Atemzug genannt bzw. verglichen. Seht ihr hier relevante Unterschiede im Business, die die (zuletzt) unterschiedliche Entwicklung erklären können?
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.547
Es liegt m.E. auch die Vermutung Nahe, dass das Management auf allen Ebenen etwas besser und der Konkurrenz voraus ist. Da zudem beide mit dem gleichen KGV aktuell bewertet sind würde ich Brown & Brown aufgrund des besseren PEG und der über die Jahr(zehnt)e nachgewiesenen Qualität aktuell Marsh & McLennan vorziehen und die letzten Zahlen beider Unternehmen untermauern das m.E. auch.
lg Kronos
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.548
gestern legte Alphabet die Zahlen vor, die der Markt im ersten Schritt nicht positiv aufgenommen hat:
https://abc.xyz/assets/19/e4/3dc1d4d6439c81206370167db1bd/20…
Der Umsatz ging um 15% hoch, das Operating Income um 32%. Ich persönlich bin damit sehr zufrieden, auch wenn die Aktie selbst nach dem letzten Rückgang nicht ganz billig ist. Aber Qualität hat nun mal seinen Preis.
Und weil wir bei Qualität und Preis sind, da muss natürlich auch Atoss genannt werden:
https://www.atoss.com/en/investor-relations/news/quarterly-s…
Der Umsatz wurde um 14% gesteigert, die Marge kam mit 35% daher. Genauere Zahlen gibt es ab 12.08, dann auch zum Gewinn je Aktie, dessen Entwicklung mich sehr interessiert. Die Gesamtschätzung für die EBIT Marge wurde zudem von 30 auf 33% angehoben - m.E. immer noch zu konservativ. Aber lieber so als anders herum. Die Aktie selbst ist nach wie vor sündhaft teuer - wenn man aber jetzt bald 20 Jahre in Folge Umsätze und Gewinne durch alle Krisen hindurch steigert irgendwo auch nicht verwunderlich.
Gute News gab es auch von Kontron:
https://www.finanznachrichten.de/nachrichten-2024-07/6280801…
Während der Aktienkurs eher vor sich hin dümpelt läuft es operativ weiterhin richtig gut - für mich sehr erfreulich.
Euch allen einen schönen Mittwoch und bleibt mir gesund und optimistisch
lg Kronos
3
2
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.549
Heute kommt dann auch schon die entsprechende Erholung.
War wohl ein Schnäppchen heute morgen.
Natürlich war der Anstieg des Kurses schon rasant, aber in anderen Bereichen haben wir das auch bei weniger Substanz.
Bleibt für mich ein stabiles Investment.
so long
linkshaender
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.550
Gestern kamen die Zahlen von United Rentals:
https://seekingalpha.com/pr/19796312-united-rentals-announce…
Der Umsatz konnte um 6,2% gesteigert werden, der Gewinn je Aktie legte um gute 11% zu. Beim Ausblick hat man die Grundbasis der Range erhöht und das Maximum etwas herabgesetzt - für mich jetzt kein Grund zu Jubel oder Trauer. URI verbleibt ein typischer Zykliker, aber eben einer der seit Jahr(zehnt)en immer höhere Hochs und Tiefs generiert und damit sehe ich mich hier langfristig mit meinem Investment richtig am Platz.
Meines Erachtens gute Zahlen brachte auch Molina Healthcare:
https://seekingalpha.com/pr/19796285-molina-healthcare-repor…
Der Umsatz wurde um 18,8% gesteigert, der Gewinn je Aktie legte um knappe 4% zu. Gerade beim Gewinn zwar nicht überragend aber besser als der Markt erwartet hatte. Auf lange Sicht mache ich mir um den Wert wenige Sorgen und man sollte auf Sicht von mehreren Jahren sowohl bei Umsatz und Gewinn weiter zulegen können und das bei einem KGV von knapp 13 - da kann man m.E. nicht groß meckern.
Einmal mehr richtig gut war, was Carlisle und Companies abgeliefert hat:
https://seekingalpha.com/pr/19796189-carlisle-companies-repo…
Der Umsatz ging um 11% hoch, der Gewinn je Aktie legte um 33% zu. Damit zementiert die Firma m.E. einmal mehr ihre Ausnahmestellung und zeigt wie wichtig ein gutes und dezentral hervorragend funktionierendes Management ist. In Anbetracht der Aussichten und der starken Historie ist die Aktie mit einem KGV von 20 aktuell für mich weder günstig noch teuer sondern relativ fair bewertet. Für mich bleibt Carlisle eine der besten Firmen in ihrem Spezialgebiet und ich weiter an Bord.
Ich wünsche euch allen einen schönen Mittwoch und bleibt mir gesund und optimistisch
lg Kronos
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.551
Hammerzahlen brachte gestern m.E. Emcore:
https://seekingalpha.com/pr/19796912-emcor-group-inc-reports…
Der Umsatz wurde um 20,4% gesteigert, das EPS um saustarke 78%. Das kann sich wirklich sehen lassen, zumal gleichzeitig das Orderbacklog um 8,2% gewachsen ist. Zwar deutet dies auf eine Verlangsamung des Wachstums hin - das aber auf einem extrem hohen Niveau und gerade die gesteigerte Profitabilität ist sehr erfreulich. Warum das abverkauft wurde kann ich persönlich nicht ganz nachvollziehen. Die Aktie hat zwar ein KGV von aktuell etwa 17, das ist in Anbetracht der historischen Entwicklung und Qualität und der aktuellen operativen Dynamik in meinen Augen aber echt nicht teuer. Ich bleibe dabei.
Ebenfalls sehr stark legte Comfort Systems vor:
https://seekingalpha.com/pr/19797955-comfort-systems-usa-rep…
Der Umsatz wurde enorm um 40,3% gesteigert, der Gewinn je Aktie um über 90%. Das sind sehr beeindruckende Zahlen. Zwar ging da Backlog leicht um 3% zurück - bei einem Wachstum von 40,3% aber verschmerzbar und teilweise saisonell bedingt. Die Aktie bleibt allerdings, das muss man auch fairerweise sagen, nicht ganz billig. Sollte die aktuelle Dynamik der letzten Jahre in den kommenden Jahren aber fortgeschrieben werden dann ist das zu verschmerzen und sollte sich rasant relativeren. Selbst wenn die Gewinne "nur" noch um 30% wachsen sollten wäre hier ein in meinen Augen attraktives PEG vorhanden.
Überrascht hat mich, wie stark Abbvie abgeschnitten hat:
https://seekingalpha.com/pr/19796950-abbvie-reports-second-q…
Trotz nach wie vor stark rückläufigen Humira Umsätzen stand ein Umsatzplus von 4,3% zu Buche. Es liegt daran, das Skyrizi und Rinvoq mit traumhaften 45% bzw. 56% wachsen und auch die kommenden Jahre rasant zulegen sollten. M.E. blendende Aussichten für die Zukunft von Abbvie, weiterhin steigende Divienden und ein rundum gelungenes Investment.
Auch mit den Zahlen Arthur J Callagher bin ich sehr zufrieden:
https://seekingalpha.com/pr/19798072-arthur-j-gallagher-and-…
Der Umsatz wurde um 13,9% gesteigert, der Gewinn je Aktie um knapp 20%. Das kann sich m.E. sehen lassen und lt. Management sind die weiteren Aussichten sehr gut und man hat nach wie vor eine stramm gefüllte Merger-Pipeline die das organische Wachstum in etwa gleicher Höhe flankieren sollte. M.E. sehr gute Zukunftsaussichten und eine Fortschreibung der exzellenten Performance der Vergangenheit.
Ebenfalls zufrieden war ich mit den Zahlen von Kinsale:
https://seekingalpha.com/pr/19798014-kinsale-capital-group-r…
Der Umsatz wurde um 30% gesteigert, das Net Invest Income um gute 48%, der Gewinn je Aktie um 27,2%. Die Aktie ist nach wie vor sehr teuer - das Unternehmen stellt seine operative Exzellenz aber einmal mehr unter Beweis und zeigt eindrucksvoll auf, dass man eben auch viel Qualität für sein Geld erhält. Übergewichten würde ich die Aktie auf dem aktuellen Niveau zwar definitiv nicht - auf lange Sicht sehe ich hier aber nach wie vor gute Chancen auskömmliche Renditen zu erzielen.
Insgesamt bin ich mit den Unternehmensmeldungen der letzten Woche sehr zufrieden. Fast alle Unternehmen haben die Umsätze und Gewinne gesteigert und diejenigen die es nicht getan haben, wie ASML hatten gute Gründe und es war so erwartet worden. Die Rücksetzer an den Börsen sind zwar auch am Depot nicht spurlos vorbeigegangen, solange es operativ aber läuft kann ich das sehr, sehr gut verschmerzen.
Euch allen ein schönes und erholsames Wochenende. Genießt das Leben und seid glücklich
lg Kronos
7
7
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.552
Kinsale Capital
Zitat von kronos01: Ebenfalls zufrieden war ich mit den Zahlen von Kinsale:
https://seekingalpha.com/pr/19798014-kinsale-capital-group-r…
Der Umsatz wurde um 30% gesteigert, das Net Invest Income um gute 48%, der Gewinn je Aktie um 27,2%. Die Aktie ist nach wie vor sehr teuer - das Unternehmen stellt seine operative Exzellenz aber einmal mehr unter Beweis und zeigt eindrucksvoll auf, dass man eben auch viel Qualität für sein Geld erhält. Übergewichten würde ich die Aktie auf dem aktuellen Niveau zwar definitiv nicht - auf lange Sicht sehe ich hier aber nach wie vor gute Chancen auskömmliche Renditen zu erzielen.
Ich ringe auch noch mit mir, ob ich meine Position aufstocke. Kinsale liefert unbeirrt ab und zeigt keine Anzeichen von Schwäche.
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.553
ich habe heute wieder EME aufgestockt. Ohne dich wäre ich nicht auf die Aktie gestoßen. Das Wachstum ist wirklich beeindruckend und ein KGV für das laufende Jahr von unter 20 ist bei weitem nicht zu hoch. Auch wenn die Aktie schon mehr als gut gelaufen ist, traue ich EME zu, auch bei einem schwächeren Wachstum noch 20% steigerung in den nächsten Jahren zu.
LNTH habe ich inzwischen komplett verkauft und hoffe wieder tiefer einsteigen zu können. Der Kursanstieg ging mir hier etwas zu schnell.
Vielleicht ist SMCI nach/während der aktuellen Korrektur wieder interessant. Ich denke hier kann man langsam wieder einsteigen. Das KGV für das vergangene Jahr liegt knapp unter 30 und wird im neuen Jahr (ab Juli 24) wohl unter 20 fallen.
Bist Du eigentlich bei IES Holding auch an Board ? Auch hier haben wir ein PEG von unter 0,3 !!!
Ansonsten schön von dir zu hören! Ich wünsche Dir alles Gute und hoffe, dass es privat wieder besser für Dich läuft.
Viele Grüße
Hoffmann69
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.554
vielen Dank für die lieben Worte. Privat läuft es auf die Scheidung hinaus - ist zwar nicht schön und bitter, aber leider unvermeidbar und der richtige Weg.
Ist blöd die Kinder nur noch am Wochenende richtig zu sehen aber da muss ich durch.
Bei IES bin ich auch an Bord. Super Firma und ich denke ich stocke die Aktie jetzt auch noch weiter auf - der Case ist einfach zu gut.
Ein weiterhin schönes und tolles Wochenende allen 🙂
Lg Kronos
0
0
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.555
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.556
@ Kronos01
unter den aktuellen privaten schwierigen Umständen. In die Jeder, wirklich Jeder, ganz schnell ohne viel zutun geraten kann...
Ich drück Dir weiterhin alles Gute und das gut durch die Sache durchkommst.
Wird auch wieder bergauf gehen.
Viele Grüße codiman
Zitat von kronos01: Hallo Hoffmann,
vielen Dank für die lieben Worte. Privat läuft es auf die Scheidung hinaus - ist zwar nicht schön und bitter, aber leider unvermeidbar und der richtige Weg.
Ist blöd die Kinder nur noch am Wochenende richtig zu sehen aber da muss ich durch.
Bei IES bin ich auch an Bord. Super Firma und ich denke ich stocke die Aktie jetzt auch noch weiter auf - der Case ist einfach zu gut.
Ein weiterhin schönes und tolles Wochenende allen 🙂
Lg Kronos
3
3
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.557
und einen schönen Dienstag euch allen.
@Solea1: Ja, das ist richtig. Ganz so schlimm war es zwar nicht, aber ich musste einsehen, dass meine Frau ihren Narzismus nicht überwinden wird und mich immer wieder belügen und betrügen wird - und das stellt einfach keine Basis dar um den Rest des Lebens zusammen zu bleiben. Dafür bin ich mir selbst inzwischen zu viel Wert um das länger mitzumachen, zumal auch ihre Depressionen nie einfach zu ertragen waren.
@Codiman: Ja, das kann schneller gehen als man denkt und damit rechnet und ich wünsche es niemanden so etwas durchmachen zu müssen. Ich sage mir aber immer: Das haben so viele andere Menschen auch geschafft und von denen waren einige mit Sicherheit noch viel schlimmer dran als ich. Das hilft etwas, auch wenn man immer wieder mal richtige Downphasen erlebt die einen runter ziehen. Ich versuche da aktuell diesen Schmerz zuzulassen und ihn nicht zu verdrängen damit er irgendwann schwächer wird und es leichter zu ertragen ist. Bisher funktioniert das größtenteils ganz gut und ich habe zum Glück gute Freunde, Kollegen und meine Kinder, die mir dann rasch wieder raus helfen wenn das Loch doch mal größer zu werden droht.
Für das Depot gab es heute die Zahlen von Watsco:
https://seekingalpha.com/pr/19800747-watsco-reports-record-s…
Der Umsatz stieg um 7%, der Gewinn je Aktie legte knapp um 2% zu. Insgesamt zwar in Ordnung, aber keine berauschenden Zahlen. Hier liegen die Hoffnungen auf den Aufschwung in 2025/2026 wenn die neuen Regulatorien in den Staaten für kräftigen Rückenwind sorgen sollten. Andernfalls wäre der Kurs sicherlich nicht mehr auf diesem hohen Niveau sondern vermutlich schon etwas stärker abverkauft worden. Einen Grund für mich um aufzustocken kann ich derzeit aber nicht ausmachen, zumindest nicht auf dem aktuellen Kursniveau.
Auch von Ufpi gab es Ergebnisse:
https://seekingalpha.com/pr/19800747-watsco-reports-record-s…
Der Umsatz ist um knapp 7% geringer ausgefallen, der Gewinn je Aktie gab um knapp 16% nach. Das ist im Rahmen und für einen zyklischen Titel in der Abschwungphase auch ganz okay. Ich bleibe weiter an Bord da die Historie zeigt, dass es auch wieder andere Phasen geben wird wo es deutlich nach oben geht. Wann diese aber kommen ist schwer vorherzusagen und für mich eher ein "Langweiler" zum liegen lassen und abwarten. Auf lange Sicht ist die Kursperformance nämlich nach wie vor sehr gut und sollte m.E. auch in Zukunft so sein.
Dann habe ich gesehen das mein Post zum Verkauf von Epsilon verschluckt worden ist, lag wohl daran das ich das am Handy versucht hatte. Hintergrund dafür war aber keineswegs eine schlechte operative Entwicklung sondern ein Übernahmeangebot der Aktien durch einen Dritten, der beabsichtigt die Firma aufzukaufen und einen Squeeze Out durchzuführen. Da mir so etwas zu halten schon in Deutschland zu stressig ist, muss ich mir das bei einem griechischen Titel nicht geben und habe daher meine Aktien verkauft und die Gewinne eingetütet. Es war eine der ersten Aktien die mir hier im eigenen Thread empfohlen worden ist und am Ende standen knappe 200% Gewinn zu Buche - etwas, dass ich mit nur extrem wenig anderen Werten bisher geschafft habe. Von daher nochmal mein herzliches Dank den Empfehler von Epsilon
Euch allen noch eine schöne Woche und bleibt mir gesund und optimistisch und genießt die Sonne und das Leben
lg Kronos
4
4
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.558
https://seekingalpha.com/pr/19800626-ufp-industries-announce…
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.559
trotz lately singendem Umsatz notiert die Aktie von Louisiana-Pacific (LPX) am Allzeithoch
https://lpcorp.com * https://en.wikipedia.org/wiki/Louisiana-Pacific
https://investor.lpcorp.com/static-files/8d3c3336-58c0-4a48-…
https://seekingalpha.com/article/4696567-louisiana-pacific-g…
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.560
@Henry: Sieht interessant aus die Aktie, die werde ich mir heute mal genauer zu Gemüte führen.
Zahlen gab es gestern auch von Pfizer:
https://seekingalpha.com/news/4129958-pfizer-non-gaap-eps-of…
Der Umsatz kam um 2% voran, das adjusted Diluted EPS gab um 11% nach. Keine überragenden Zahlen aber etwas besser als vom Markt erwartet. Richtig vorwärts dürfte es erst gehen, wenn aus der Pipeline was nachrückt. Ich hatte den Wert hauptsächlich wegen der satten Dividendenrendite geholt, diese Rechnung geht bisher auf, auch wenn ich im Nachhinein doch besser bei Abbvie aufgestockt hätte.
Gute News zu BNT211 gab es indessen von Biontech in Kombination mit Libtayo von Regeneron:
https://seekingalpha.com/news/4130080-biontech-stock-gains-w…
Auf den ersten Blick liest sich dies nach einem sehr starken primären Endpoint Ergebnis. Wenn jetzt auch die sekundären Endpunkte so gut erreicht werden und das ganze entsprechend präsentiert wird dürfte viel für eine Zulassung sprechen. Eine Garantie gibt es wie immer aber nicht und die Aktie bleibt weiterhin hoch spekulativ mit entsprechend hohen Chancen sowohl nach unten als auch nach oben. Von daher bitte die Risiken immer bewusst haben bei einem solchen Investment, denn diese sind trotz aller Qualität bei Biontech nicht von der Hand zu weisen.
Vom Markt vorbörslich nicht gut werden die Zahlen von Microsoft aufgenommen:
https://www.microsoft.com/en-us/investor/earnings/fy-2024-q4…
Der Umsatz wurde 15% gesteigert, der Gewinn je Aktie um 10%. Für mich sind die Zahlen neutral. Weder besonders schlecht noch besonders gut und in Anbetracht der nach wie vor stolzen Aktienbewertung wäre eine kleine Korrektur alles andere als verwunderlich. Dass Microsoft auf lange Sicht aber munter Umsätze und Gewinne steigern dürfte - daran zweifle ich persönlich nicht, so dass der langfristige Investmentcase für mich nach wie vor intakt ist und gut aussieht.
Mal sehen was der heutige Tag an Zahlen mit sich bringt und was die Börsen daraus machen. Euch derweil einen schönen Tag und hoffentlich gutes Wetter und viel Freude
lg Kronos
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.561
Gestern gab es von Arch Capital die Zahlen, die m.E. einmal mehr famos waren:
https://seekingalpha.com/pr/19801852-arch-capital-group-ltd-…
Die Gross Writen Premiums erhöhten sich um 11%, der Gewinn je Aktie um fast 34%. Es läuft also genau in die richtige Richtung und das mit einem moderaten KGV von etwa 10. Für mich war das gestern der Grund um die Aktie noch einmal kräftig zuzukaufen und einen Teil der Erlöse des Epsilon Verkaufs zu reinvestieren. So viel Qualität und Wachstumsstärke zu moderaten Preisen bekommt man schließlich m.E. nicht überall. Das der Kurs nach diesen Zahlen nachgegeben hat ist für mich sehr verwunderlich – aber auch nicht schlecht, je günstiger man reinkommt desto besser. Langfristig dürfte es für die Aktie bei dieser operativen Entwicklung ohnehin nur eine Richtung geben in die sie marschiert.
Ebenfalls sehr gut gefallen haben mir die Zahlen von Kaspi:
https://ir.kaspi.kz/media/2Q_2024_Presentation.pdf
Der Umsatz wurde um 36% gesteigert, das Net Income um 25%. Das kann sich durchaus sehen lassen und auch wenn das zweite Halbjahr etwas schwächer ausfallen sollte bestätigt man aufgrund eines guten Starts in Q3 die Guidance mit einem Gesamtzuwachs beim Net Income von 25% dieses Jahr. Das PEG bleibt damit deutlich unter 1 und auch dank der üppigen Dividende halte ich Kaspi weiterhin für sehr aussichtsreich positioniert – sofern man mit dem Länderrisiko Kasachstan klarkommt. Allzu hoch sollte man m.E. trotz aller guten Voraussetzungen einen Wert der dieses Risiko mit sich trägt nämlich nicht gewichten (nur meine Meinung, keine Anlageempfehlung).
Auch von Lam gab es gute Zahlen:
https://seekingalpha.com/pr/19803591-lam-research-corporatio…
Der Umsatz wuchs um 20,7% YoY und der Gewinn je Aktie stieg um 30%. Das sind ordentliche Wachstumszahlen und auch die Guidance lag über den Markterwartungen. Die Aktie selbst legte kräftig zu. Lam bleibt damit teuer – aber eben auch exzellent aufgestellt für weiteres Wachstum in den kommenden Jahren und ich gehe davon aus, hier noch sehr viel Freude mit meinem Investment zu haben.
Auch Aflac hatte die Zahlen parat:
https://seekingalpha.com/pr/19803551-aflac-incorporated-anno…
Während der Umsatz leicht um 0,6% nachgab kam das Ergebnis je Aktie auf Adjusted Basis um 15,8% höher daher. Das ist sehr ordentlich und kann sich sehen lassen. Aflac ist damit aber weiterhin nicht billig und man zahlt ein gutes Premium für die Aktie. Zwar bin ich auch hier von der weiteren positiven Entwicklung überzeugt und die Historie ist beeindruckend, neu einsteigen würde ich aber vermutlich auf diesem Niveau nicht und mir eher eines der anderen, günstiger bewerteten Versicherungsunternehmen krallen (wie zuletzt Arch Capital).
Auch Axcelis vermeldete die Zahlen:
https://seekingalpha.com/pr/19803502-axcelis-announces-finan…
Der Umsatz gab um 6,4% nach, der Gewinn je Aktie gab um knapp 1% nach. Das sind deutlich schlechtere Ergebnisse als ich erwartet hatte und in Anbetracht der Tatsache, dass man zuletzt immer deutlich besser als der Markt abgeschnitten hatte ist das für mich auch sehr überraschend. Ich werde mir später mal den Earnings Call durchlesen und schauen ob hier Grund zur Sorge besteht oder nur eine vorrübergehende Delle vorherrscht.
Ich wünsche euch allen einen schönen Donnerstag, bleibt gesund und optimistisch und genießt das Leben
Lg Kronos
4
3
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.562
Einmal mehr beeindruckend abgeliefert hat Camtek:
https://seekingalpha.com/pr/19804211-camtek-announces-result…
Der Umsatz stieg (Auch Dank des letzten Zukaufs) um 39%, der Gewinn legte um 51% auf GAAP Basis zu, auf Non GAAP Basis um 49%. Sehr starke Ergebnisse die einmal mehr die Ausnahmestellung von Camtek untermauern. Die Firma entwickelt sich seit Jahren deutlich stärker als die Konkurrenz und schlägt das Marktwachstum meist um das Doppelte. Entsprechend teuer bezahlt ist die Aktie aktuell aber auch. Gleichzeitig stellt Camtek für mich aber auch ein gutes Beispiel dafür dar, dass sich bei dauerhafter Exzellenz eines Unternehmens und einer teuren Aktienbewertung ein Investment trotzdem lohnen kann, da die rasant steigenden Gewinne dazu führen das die Aktie relativ schnell in die Anfangs teuere Bewertung hineinläuft. Natürlich gibt es keine Garantie, dass Camtek auch weiterhin operativ so exzellent abliefern wird wie bisher – ich persönlich halte es aber für wahrscheinlich und bleibe an Bord. Bedauerlich ist nach wie vor, dass ich den Rücksetzer Mitte 2022 nicht zum Nachkaufen genutzt habe obwohl ich schon mal kurz davor stand – das hätte sich jetzt so richtig gelohnt aber Market Timing war ja bekanntlich noch nie meine Stärke. Von daher bin ich gespannt wie weit es jetzt für Camtek runter geht und ob ich diesmal rechtzeitig aufstocken kann. Immerhin hat man vom Peak schon einige verloren, ist aber damit immer noch nicht billig. Vielleicht hat jemand der sich mit Charttechnik auskennt eine Idee, wo ein möglicher Aufsatzpunkt liegen könnte.
Überrascht haben mich die starken Ergebnisse von Regeneron:
https://seekingalpha.com/pr/19804222-regeneron-reports-secon…
Der Umsatz wurde um 12% gesteigert, der Gewinn auf GAAP Basis legte um 46% zu, der aussagekräftigere NON GAAP Gewinn um 13%. Vor allem Libtayo hat begeistert und mit kommt mit einer Steigerungsrate von 42% immer mehr in Fahrt. Ich gehe davon aus, dass man an dem Medikament noch viel Freude haben wird als Regeneron Aktionär. Die Aktie selbst ist leider nicht mehr wirklich billig, stellt m.E. aber trotzdem ein Top Investment im Pharma Sektor dar sofern man sich damit anfreunden kann, dass es im Gegensatz zu Konkurrenten wie Abbvie keine üppige Dividende on Top gibt.
Gute Ergebnisse gab es von Patrick Industries:
https://seekingalpha.com/pr/19804665-patrick-industries-inc-…
Der Umsatz wurde um 10% gesteigert, das Ergebnis je Aktie um 13%. Einziger Wermutstropfen: Durch den letzten Zukauf ist die Verschuldung wieder ein gutes Stück gestiegen und liegt jetzt bei 2,6. Das ist nicht niedrig, sollte aber in Anbetracht sinkender Zinsen in den USA weiterhin machbar sein für das Unternehmen. Der langfristige Trend ist jedenfalls intakt und die Bewertung nach wie vor nicht abgehoben.
Im Gegensatz zum Markt bin ich auch einmal mehr mit dem Ergebnis von Apple sehr zufrieden:
https://seekingalpha.com/pr/19805912-apple-reports-third-qua…
Der Umsatz wurde um 5% gesteigert, der Gewinn je Aktie um 11%. Es beeindruckt mich dabei vor allem, dass jetzt etliche Quartale in Folge das operative Ergebnis (Gewinn je Aktie) deutlich stärker als der Umsatz gestiegen ist. Wenn sich dieser Trend fortsetzt sollte es langfristig für Apple weiter nach oben gehen – auch wenn die Bewertung nach wie vor natürlich sehr teuer daher kommt und kurzfristig entsprechendes Abwärtspotential aufweist.
Nicht geizen lässt sich Carlisle and Companies:
https://seekingalpha.com/news/4132531-carlisle-companies-inc…
Zwar ist die Dividendenrendite damit nach wie vor nicht sonderlich hoch, die Steigerungsraten können sich jedoch sehen lassen und die Ausschüttungsquote ist verdammt niedrig, so dass auch in Zukunft mit derartig deutlichen Steigerungen zu rechnen ist.
Gestern war mal wieder ein schwarzer Tag für das Depot, es ging um gute 3% runter da der hohe Chipanteil, insbesondere Broadcom, für überdurchschnittliche Verluste gesorgt hat. Für mich aber kein Beinbruch, schließlich sind etliche Titel aus dem Bereich schon extrem weit gelaufen gewesen und haben absurd starke Bewertungsniveaus erreicht. Von daher sehe ich das eher als gesunde Rücksetzer an, zumal die Chipbranche m.E. in den nächsten 10 Jahren, wie auch in den letzten 10 Jahren, zu den am stärksten wachsenden Märkten zählen dürfte.
Ich wünsche euch allen einen schönen Freitag und dann ein hoffentlich erholsames Wochenende bei gutem Wetter. Bleibt mir gesund und genießt das Leben im Kreis eurer liebsten
Lg Kronos
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.563
Während es an den Börsen drunter und drüber geht trudeln auch für das Depot gute und schlechte Nachrichten ein.
Fangen wir mit den nicht so guten Zahlen an, mit Atkore:
https://seekingalpha.com/pr/19808224-atkore-inc-announces-th…
Beim Umsatz gab es einen Rückgang von 10,5%, der Gewinn je Aktie gab um 38% nach. Das ist nicht schön und auch nicht schön zu reden. Immerhin ist die Aktie jetzt noch mit einem KGV von 8 versehen und man kann weiter sehr billig eigene Aktien zurückkaufen. Die Frage ist, wie lange die zyklische Talfahrt noch anhalten wird bevor es wieder aufwärts geht. Ich bleibe aufgrund der günstigen Bewertung und langfristig m.E. nach wie vor guten Aussichten dabei, stelle mich aber hier auf eine längere Durststrecke bei der Kursentwicklung ein.
Ganz Okay waren für mich die Ergebnisse von Danaos:
https://seekingalpha.com/pr/19807991-danaos-corporation-repo…
Der Umsatz wurde um 2% gesteigert, der Gewinn gab knapp um 4%. Gleichzeitig wurden einige Neubauten in Auftrag gegeben, deren Kaufpreis bereits durch langfristige Charterverträge abgesichert wurde und das bestehende Logbuch ebenfalls aufgefrischt. Alles in allem keine überragenden Zahlen – aber auch nicht der vom Markt schon lange eingepreiste riesige Einbruch. Immerhin verbleibt das KGV knapp unter 3 für ein nahezu schuldenfreies Unternehmen, dass in 2024 zu 99% und für 2025 schon zu 80% ausgebucht ist. M.E. keine schlechte Ausgangsbasis.
Hervorragend war einmal mehr was IES Holdings abgeliefert hat:
https://seekingalpha.com/pr/19806320-ies-holdings-reports-fi…
Der Umsatz wurde um 31,5% gesteigert, der adjusted Gewinn je Aktie um 147%. Das ist einfach nur brutal gut. Dazu gibt es ein neues ARP on Top. Und, fast noch wichtiger, auch das Backlog wurde von 1,5 auf 1,7 Milliarden erhöht und das trotz des enormen Wachstums im abgelaufenen Quartal. Die Aktie selbst ist daher m.E. für diese operativen Zuwächse immer noch günstig bewertet und ich bin nach wie vor nicht unglücklich aufgestockt zu haben. Wenn das Unternehmen operativ weiterhin so erfolgreich arbeitet sollten die Aktionäre noch viel Freude daran haben.
Ich wünsche euch allen einen schönen weiteren Wochenverlauf und gute Nerven bei den Börsenturbulenzen sowie eine schöne private Zeit die über so etwas locker hinwegblicken lässt
Lg Kronos
2
1
1
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.564

Überragende fundamentals, sehr profitabel, unterwertet. Sollten weiter ihren Weg gehen.
https://finviz.com/quote.ashx?t=IESC&p=d
+++
@ Kronos - sehr schön - und sicher auch im Namen vieler anderer - toll und hilfreich, dass du trotz aller Herausfordernugen in deinem Leben, weiter hier zuarbeitest!
LG cleara
4
3
0
0
0
1
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.565
@Cleara: Danke für die lieben Worte. Ich habe ja auch viel durch die Foren und Mitstreiter hier dazu gewinnen können. Da ist es für mich selbstverständlich auch etwas zurückzugeben, zumal es mir grundsätzlich auch Spaß macht und ich hoffe es bringt dem einen oder anderen etwas und hilft ihm dabei seine finanzielle Zukunftsplanung etwas besser aufzustellen.
Gute Ergebnisse hatte derweil Fortinet parat:
https://seekingalpha.com/news/4135319-fortinet-non-gaap-eps-…
Der Umsatz konnte um 10,9% gesteigert werden, der Gewinn auf Non GAAP Basis um 50%. Gleichzeitig veröffentlichte man eine Guidance für Q3 sowie das Restjahr 2024 die sehr deutlich über den Markterwartungen lag und kündigte einen weiteren Zukauf an (Next DLP):
https://seekingalpha.com/news/4135270-fortinet-q2-earnings-s…
Klingt für mich alles sehr gut und Fortinet sollte weiterhin seinen Weg gehen. Ich bleibe weiterhin an Bord und investiert, auch wenn die Bewertung nach wie vor nicht billig ist und das Ganze sich erst auf lange Sicht rechnen dürfte.
Sehr gute Zahlen vermeldete auch Global Ship Lease:
https://seekingalpha.com/news/4133823-global-ship-lease-non-…
Der Umsatz wurde um 8,6% gesteigert, der Gewinn auf Non GAAP Basis ging um 17,7% nach oben. Gleichzeitig wurde das Contract Book erweitert und die Dividende erhöht. Die Verschuldung sinkt zudem weiterhin in erfreulich starkem Maße und man kauft weiterhin zu einem KGV von unter 3 eigene Aktien zurück. Für mich genau der richtige Weg um langfristige Mehrwerte zu schaffen und insgesamt ist man mit der geschäftspolitischen Ausrichtung m.E. deutlich Aktionärsfreundlicher unterwegs als die etwas günstigere Danaos.
Bereits am Montag kamen die Zahlen von Biontech:
https://seekingalpha.com/pr/19807008-biontech-announces-seco…
Der Umsatz lag knapp 24% unter dem Vorjahr und es wurde ein Verlust von 3,36 € je Aktie generiert da die Covic Umsätze erst in Q3+Q4 richtig fließen werden. Für das Gesamtjahr gehe ich weiterhin von einem moderaten Verlust aus, die finanziellen Mittel von etwa 18,5 Milliarden Euro sollten das aber gut abdecken und das auch in den Folgejahren. Entscheidend wird sein ob aus der Pipeline von jetzt über 20 Kandidaten tatsächlich 1-3 die Marktreife erreichen und zukünftig für kräftige Umsatzzuwächse sorgen werden. Gelingt dies dürfte die Aktie sehr viel Potential nach oben haben. Gelingt es nicht droht auf lange Sicht theoretisch irgendwann ein Totalverlust. Hier muss jeder für sich selbst bewerten wie ihm das CRV gefällt und ob er diese Risiken und Chancen eingehen will. Mir persönlich gefällt die Entwicklung der Pipeline, insbesondere die letzten Daten von BNT 111, aber das soll bitte niemand als Anlageempfehlung nehmen. Bitte unbedingt selbst einlesen und bewerten.
Ich wünsche allen einen schönen und erholsamen Mittwoch und bleibt mir gesund und optimistisch und glücklich
Lg Kronos
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.566
@ IES - hatte ich bisher komplett übersehen.
Posting: 75.380.771 von HenryScheinulf am 02.03.24 00:45:00 im Thread: Wachstumsaktien - der perfekte Weg zu einem einem entspannten Ruhestand
2
0
2
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.567
vielen Dank und liebe Grüße
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.568
Schön, dass du wieder an Bord bist und die weniger angenehmen Augenblicke hinten anstellst. die Herausforderungen wirst du bewältigen , wie hier im Thread mit den Werten – welche den Weg nach Norden einschlagen!
Ein Blick auf die wichtigsten Kennzahlen im Vergleich zu den Schätzungen
Fortinet Aktie WKN: A0YEFE ISIN: US34959E1091
https://finance.yahoo.com/news/fortinet-ftnt-q2-earnings-tak…

Für das im Juni 2024 abgeschlossene Quartal meldete Fortinet (FTNT) einen Umsatz von 1,43 Milliarden US-Dollar, ein Plus von 11 % gegenüber dem Vorjahreszeitraum. Der Gewinn pro Aktie belief sich auf 0,57 US-Dollar, verglichen mit 0,38 US-Dollar im Vorjahresquartal.
Der gemeldete Umsatz liegt im Vergleich zur Konsensschätzung von Zacks bei 1,4 Milliarden US-Dollar, was eine Überraschung von +2,31 % darstellt. Das Unternehmen überraschte mit einem Gewinn pro Aktie von +39,02 %, wobei die Konsensschätzung pro Aktie bei 0,41 US-Dollar lag.
Während die Anleger die Veränderungen der wichtigsten Zahlen (Umsatz und Gewinn) im Jahresvergleich und deren Vergleich mit den Erwartungen der Wall Street genau beobachten, um ihr weiteres Vorgehen zu bestimmen, gibt es einige Schlüsselkennzahlen, die stets einen besseren Einblick in die grundlegende Leistung eines Unternehmens geben.
Da diese Kennzahlen eine entscheidende Rolle bei der Bestimmung der Umsatz- und Gewinnzahlen spielen, können Anleger die Kursentwicklung einer Aktie besser einschätzen, wenn sie diese mit den Vorjahreszahlen und den Einschätzungen der Analysten vergleichen.
So hat Fortinet im gerade veröffentlichten Quartal im Hinblick auf die von den Wall Street-Analysten am häufigsten beobachteten und prognostizierten Kennzahlen abgeschnitten:
Gesamtfakturierung (Nicht-GAAP)
: 1,54 Milliarden US-Dollar im Vergleich zur durchschnittlichen Schätzung von 1,52 Milliarden US-Dollar basierend auf 10 Analysten.
Summe der abgegrenzten Erlöse
: 5,90 Milliarden US-Dollar gegenüber der durchschnittlichen Schätzung von sechs Analysten von 5,91 Milliarden US-Dollar.
Umsatz – Europa, Naher Osten und Afrika
: 565,20 Millionen US-Dollar gegenüber 548,24 Millionen US-Dollar, die von zwei Analysten im Durchschnitt geschätzt wurden. Im Vergleich zum Vorjahresquartal stellt diese Zahl eine Veränderung von +11,5 % dar.
Geografische Umsätze – Amerika gesamt
: 595,30 Millionen US-Dollar gegenüber der durchschnittlichen Schätzung zweier Analysten von 576,69 Millionen US-Dollar.
Umsatz – Asien-Pazifik und Japan
: 273,80 Millionen US-Dollar gegenüber 274,62 Millionen US-Dollar, die von zwei Analysten im Durchschnitt geschätzt wurden. Im Vergleich zum Vorjahresquartal stellt diese Zahl eine Veränderung von +10 % dar.
Umsatz - Gesamtprodukt
: 451,90 Millionen US-Dollar gegenüber der durchschnittlichen Schätzung der 12 Analysten von 425,40 Millionen US-Dollar. Die gemeldete Zahl stellt eine Veränderung von -4,4 % gegenüber dem Vorjahr dar.
Umsatz - Dienstleistungen
: 982,40 Millionen US-Dollar gegenüber der durchschnittlichen Schätzung der 12 Analysten von 976,06 Millionen US-Dollar. Die gemeldete Zahl stellt eine Veränderung von +19,8 % gegenüber dem Vorjahr dar.
Bruttogewinn – Produkt Nicht-GAAP
: 298,40 Millionen US-Dollar gegenüber der durchschnittlichen Schätzung von neun Analysten von 243,40 Millionen US-Dollar.
Bruttogewinn - Service, nicht GAAP
: 870,20 Millionen US-Dollar gegenüber 837,10 Millionen US-Dollar, die von neun Analysten im Durchschnitt geschätzt wurden.
Bruttogewinn - Produkt
: 296,80 Millionen US-Dollar gegenüber 239,04 Millionen US-Dollar, die von drei Analysten im Durchschnitt geschätzt wurden.
Bruttogewinn - Dienstleistungen
: 862,50 Millionen US-Dollar im Vergleich zur durchschnittlichen Schätzung von 844,80 Millionen US-Dollar basierend auf drei Analysten.
Die Aktien von Fortinet haben im letzten Monat eine Rendite von -7,9 % erzielt, während der Zacks S&P 500 Composite eine Veränderung von -6,7 % verzeichnete. Die Aktie hat derzeit einen Zacks-Rang #3 (Halten), was darauf hindeutet, dass sie sich in naher Zukunft im Einklang mit dem breiteren Markt entwickeln könnte.
Möchten Sie die neuesten Empfehlungen von Zacks Investment Research? Heute können Sie die 7 besten Aktien für die nächsten 30 Tage herunterladen.Klicken Sie hier, um diesen kostenlosen Bericht zu erhalten
2024-08-07 Fortinet, Inc. gibt Gewinnprognose für das dritte Quartal und das gesamte Geschäftsjahr 2024 ab
https://de.marketscreener.com/kurs/aktie/FORTINET-INC-601031…
Fortinet, Inc. gab eine Gewinnprognose für das dritte Quartal und das gesamte Geschäftsjahr 2024 ab. Für das dritte Quartal erwartet das Unternehmen einen Umsatz in der Spanne von 1,445 bis 1,505 Milliarden US-Dollar.
Für das Gesamtjahr erwartet das Unternehmen einen Umsatz in der Spanne von 5,800 bis 5,900 Milliarden Dollar.
Habe bei Dir „Bauwerte“ entdeckt - hast du zu diesem Bereich eine berufliche Beziehung?
Z.B CSL eine Daumen!!👍
Bleibe auch weiterhin an Bord, Gruss RS
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.569
@Solea: Ja, bei Adesso bin ich nach wie vor an Bord und finde den Rückgang auch übertrieben. Grund dafür waren die letzten Zahlen:
https://www.adesso-group.de/en/investor-relations/veroeffent…
So wuchsen die Umsätze in H1 um 16%, das EBITDA um 10% auf das gesamte H1 gesehen, in Q2 sogar um 37%. Gefallen hat dem Markt aber nicht, dass man die Jahresguidance für das EBITDA nach unten angepasst hat. Auf der einen Seite nachvollziehbar – auf der anderen Seite ist die Aktie mittlerweile schon relativ günstig, sofern die aktuelle Guidance gehalten werden kann. Nachdem man jahrelang wie auf Schienen abgeliefert hat, sieht es hier seit ca. 1,5 Jahren ja nicht so gut aus. Ich gebe der Aktie noch etwas Zeit die Trendwende zu schaffen.
@Rastelly: Vielen Dank für die lieben Worte und nein, mit der Baubranche habe ich tatschlich überhaupt nichts am Hut. Auf diese Aktien wurde ich zu einem Großteil durch Henry Scheinulf sowie den Autor Leo Nelissen von Seeking Alpha aufmerksam. Glücklicherweise, denn früher hatte ich diesen Sektor eigentlich für nicht so attraktiv gehalten und da wären mir doch einige richtige Perlen entgangen ohne diese Hinweise. Bei CSL kam der Kurs zuletzt trotz sehr guter Zahlen und Aussichten sogar zurück, das KGV liegt bei aktuell 18. Ich bin daher am überlegen mir noch ein paar Aktien zu gönnen da ich persönlich (keine Anlageempfehlung) das als sehr gute Gelegenheit ansehe.
Zufrieden war ich mit den Zahlen von Nexstar Media:
https://seekingalpha.com/pr/19812155-nexstar-media-group-rep…
Der Umsatz wurde um 2% gesteigert, der Verlust beim CW um 33% reduziert und die Marge dementsprechend verbessert. Beim Gewinn je Aktie blieb ein Anstieg von 34% hängen. Man ist also on Track CW auf die Spur zu kriegen. Gleichzeitig dürften die nächste beiden Quartale sehr stark von den hohen Ausgaben für politische Werbung profitieren und es sollten sehr hohe Gewinne eingefahren werden was die nächste Dividendenerhöhung absichern sollte und die angestrebten Aktienrückkäufe finanzieren dürfte (aktuell reicht das genehmigte Kapital für ca. 30% der Aktien). Ich bleibe weiter investiert.
Auch mit den Zahlen und der Guidance von Parker Hannifin bin ich sehr zufrieden:
https://seekingalpha.com/pr/19812357-parker-reports-fiscal-2…
Der Umsatz wurde um 2% gesteigert, der Gewinn je Aktie adjusted um 11%. Auch die Guidance sieht weiteres Wachstum vor. Die Aktie liefert also beständig ab – ist im Moment aber auch hoch bewertet, so dass ein Neukauf oder Zukauf nicht günstig wäre. Ich belasse es daher bei der aktuellen Positionsgröße.
Insgesamt bin ich bisher mit den Zahlen für das Depot sehr zufrieden. Einer Handvoll Ausreiser nach unten stehen ein großer Teil von Gewinnanstiegen und guten Ergebnissen gegenüber sowie gute Aussichten für die meisten Unternehmen. Das lässt einen auch die Kursrückgänge der letzten beiden Wochen gut wegstecken.
Ich wünsche euch allen ein schönes und erholsames Wochenende. Genießt das Leben und macht etwas Schönes mit euren Liebsten
Lg Kronos
3
3
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.570
da ich gerade im Urlaub verweile nur ein paar kurze Worte zum Aktiengeschehen. Aktuell beruhigen sie dich Märkte etwas und erholen sich - ob es von Dauer ist wird man sehen. Zuletzt habe ich beschlossen das Depot wieder etwas umzuschichten und habe mich von folgenden Titeln getrennt:
- Ringmetall
- Shift4Payments
- Jenoptik
Die Gründe bei Ringmetall liegen darin, dass sie meine Erwartungen leider nicht erfüllen konnten und m.E. aus ihrer Marktmacht zu wenig machen. Da halte ich andere Titel wie Carlisle und Companies für extrem aussichtsreicher - und habe folgerichtig in eben jene umgeschichtet.
Shift4Payments und Jenoptik mussten weichen um eine leichte Aufstockung bei Camtek sowie bei Shelly Group zu finanzieren. Etwas Pulver ist zudem nach wie vor trocken um nachzulegen, falls sich irgendwo noch eine Schnäppchensituation auftun sollte.
Ich wünsche euch allen viel Spaß, eine erholsame Woche und denkt daran: Das Leben genießen und auch die Börse mal ein paar Tage lang nur Börse sein lassen
lg Kronos
4
4
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.571
schön dass du hier weitermachst, trotz privater Belastungen!
Und nie verkehrt, das Leben zu genießen, gerade jetzt carpe diem.
Von mir an dieser Stelle auch mal wieder ein Kommentar.
Ich weiß, dass sich viele in Bezug auf die Performance im Contest inspirieren lassen. Ich war zwar mit meiner Selektion meiner Wachstumswerte recht erfolgreich (bisher), aber Vorsicht, es lässt sich ja nicht erkennen, welche Transaktionen danach angepasst an den Newsfluss im Realdepot erfolgten.
Deswegen an dieser Stelle folgende Hinweise:
Überzeugt bin ich weiterhin (Stand nur heute!) von Rheinmetall und vor allem Nvidia.
Axcelis habe ich schon im Januar real verkauft, nach der rückläufigen Entwicklung bei EV und Solar.
Später auch Ardelyx (2 Trick Pony mit Risiken bei beiden Indikationen) und Celsius Holding ( Ende der Wachstumsstory?).
Aktuell möchte ich kritisch auf SMCI hinweisen.
Viele denken, sie entwickeln sich positiv im Schlepptau von NVDA. Das ist aber nicht so eindeutig, sie müssen im Gegenteil die teuren KI Chips bei NVDA kaufen und sehen sich ihrerseits starker Konkurrenz ausgesetzt (u.a. Dell). Das erkennt man an den stark schrumpfenden Margen, auch der fcf ist negativ, dazu ein hoher Kapitalbedarf/Verwässerung.
Auch wenn es daneben durchaus auch aussichtsreiche Aspekte gibt (wie neue Produktionsanlagen), so mahnt zusätzlich auch die extrem hohe Short Quote zur Vorsicht.
Allen hier weiterhin viel Erfolg, schöne Grüße Algol
9
9
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.572
Vorstellung Pegasystems
als Midcap-Wachstumswert, aus dem Bereich KI, der in meinen Augen noch nicht so teuer ist, möchte ich Pegasystems beisteuern.
Unternehmen:
Pegasystems Inc. entwickelt, vermarktet, lizenziert, hostet und unterstützt Unternehmenssoftware, die Organisationen dabei hilft, ihr Geschäft flexibel zu gestalten, damit sie sich an Veränderungen anpassen können. Pega Infinity ist ein Software-Portfolio, das Unternehmen dabei hilft, ihre Kunden in Echtzeit über alle Kanäle hinweg zu erreichen.
Kein lupenreiner Lurochart:

Dafür sind die Kennzahlen nicht schlecht - mit einem Ausrutscher in 2022 ein Grund für die relativ günstige Bewertung.
Die prognostizierten Zahlen gefallen mir. Vor allen Dingen die positive Nettoverschuldung. Man hat also praktisch Netto keine Schulden.
In Gedanken ziehe ich sowas immer von der Marktkapitalisierung in höhe von aktuell 5,84 Mrd. US $ ab.

Für LURO Freunde ist der kontinuierliche Anstieg der Gross Marge interessant. Ich finde die Zahlen können sich
sehen lassen.

Auch sehr wichtig, wo im Endeffekt die Umsätze generiert werden, schwerpunktmäßig in der Cloud.

Und man möchte dort weiter stark wachsen. Das Free Cashflow Ziel für 2027 wird mit ~ 500 Mio. US $ genannt.
VG codiman
4
4
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.573
Während ich aktuell meinen dreiwöchigen Urlaub und die Zeit mit meinen Kindern genieße hat sich auch an der Börse das eine oder andere fürs Depot getan und ich möchte das zumindest in einem kurzen Update festhalten bevor ich dann übernächste Woche wieder voll fürs Börsengeschehen und euch da bin.
@Algol: Vielen Dank du das dich auch mal wieder gemeldet hast und für dein informatives Update. Bei Axcelis habe ich den Absprung verpasst, aktuell beobachte ich die Position aber weiter und kann nicht ausschließen, mich doch noch zu Gunsten eines der anderen Chip-Highflyer davon zu trennen. Auch bei SMCI bin ich wie du skeptisch. Das Wachstum ist natürlich genial – aber die sinkenden Margen geben mir doch sehr zu denken weshalb ich hier nach wie vor an der Seitenlinie agiere.
@Codiman: Sehr interessanter Wert, dessen einziger Makel für mich der langfristige Chart ist, der nicht gerade berauschend aussieht. Allerdings hat man ein starkes Wachstum der wiederkehrenden Erlöse und aktuell auch eine wirklich hohe Gewinndynamik die, wenn sie sich so fortsetzt, auf rasantes Gewinnwachstum schließen lässt. Ich muss zugeben – da juckt es mich schon in den Fingern zumindest mal einen Fuß in die Tür zu stellen und den Titel ins Depot zu holen.
Verschnupft reagiert wurde derweil auf die Zahlen von Williams-Sonoma:
https://seekingalpha.com/pr/19825781-williams-sonoma-inc-ann…
Auf den ersten Blick verständlich, so hat der Umsatz schließlich stärker als gedacht um 3,3% nachgegeben und man hat die Umsatzguidance für das Gesamtjahr verringert. Also jetzt bloß raus weil alles furchtbar ist? Meines Erachtens nein und das nicht nur wegen dieses Artikels:
https://seekingalpha.com/article/4716554-trading-williams-so…
Denn der Gewinn wurde dank Margenausweitung und Aktienrückkäufen um 16,2% gesteigert. Das PEG ist also nach wie vor etwa bei 1 und man hat bei WSM ein extrem Aktionärsfreundliches Management das noch dazu operativ eine extrem gute Arbeit leistet. Auch zukünftig dürften die Gewinne, unterstützt durch massive Aktienrückkäufe, stark steigen. Noch dazu ist man nach wie vor schuldenfrei und hat ein deutliches Nettoguthaben auf der Bank. Das aktuelle Kursniveau ist damit m.E. eher neutral und weder billig noch teuer und für mich daher kein Grund auszusteigen. Dazu dürften die langfristigen Aussichten zu gut sein.
Einmal mehr irre gut war, was Fabrinet abgeliefert hat:
https://seekingalpha.com/pr/19822545-fabrinet-announces-four…
Der Umsatz konnte um 14,9% gesteigert werden, der Gewinn je Aktie schnellte um knapp 29% empor. Gleichzeitig wurde eine sehr starke Guidance mit sequentiellem Wachstum abgegeben – die vermutlich erneut getoppt werden dürfte. Damit stellt Fabrinet einmal mehr seine exzellenz unter Beweis, die mittlerweile aber auch wieder richtig teuer bezahlt wird. Aber Qualität hat nun einmal seinen Preis – und die ist hier m.E. reichlich vorhanden.
Sehr gute News vermochte auch GSL zu vermelden:
https://seekingalpha.com/pr/19807259-global-ship-lease-repor…
Der Umsatz wurde um 8,6% gesteigert, der Gewinn je Aktie legte überproportional um 17,7% zu. Gleichzeitig wurden weitere langfristige Verträge abgeschlossen die das Backlog erweitern und die Ampeln stehen auf weitere Gewinn- und Dividendensteigerungen sowie Aktienrückkäufe geschaltet. Natürlich muss man die Zyklik der Branche im Blick behalten, die generellen Aussichten auf die nächsten 2-3 Jahre erscheinen allerdings weiterhin sehr, sehr gut.
Sehr gut lieferte auch YOC ab:
https://yoc.com/investor-relations/news/yoc-ag-achieves-36-i…
Der Umsatz in H1 wurde um 23% gesteigert, das EBITDA um 200%. Etwas verzerrt wird es aber durch im Vorjahr datierte Abschreibungen von 0,4 Millionen Euro aufgrund des Bankrotts eines Kunden, so dass es reel eigentlich „nur“ 80% Steigerung waren. Das ist für mich aber immer noch ein wahnsinnig gutes Ergebnis und ich hoffe das man diese Perle nicht zu früh aufkauft und ich noch länger von der sehr guten operativen Performance profitieren kann.
Gute News gab es zudem für Genmab und Abbvie:
https://seekingalpha.com/news/4141587-abbvie--genmab-receive…
Warum sich all diese guten Nachrichten der letzten 2 Jahre bei Genmab nicht im Kurs niederschlagen bleibt mir nach wie vor ein Rätsel aber mal schauen. Evtl. kommt dann irgendwann ja ein sprunghafter Anstieg der rasant voranschreitet bei diesen ganzen operativen Triggern.
Ich wünsche euch allen ein schönes Wochenende und bleibt mir gesund und optimistisch
Lg Kronos
5
5
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.574
Carrier Global hast Du letztes Jahr mal angesprochen, die sind aber nicht in Deinem Depot gelandet, oder?
Sind die letzten Monate ganz ordentlich gelaufen. Wärmepumpen, Klimaanlagen und Kühlung für Rechenzentren scheinen mir zukunftsträchtige
Geschäftsfelder zu sein!
Gruß
Akiba
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.575
https://s29.q4cdn.com/743780775/files/doc_financials/2025/08…
Am Freitag kamen sowohl die Zahlen für das erste Quartal, als auch die Ankündigung von einem ARP.
Approval of the Board of Directors on August 27th to launch a share buy back up to $10M for a period of 6 months.
No repurchases will be made from Silver Lake or its affiliates.
Kurs hat auch reagiert. Der Titel ist markteng.
Man sieht es den Kursen diverser europäischer Reiseunternehmen noch nicht an.
Doch es geht ihnen wirtschaftlich wieder besser.
Die Leute fliegen wieder, shoppen wieder, machen wieder Urlaub.
Gibt auch Ausnahmen:
Der Pleitefall in Deutschland verunsichert einige Investoren.
Die Streiks in Deutschland und Frankreich taten Lufthansa und Airfrance nicht gut.
Das Loch in Stuttgart ist immer noch ein Loch und behindert den Bahnverkehr.
Noch ist es schwierig Prognosen fürs nächste Jahr zu bekommen.
Global Blue hat eine aufgestellt: 8% - 12%
Von Avolta gibt es auch eine: 5%-7%
https://www.avoltaworld.com/system/files/2024-07/HY_2024%20P…
Morgan Stanley ist bzgl. Reisewerten skeptisch:
https://www.xm.com/research/markets/allNews/reuters/its-grou…
Günstig im Sinne von einem Schnäppchen sind beide Titel nicht.
0
0
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.576
Mein Urlaub liegt jetzt leider hinter mir, es waren drei schöne Woche in denen ich meine Kinder fast jeden Tag sehen konnte, jetzt beginnt wieder die Zeit in der ich sie deutlich weniger sehe – so wie es vielen anderen Menschen leider auch geht. Nicht schön aber leider nicht zu ändern.
@Akiba: Du hast Recht, im Depot gelandet sind die damals tatsächlich nicht. Das Geschäftsfeld ist in der Tat zukunftsträchtig, die Bewertung ist allerdings inzwischen auch nicht billig. Ein solides langfristiges Investment dürfte die Aktie aber m.E. trotzdem sein.
@Matjung: Schön von dir zu hören. Was mich bei so Aktien immer skeptisch macht ist, dass sie halt sehr konsumabhängig sind und keiner weiß ob bzw. wann evtl. die nächste Pandemie oder ähnliches kommen. Solange es woanders noch interessante Aktien mit für mich weniger schwer einzuschätzenden Risiken gibt bleibe ich da eher außen vor.
Die meisten Titel im Depot haben inzwischen berichtet und es steht eine sehr erfreuliche Quartalsrunde zu Buche mit vielen Gewinnern und wenigen Verlierern. Trotzdem verbleibt ein Wermutstropfen: Die Bewertungen sind teilweise schon abartig hoch bei vielen interessanten Unternehmen. Da darf wenig schief gehen um vom aktuellen Niveau aus weitere Steigerungen einzufahren und gefühlt werden es von Monat zu Monat weniger interessante Titel die sich nachzukaufen in meinen Augen lohnt.
Am ehesten finde ich aktuell noch folgende Werte aus dem Depot interessant:
- Arch Capital Group
- Kaspi (wenn man mit dem hohen politischen Risiko leben kann)
- YOC (sehr markteng und Microcap, daher erhöhte Risiken)
- Genmab (hier hat der Kurs noch gar nicht auf die tollen operativen News reagiert)
- Molina Healthcare
- Carlisle
- Emcor
Euch allen viel Erfolg beim Investieren und eine schöne sowie ruhige Zeit und viel Gesundheit und privates Glück
Lg Kronos
6
6
0
0
0
0
5 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.577
Mal eine Frage. Wer von uns ist schon im Ruhestand?
Bist du entspannt, oder gespannt?
Ich bin im Teilruhestand, und so richtig gelassen, sehe ich dem Ruhestand noch nicht entgegen.
Liegt jedoch nicht am Depot, sondern an vielen anderen Variablen, primär Inflationsbezogen.
0
0
0
0
0
0
4 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.578
Ansonsten bin ich sehr entspannt und freue mich über meine Freiheit jeden Tag.
An dieser Stelle auch ein Dank an dieses Forum wo ich schon so manche feine Anregung bekam! Vielleicht mache ich doch eines Tages meinen eigenen thread auf....Das bizarre Depot eine Mini-Privatiers.
Zitat von matjung: Wachstumsaktien - der perfekte Weg zu einem einem entspannten Ruhestand
Mal eine Frage. Wer von uns ist schon im Ruhestand?
Bist du entspannt, oder gespannt?
Ich bin im Teilruhestand, und so richtig gelassen, sehe ich dem Ruhestand noch nicht entgegen.
Liegt jedoch nicht am Depot, sondern an vielen anderen Variablen, primär Inflationsbezogen.
8
7
1
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.579
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.580
depottechnisch mache ich immer noch zu viel rein, raus. ich will eigentlich perspektivisch ein Depot in das ich nicht mehr "reinschauen" muss. Also Aktien, denen man bedingungslos vertrauen kann. wenn es die gibt. klar ein Trade kann auch das Salz in der Suppe sein, aber der Kern sollte einem schon Gelassenheit geben. gerade wenn das Depot das gesamte Vermögen ist.
hier im Thread habe ich immer tolle Anregungen bekommen, danke an der Stelle an kronos. der hat ja die Idee mit den "Dauerläufern" aufgebracht.
5
5
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.581
Beispielhaft möchte ich hier die adesso anführen. Wer so um 2012 gekauft hat, hat bis 2022 alles richtig gemacht, buy and hold es ist doch so einfach! Tja, aber jetzt hat man vom Hoch schon 75% verloren, damit fühlt man sich stand jetzt sicher nicht mehr wie ein Gewinner, obwohl man zu 2012 immer noch schöne Gewinne hat. Kann man vielleicht so umgehen, dass man bei >30% Verlust einfach immer die Reißleine zieht, wobei es da natürlich sein kann, das man dadurch vorzeitig rausgeschüttelt wird. Fazit: es bleibt schwierig!
Wie sieht denn aktuell das Depot von kronos aus?
1
1
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.582
meiner Frau habe ich eine Sparplan auf den Vanguard all World eingerichtet. die schaut da nie rein. ich mache jede Wette, dass die meine Performance auf immer outperformen wird. das Problem ist, ich kann das nicht. ich schaue halt einfach jeden Tag rein.
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.583
gute Frage ...
Aber entspannt für die allgemeine Zukunft bin ich nicht !
Durch meinen Beruf und die Nachfrage danach werde ich so lange ich bei guter- vor allem mentaler- Gesundheit bin, weiterhin nicht ans Eingemachte müssen.
Sorgen machen mir eher gesellschaftliche Entwicklungen , dysfunktionale Tendenzen in der westlichen Welt für die es keine einfachen Lösungen a la AFD geben wird. Auch die berechtigte Kritik an links-grüner Bürokratie und ihre wirtschaftliche Schäden bringen uns nicht weiter.
Wir leben einfach in einer Zeit in der andere Regeln gelten als z.B. in den 80er als ich die Schule verlassen habe. Work-Life-Balance war da kein Thema und ich bin der festen Ansicht, dass es diese Thema auch braucht, weil heute nur noch wenige richtig belastbar sind für eine berufliche Tätigkeit mit 50 stunden oder mehr- btw. meine Erklärung: Permanente Erreichbarkeit macht Stress, dass 40 Stunden Arbeit kaum zu schaffen sind.
Individuell ist es sicher sinnvoll sich mit einer guten Auswahl an Aktien (und Anleihen ;-)) einzudecken und die dann wie der Thread-Eröffner schreibt, die auch lange zu halten, bei mir btw. auch ein Aspekt um den Ruhestand finanziell entspannt zu sehen. Habe da eher so meine Large-Caps, die mich nicht enttäuscht haben , so einen richtig guten Highflyer durch zu halten ist nicht meins- da habe ich zu viele schlechte Erfahrungen gemacht, lieber Jahre mit einer JNJ oder Allianz rumdümpeln wie bsp dann bei einer Lang & Schwarz durch eine Steuerproblematik an einem Tag zig Prozent zu verlieren. Ten-Bagger werde ich in diesem Leben nicht schaffen, NVO und PLTR sind schöne Vervielfacher, mehr nicht, freue mich eher über eine SYK als Corona-Kauf oder jetzt Visa, die ich neulich zur vollen Position ausgebaut habe.
3
3
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.584
@solea1
Nichts gegen Nestle. Du bist auch nicht der einzige der die Aktie im Depot hat. In vielen CH Depots ist das ein must have.
Gegeben die Entwicklung der letzten 5 Jahre, was erwartest du für die nächsten fünf Jahre?
0
0
0
0
0
0
1 Antwort anzeigen
 16.09.24 23:46:56
- Beitrag melden
- Posting-URL kopieren
#2.585
Wo oder wie willst du den Ruhestand verbringen?
Einige scheinen auch gerne oder oft Urlaub machen zu wollen.
Der Ruhestand will geplant sein.
Hast du deinen schon geplant?
Ziehst du um, in ein wärmeres Land?
Oder in ein günstigeres Land?
Werden sich deine Urlaubswünsche ändern?
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.586
und einen schönen guten Morgen euch allen.
Ein kleiner Nachtrag zum Thema Ruhestand: Würde es nicht zur Trennung/Scheidung bei meiner Frau und mir kommen hätte ich noch etwa 5-10 Jahre weiter gearbeitet und dann hätten die Zinsen locker ausgereicht um davon in Ruhe (aber nicht Luxus) leben zu können. Jetzt wird das ganz anders sein und ich rechne damit eher bis in Richtung Rente weiter arbeiten zu müssen, zumal sie die Hälfte meiner während der Ehe erarbeiteten Rentenpunkte übernehmen wird.
Die Börsen selbst halten sich m.E. für diese Jahreszeit ganz gut, normalerweise geht es da ja oft eher deutlich nach unten. Mal sehen ob der Einbruch vor der Jahresendrallye noch kommt oder nicht und ob es auch dieses Jahr gegen Ende Oktober/Anfang November nochmal deutlich nach oben geht. Aufgrund des aktuell nach wie vor sehr hohen Bewertungsniveaus vieler Werte kann ich mir das eigentlich nur schwer vorstellen - was aber keinesfalls bedeutet, dass es nicht trotzdem so kommen kann.
Sehr genau beobachte ich aktuell Broadcom. Sollte es nochmal etwas höher gehen werde ich hier tatsächlich ein paar Stücke verkaufen, auch wenn es meine mit Abstand am besten gelaufene Aktie ist. Das aktuelle Bewertungsniveau nimmt mir persönlich doch sehr, sehr viel Zukunft vorneweg. Langfristig dürfte es zwar auch weiter sehr gut laufen operativ und der Titel ist ein Ausnahmewert, man muss m.E. aber immer auch im Blick behalten das ein Teil des Wachstums der letzten Jahre durch Zukäufe entstanden ist - und der Verschuldungsgrad hier mittlerweile nicht mehr so viel in diese Richtung zulässt wie noch vor einigen Jahren.
Ansonsten wollte ich einmal fragen ob noch jemand auf Seeking Alpha auf einmal das Problem hat, dass die ganzen Artikel gesperrt sind und man ein Abo abschließen muss um weiterlesen zu können. Bisher hatte ich da jahrelang keine Probleme und bin mit den frei zugänglichen Artikeln gut zurecht gekommen, jetzt geht auf einmal gar nichts mehr.
Euch einen schönen Mittwoch und bleibt gesund und optimistisch
lg Kronos
1
0
1
0
0
0
3 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.587
Dann kam die Scheidung und ich musste für mich eine neue Berechnung vornehmen nachdem die Einigung über Abfindung geklärt war.
Ziel war dann 55, und das ging dann auch auf. Wobei ich 2006-2008 noch ein paar Kunden betreute aber das waren rund 10 Tage im Jahr
bis der letzte mit neuem System und ohne mich erledigt war.
Nur nach vorne schauen und nicht mehr nach hinten kann ich gut 30 Jahre später sagen.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.588
Ist bei mir genauso, trotz paywall-knacker - seekin a. haben die Bedingungen komplett verschärft. Mit ihren Preisen müssen sie in Zukunft auf mich verzichten.
hier kann man c-calls kostenlos weiterhin lesen:
https://capedge.com/transcript/887359/2024Q2/VCEL
1
1
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.589
Teilweise nützt eine neue email oder facebook adresse.
Inzwischen Google ich oft nach dem Titel.
Die Chance dass der Autor auf einer anderen Webseite etwas ähnliches geschrieben hat, ist hoch.
Du kannst dort auch selbst hochladen https://about.seekingalpha.com/become-an-analyst
Ist noch umständlicher als hier.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.590
Denke das die sich mit der Politik da auch eher ins Knie schießen weil die Preise doch ganz happig sind.
Ist sehr schade, da sie einige gute Autoren auf der Seite haben und die Artikel doch auch immer ganz erhellend waren.
Werde für News dann wohl auf Finanznachrichten ausweichen - auch wenn dort gefühlt eine Menge Schrottnachrichten mit dabei sind.
Immerhin kann man die Finanzberichte ja auch immer von den jeweiligen Websites der Unternehmen herunterladen.
lg Kronos
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.591
ja, leider, ist diese Quelle versiegt. Habe mir sogar einen "Spezi" kommen lassen, aber ohne Erfolg - oder er war nicht Spezi genug.
Weiterhin gutes Gelingen, Gruss RS
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.592
Du kannst bei finanznachrichten.de ja eine Medien-Blacklist erstellen, dann werden die die Felix Haupts und anderer Bullshit gar nicht mehr angezeigt...
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.593
seeking alpha
 2
0
2
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.594
auf die genannte Erweiterung klicken und dann zur Funktion "Open tab in Archive.today".
In diesem Beispiel: https://seekingalpha.com/article/4719420-broadcom-inc-avgo-q…
ist es nicht möglich "Play Earnings Call" zu nutzen, man muß das halt wie früher lesen.
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.595
jetzt mit neuem CEO könnt ihr mir schon vorstellen, dass es die nächsten 5 Jahre wieder aufwärts geht und zumindest eine Marktperformance, ohne schlaflose Nächte, erreicht wird. mehr erwarte ich von Nestle gar nicht. ach ja, Quellensteuer nervt.
0
0
0
0
0
0
20.09.24 09:24:56
- Beitrag melden
- Posting-URL kopieren
#2.596
1
0
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.597
@SirMike: Danke für den Tipp mit der Medienblacklist, wusste ich noch gar nicht.
@Henry: Danke für den Hinweis, werde ich mal ausprobieren.
Gestern gab es einen Short Seller Bericht zu Kaspi, auf den das Unternehmen auch schon reagiert hat; wenn auch nur sehr kurz:
https://ir.kaspi.kz/media/Kaspi.kz_Statement_on_Misleading_s…
https://www.xm.com/research/markets/allNews/reuters/us-share…
Das hat den Kurs im ersten Moment derbe einbrechen lassen, auch wenn dann ab 80 Euro eine Erholung eingesetzt hat. Jetzt ist es als außenstehender natürlich immer sehr schwer zu sagen ob etwas dran ist oder der Short Seller nur schnellen Profi im Sinn hatte. Für mich persönlich (keine Handlungsempfehlung) sieht es aber tatsächlich so aus als wäre es eher das mit Dreck werfen und abstauben Muster da sich für mich nicht ganz erschließt, welche Sanktionen Kaspi mit seinem App Geschäft umgehen soll. Möglich wäre es für mich höchstens im Bereich der Fintechs, wenn z.B. damit Geld von Russland aus woanders hin überwiesen wird. Dafür gibt es bis dato aber weder Anhaltspunkte noch Beweise.
Die Kreditwürdigkeit von der Zugrunde liegenden KASPI Bank wurde zuletzt sogar hochgestuft (glaube von Moodys), von daher lasse ich mich aktuell davon nicht aus der Ruhe bringen. Wie seht ihr das, insbesondere diejenigen von euch, die ebenfalls investiert sind?
Bleibt mir gesund und optimistisch und habt ein tolles Wochenende
lg Kronos
0
0
0
0
0
0
7 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.598
Die Kurse vorbörslich und die Kurse in Kasachstan lassen zumindest momentan darauf hoffen.
Das Unternehmen müsste halt noch eine etwas aussagekräftiger dokumentieren ob und was da daran sein könnte.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.599
https://thedlf.de/kaspi-aktie-was-ist-dran-an-der-shortselle…
1
1
0
0
0
0
5 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.600
vielen Dank für den Hinweis, das liest sich schon mal sehr gut
0
0
0
0
0
0
4 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.601
 - sollte eigentlich dünn heißen.
1
0
0
0
0
1
3 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.602
0
0
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.603
Lt. Wall Street Journal möchte meine älteste (1998) Halbleiterfirma
einen strauchelnden Mitbewerber (noch nie im Depot) übernehmen.
www.wsj.com/business/deals/qualcomm-approached-intel-about-a…
 0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.604
Kaspi
https://thedlf.de/yandex-das-russische-alphabet-beginnt-mit-…
https://thedlf.de/sberbank-aktie/
Ich konnte dort keinen weiteren Artikel von ihm dazu finden, der dieses Kapitel abschloss. Das mit dem Krieg konnte keiner wissen, aber sollte man dann nicht offen mit diesem Missgriff umgehen?
Es gab ein allgemeines Video von Herrn Baki Irmak zu den Auswirkungen auf den DLF, was aber entfernt wurde. Finde ich auch nicht gut.😢
https://thedlf.de/angriffskrieg-russlands-auswirkungen-auf-d…
Ich verstehe ja den Zweck-Optimismus wenn man bei Kaspi investiert ist, aber nachkaufen? Ohne fundierte Information? Ist das nicht etwas zu "selbstherrlich"?
Auf alle Fälle laufen sich die üblichen Anwaltsblutsauger schon mal warm...nur ein Beispiel:
https://www.marketscreener.com/quote/stock/KASPI-BANK-119074…
Mein persönliches Bauchgefühl: Der Short-Artikel ist primitiv-reißerisch geschrieben und viele Dinge sind wie üblich sehr einseitig interpretiert oder auch einfach Falschbehauptungen. Allerdings glaube ich nicht so recht dass wir hier (nach der unrühmlichen Kaspi-Vergangenheit) eine blitzsaubere Vorzeigebank haben, es besteht also das Risiko von ein paar russischen Altlasten. Mir wäre das Risiko daher VIEL zu hoch da jetzt einzusteigen.
Zitat von clearasil: statement von kspi verfügbar:
https://finance.yahoo.com/news/kaspi-kz-statement-misleading…
2
2
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.605
damit da keine falschen Vermutungen aufkommen: ich habe lediglich die Artikel eingestellt.
Ich habe keine Meinung zu den Vorgängen und war nie in KSPI investiert und plane dies auch nicht.
greets cleara
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.606
Bezüglich Kaspi gab es ein Statement von der Finanzaufsicht in Kasachstan pro Kapsi:
https://www.gov.kz/memleket/entities/ardfm/press/news/detail…
Klingt gut, zumal man immer auch im Hinterkopf haben sollte, dass die SEC damals ja ebenfalls geprüft hatte. Eine Garantie dafür das alles sauber ist stellt es zwar nicht dar, ist aber trotzdem für mich persönlich ein Pluspunkt um eher Kaspis Darstellung zu glauben.
Weiterhin auf Tauchkurs befindet sich derweil der Kurs bei Genmab, warum auch immer. Entweder kommt hier nochmal irgendwann eine Erklärung warum alle positiven News verbuffen oder die Unterbewertung wird immer eklatanter.
Weiterhin gute News gibt es von Camurus, auch wenn der Kurs zuletzt etwas nachgab:
https://www.camurus.com/media/press-releases/2024/ema-positi…
Man muss fairerweise aber sagen, dass das derzeitige Kursniveau auch schon verdammt hoch ist und viel positive News in den Kurs mit eingearbeitet sein dürften.
Euch allen einen schönen Dienstag und eine tolle Woche und bleibt mir gesund und optimistisch
lg Kronos
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.607
zu Genmab
https://www.xm.com/research/markets/allNews/reuters/genmab-f…
** Shares in Genmab GMAB.CO fall 5%, trading at their lowest levels since 2020, after Nordea lowers its earnings expectations for the Danish drugmaker saying costs are expected to outgrow revenues in the short term
** "Significant investments will be needed for the pipeline to advance with large late-stage clinical trials in the coming years," Nordea analyst Michael Novod says in a report to clients
** The brokerage says its EBIT estimates for the company are now 20-31% below the Visible Alpha consensus for 2025-2029
so long
linkshaender
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.608
Zitat von linkshaender: habe ich heute folgenden Kommentar gefunden:
https://www.xm.com/research/markets/allNews/reuters/genmab-f…
** Shares in Genmab GMAB.CO fall 5%, trading at their lowest levels since 2020, after Nordea lowers its earnings expectations for the Danish drugmaker saying costs are expected to outgrow revenues in the short term
** "Significant investments will be needed for the pipeline to advance with large late-stage clinical trials in the coming years," Nordea analyst Michael Novod says in a report to clients
** The brokerage says its EBIT estimates for the company are now 20-31% below the Visible Alpha consensus for 2025-2029
so long
linkshaender
Hi Linkshänder, vielen Dank für die Info.
Die von Nordea sind echt lustige Kobolde. Genmab hatte vor gut einem Jahr bereits angekündigt, dass man deutlich mehr Geld in die Pipeline stecken wird da man so gute Zulassungschancen bei den Fortgeschrittenen Pipelinekanditaten sieht, das man diese so rasch wie möglich auf den Markt bringen will. Also kurzfristige Gewinnbelastung um die Gewinne dafür mittelfristig viel rasanter zu pushen. Das finde ich persönlich sehr gut, wie ich damals auch geschrieben hatte.
Jetzt daraus eine Abwertung zu zaubern obwohl die langfristigen Aussichten steigen spricht m.E. jetzt nicht gerade für die Qualität des Analysten bzw. der Analyse. Oder wie seht ihr das?
Lg Kronos
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.609
da mich derzeit eine fiese Erkältung erwischt hat habe ich nochmal viel über meine übergewichtung in broadcom nachgedacht, die mein best performendet Wert sind. Ich habe diese Position jetzt um 15 Prozent reduziert da ich broadcom aktuell für sehr teuer halte. Langfristig bin ich völlig überzeugt von der Aktie und bleibe mit den restlichen Aktien weiter investiert und Broadcom ist auch weiterhin der mit Abstand größte depotwert, aber jetzt nicht mehr mit über 10 Prozent Gewichtung.
Euch ein schönes Wochenende und bleibt mir gesund und optimistisch 🙂
Lg Kronos
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.610
ist eigentlich noch jemand erstaunt darüber wie gut sich die Börsen derzeit halten? Trotz teilweise doch extrem heftiger Bewertungen wie z.B. Broadcom (mit Verschuldung ist das EV Multiple über 40) geht es munter weiter nach oben.
Auf der einen Seite sagt ein Teil von mir das es nicht so weiter gehen kann und ich evtl. etwas mehr Cash aufbauen sollte - auf der anderen Seite kommt jetzt bald im November die Zeit, in der Aktien generell stark nach oben rennen und das will ich nicht verpassen.
Was mir auch auffällt ist, dass gefühlt teuere Aktien immer teurer werden und ohnehin schon billige Aktien meist billig bleiben. Hier habe ich das Gefühl, dass das auch stark am ETF Boom liegt, odervwie seht ihr das? Gerade Aktien die viele oder große Trends vertreten bzw. mehrere werden dann trotz ambitionierter Bewertung fleißig gekauft um ihre Gewichtung beizubehalten. Evtl. lohnt es sich ja, bei der Aktienauswahl so etwas auch mit zu berücksichtigen. Quasi als garantierter Momentum Treiber. In schlechten Phasen kann das natürlich auch umgekehrt funktionieren und zum Nachteil werden - aufgrund der steigenden Geldmenge und immer börsenaffiner werden jungen Leute halte ich es aber für wahrscheinlich das hier in den nächsten Jahren noch reichlich Geld in die Märkte fließen werden.
Zumal da ja noch das Thema steigender Staatsverschuldung und sinkender Zinsen traditionell für Rückenwind bei Aktien sorgt.
Wie seht ihr das?
Euch allen ein schönes Wochenende und bleibt mir gesund und optimistisch
Lg Kronos
1
1
0
0
0
0
4 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.611
Sehe das ähnlich daß es momentan sehr schwierig ist günstige Werte zu finden denen man auch in dieser Phase zutraut anständig zu performen.
Dazu kommt die US-Wahl die ja mehr als zweigespalten ist. Der Zeitpunkt November-Januar spricht zwar für steigende Kurse, da mittlerweile
ja alles anders ist an den Börsen als noch vor Corona sage ich mal ist für mich als RenTier Vorsicht geboten wo man investiert.
Habe einmal ausgerechnet nach den 2 wilden Abwärtstagen Anfang August wie die Performance vorher und dann bis Ende September war.
Vom Freitag den 02.08 + Montag 05.08 ist bei mir reine Jahresperformance um 35% gefallen um dann bis Ende September wieder um 65% zu steigen.
Völlig verrückt denn ausser Zinssenkungen ist ja nicht so wahnsinnig viel passiert.
Grüsse Adi
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.612
https://aktien-mag.de/nachrichten/chart-tweets/alzchem-10er-…
Das KGV ist eher günstig mit knapp 10 und das weitere Wachstum durch Kapazitätenausweitung bereits im Sack und wenn man einen Standort in den USA errichtet gibt es schon Zusagen für 150 Millionen Förderung durch das US Verteidigungsministerium.
Die Aktie ist zwar schon enorm gut gelaufen - die Aussichten sind aber auch weiterhin sehr gut, zumal vor allen die extrem margenstsrken Bereiche wachsen und die eher margenschwachen schrumpfen.
Bei auch in den nächsten 2 bis 3 Jahren deutlich zweistellig wachsenden Gewinnen stehen die Chancen auf Kurszuwächse m.E. echt gut.
Zudem gefällt mir, dass die Aktie keinen gehypten Trend bespielt sondern die Kurse und das Momentum durch Gewinnwachstum getrieben. Langweiliger Titel mit explodierenden Gewinnen und guten Zukunftsaussichten - eine Aktie ganz nach meinem Geschmack
2
1
0
1
0
0
- Beitrag melden
- Posting-URL kopieren
#2.613
Die Phase nach einem fed-pivot > beginnende Zinssenkungsphase ist historisch von Kursgewinnen geprägt. Rezession scheint weiterhin auszufallen > siehe die Arbeitsmarktzahlen vom Freitag. Was vorerst weniger Zinssenkungen bei florierender Wirtschaft nach sich ziehen wird. Interessant und vermutlich kursbeeinflussend werden die nächsten Inflazahlen werden.
Aktuell also ein Goldilocks-Szenario - alles ist gerade so recht.
Ich schätze mal, egal wie die Wahl ausgeht, die Börse wird danach steigen. Psychologie dahinter: alle horten Bargeld, um nicht auf dem falschen Fuß erwischt zu werden. Danach will keiner eine beginnende Rallye verpassen.
Der ETF-Boom wird weiter die Schwergewichte steigen lassen. Bis die Musik zu spielen aufhört. Wann wird das sein? Et kütt wie et kütt.
Das zunehmende Interesse jüngerer Menschen könnte uns einen tollen Jahrzehntausgang bescheren.
+++
Eine AVGO hätte ich nicht verkauft, egal wie die Bewertung und die Gewichtung aussieht - der Markt rechnet mit steigendem Bedarf durch den AI-Ausbau.
+++
Alzchem ist immer noch günstig und interessant, stösst jedoch gerade oben an. Ich würde einen Ausbruch abwarten. Wäre ein genialer Aprilkauf gewesen. Friedensbemühungen könnten dann jederzeit zu einem Rücksetzer führen.
lg cleara
2
1
1
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.614
danke für dein Einschätzung und ja, evtl. war das im August schon der vorgezogene Herbsteinbruch. Steigende Börsen nach der US Wahl halte ich auch für sehr wahrscheinlich, das war ja in der Vergangenheit fast immer so.
Bezüglich AVGO zur Klarstellung: den Großteil der Aktien habe ich behalten, wenn es also weiterhin steigt profitiere ich immer noch stark. Ich fühle mich da aber von der Gewichtung her wieder etwas wohler.
Bezüglich Alzchen hast du recht, was den Ausbruch angeht, wenn dieser stattfindet könnte es rasant hoch gehen. Mit einer kleinen Position bin ich trotzdem schon mal dabei, da ist das crv gerade langfristig doch zu interessant.
Kurzfristige rücksetzer bei einer globalen Entspannung sind möglich - da die Kapazitäten aber nicht einfach so ausgeweitet werden sondern mit Abnahmeverpflichtungen auf kundenseite versehen sind dürfte das operativ keine allzu großen Auswirkungen haben. Zumal die wehretats weltweit leider weiter steigen werden und damit auch der Munitionsbedarf. Mir persönlich wäre es viel lieber wenn das anders wäre, realistischerweise wird es aber in den nächsten Jahren vermutlich eher zu weiteren aufrüsten als abrüsten kommen.
@Adi: ja, von Monat zu Monat werden günstige Titel spärlicher. Das merke ich auch immer mehr. Zumindest bei den Blue Chips. Im Nebenwerte Bereich ist noch immer einiges sehr am Boden. Da dort die Schnäppchenpreise aber gefühlt ewig bestehen und es kaum Anzeichen gibt kann das natürlich auch weiter so bleiben - und man versenkt dann eher Geld in vermeintlich billige Titel, weil diese einfach billig bleiben und keine Anpassung bei KGV und co erfolgen. Daher bin ich da, von Ausnahmen wie YOC und Alzchem abgesehen doch eher skeptisch ob wirklich so viel aufwärtspotential gehoben werden kann.
Lg Kronos
1
0
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.615
ein Nachtrag noch zum Thema günstig bewertet: Teva.
Die Aktie kam wegen der Überschuldung und schlechten Entscheid des alten Managements ziemlich vor ein paar Jahren ziemlich unter Druck und scheint jetzt doch auf gutem Wege zum erfolgreichen langfristigen Turnaround. Die Verschuldung sinkt fleißig und die Pipeline, insbesondere bei Generika, füllt sich während Umsätze und Gewinne wieder zulegen.
Zuletzt hat man wegen der Spannungen in Israel beim Kurs etwas nachgegeben, ist zuvor aber über Monate konstant und stark gestiegen. Das KGV ist nicht teuer und es gab zuletzt wieder gute News:
https://ir.tevapharm.com/news-and-events/press-releases/pres…
https://ir.tevapharm.com/news-and-events/press-releases/pres…
https://ir.tevapharm.com/news-and-events/press-releases/pres…
https://ir.tevapharm.com/news-and-events/press-releases/pres…
https://ir.tevapharm.com/news-and-events/press-releases/pres…
Zu beachten wäre m.E., das die Verschuldung dazu führen wird das weiterhin ein Teil der Gewinne und des Cashflows zur Entschuldung herangezogen werden dürften und damit vorerst keine Möglichkeit bestehen dürfte, das niedrige Kursniveau durch Aktienrückkäufe auszunutzen und auch Ausschüttungen verbieten sich da vorerst weiterhin.
Davon abgesehen bekommt man m.E. solide Chancen für ein 7er KGV. Daher ist Teva auch ein möglicher nachkaufkanditat bei mir.
Lg Kronos
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.616
Heute laufen allerdings die Cybernet Aktien!!!
Fortinet Aktie...WKN: A0YEFE..... ISIN: US34959E1091

Fortinet erweitert sein Cloud-Native-Security-Angebot mit der Einführung von Lacework FortiCNAPP h
ttps://www.globenewswire.com/news-release/2024/10/08/2959792/0/en/Fortinet-Expands-Its-Cloud-Native-Security-Offerings-with-the-Introduction-of-Lacework-FortiCNAPP.html
Fortinet beschleunigt die Cloud-Reise seiner Kunden mit Lacework FortiCNAPP. Fortinet vereinfacht und stärkt die Cloud-Sicherheit mit einer einheitlichen Plattform eines einzigen Anbieters, die mehrere Tools vereint, um die Zeit zum Erkennen, Priorisieren, Untersuchen und Reagieren auf Cloud-native Bedrohungen deutlich zu verkürzen. Lacework FortiCNAPP führt einen einzigartigen KI-Ansatz ein, der nie aufhört zu lernen und die Cloud-Sicherheit mit minimalem Zeit- und Arbeitsaufwand für Entwicklungs-, Betriebs- und Sicherheitsteams zu maximieren, indem es Risikoeinblicke automatisch mit Laufzeitbedrohungsdaten verbindet und sicherstellt, dass die kritischsten Probleme priorisiert und behoben werden.
Mit Fortinet können Kunden alle ihre Cloud-Sicherheitsanforderungen erfüllen, indem sie beispielsweise folgende Schlüsselfunktionen bereitstellen:
• Eine einheitliche Plattform: Fragmentierte Tools sorgen für einen komplexen, teuren und eingeschränkten Schutz. Als Plattform bietet Lacework FortiCNAPP vollständige Transparenz vom Code bis zur Cloud und korreliert Build- und Laufzeitrisiko- und Bedrohungsdaten, um das Wichtigste zu priorisieren.
• KI-basierte Anomalieerkennung : Angesichts der Tatsache, dass sich Cloud-Bedrohungen so schnell entwickeln wie die Cloud selbst, ist es nahezu unmöglich, Regeln für jedes potenzielle Angriffsszenario zu erstellen. Die KI-basierte Anomalieerkennung von Lacework FortiCNAPP ermöglicht es Sicherheitsanalysten, bisher undefinierte Angriffsmuster zu erkennen, was mit herkömmlichen regelbasierten Systemen nicht möglich ist.
• Integrierte Codesicherheit : Durch die Integration der Codesicherheit in die Cloudsicherheit können Teams Probleme im frühesten und kosteneffizientesten Stadium des Anwendungslebenszyklus beheben. Durch die Bereitstellung von Codesicherheit als integrale Funktion innerhalb der Plattform können Kunden Zeit und Geld sparen, indem sie Sicherheitsprobleme beheben und das Risiko anfälliger Anwendungen und Infrastrukturen verringern, während gleichzeitig die Produktivität der Entwickler und die Innovationsgeschwindigkeit aufrechterhalten werden.
• Zusammengesetzte Warnungen: Lacework FortiCNAPP ist einzigartig in der Erkennung früher Anzeichen aktiver Angriffe, indem es automatisch verschiedene Signale zu einer einzigen, hochzuverlässigen zusammengesetzten Warnung korreliert. Die Plattform verwendet Verhaltensanalysen, Anomalieerkennung, interne Bedrohungsinformationen und Erkenntnisse aus Aktivitätsprotokollen und Bedrohungsdiensten von Cloud-Dienstanbietern, um aktive Angriffe zu identifizieren, darunter kompromittierte Anmeldeinformationen, Ransomware und Cryptojacking.
• Integrationen mit dem Fortinet Security Fabric : Integrationen mit Fortinet-Lösungen wie FortiSOAR ermöglichen es Kunden, ihre Reaktion auf aktive Laufzeitbedrohungen wie kompromittierte Hosts und kompromittierte Zugriffsschlüssel durch automatisierte Abhilfe-Playbooks zu optimieren. Darüber hinaus hilft die Integration mit FortiGuard Outbreak Alerts Teams zu verstehen, wie Lacework FortiCNAPP verbesserte Sichtbarkeit und tiefere Einblicke in die neuesten Bedrohungen bietet und wo die Lösung potenzielle Angriffe unterbinden kann.
• Cloud Infrastructure Entitlement Management (CIEM): Lacework FortiCNAPP bietet CIEM für vollständige Transparenz in Cloud-Identitäten und deren Berechtigungen. Es erkennt automatisch Identitäten, bewertet die Netto-Effektivität der Berechtigungen und hebt übermäßige Berechtigungen hervor, indem es erteilte und genutzte Berechtigungen vergleicht. Jeder Identität wird ein Risiko-Score basierend auf mehr als 30 Faktoren zugewiesen, was dabei hilft, Identitäten mit hohem Risiko zu priorisieren. Lacework FortiCNAPP bietet außerdem automatisierte Anleitungen zur Behebung von Problemen, um Berechtigungen richtig zu dimensionieren und so den Zugriff mit den geringsten Berechtigungen sicherzustellen.
immer noch investiert.
Gruss RS
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.617
Welche Altersgruppe zählst du zu den jüngeren?
Sind das die 20, 30, 40 oder 50jährigen?
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.618
Ja, schon.
Fallende Zinsen korrelieren oft mit fallenden Aktienkursen.
Der Grund liegt meistens in einer schweren Rezession die die fallenden Zinsen auslöst.
Ob und wie es in diesem Zinssenkungszyklus sein wird, weiss man noch nicht.
Der Grund für die höheren Zinsen lag nämlich auch nicht in einer boomenden Konjunktur, sondern im Krieg in Russland.
Böse These: Aktuell läuft die Wirtschaft auf Pump wegen dem Krieg
Wo ist die Inflation hingegangen?
Böse These2: Eine breite Masse von KMU verdient weniger
Was ist für Unternehmen schlimmer? 1) Höhere Zinsen, 2) weniger Gewinn
Man hat sich für 1) entschieden.
Damit die Zinsen nicht steigen, kalkuliert man Produkte mit geringerem Preis, zulasten des Gewinns, reduziert damit den Inflationsdruck.
Ob dann im nächsten Jahr wegen fallender Zinsaufwände die Gewinne wieder steigen, bleibt abzuwarten.
Sind gewagte Thesen.
Die Rezessionsgefahr ist aus meiner Sicht nicht gebannt.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.619
Die neue Berichtssaison hat auch für mein Depot gestartet und dieser Start fiel dann doch sehr verhalten aus.
Den Anfang macht United Health:
https://www.unitedhealthgroup.com/content/dam/UHG/PDF/invest…
Der Umsatz stieg um 9,2% und der Gewinn je Aktie adjusted legte um 8,9% zu. Das war etwas besser als erwartet, gefallen hat dem Markt hingegen nicht der Ausblick auf 2025 und dieser wurde dann auch recht stark abverkauft. Für mich übertrieben und ich gehe weiterhin davon aus, dass der langfristige Trend weiter nach oben zeigen wird und das es mal Jahre gibt wo das Wachstum beim Gewinn aufgrund steigender Kosten schwächer ausfällt gehört mit dazu – dafür gibt es dann wieder Jahre wo dieser überproportional zulegt.
Richtig heftig erwischt hat es ASML nachdem die Q3 Zahlen versehentlich veröffentlicht worden sind (sowas habe ich auch noch nicht erlebt, dass die versehentlich online gehen):
https://www.asml.com/en/news/press-releases/2024/q3-2024-fin…
Während die Q3 Zahlen über den Erwartungen lagen hat man zeitgleich die Guidance für das Gesamtjahr etwas gesenkt und mitgeteilt, dass die für Anfang 2025 angekündigte Erholung wohl erst im Lauf des Jahres 2025 eintreten wird. Das hat die Aktie dann um über 15% auf Talfahrt geschickt. Heftig aber nachvollziehbar, zumal die Bewertung nach wie vor sehr hoch ist. Nervös macht mich das aber nicht, da die langfristigen Aussichten von ASML weiterhin ausgezeichnet sind und sobald die Erholung einsetzt werden sie wieder sehr stark davon profitieren. Ob das jetzt ein halbes oder evtl. auch ein Jahr früher oder später der Fall ist, das ist für mich dabei nicht wirklich relevant.
Von der Watchlist hat mir sehr gut gefallen was Progressive abgeliefert hat mit knapp 30% Umsatzwachstum und über 100% Gewinnwachstum. Die Versicherungsaktie ist zwar sehr sportlich bewertet, der langfristige Chart und die Geschäftsentwicklung sind hingegen top. Sie bleiben damit ein ganz heißer Kandidat für mich für einen Erstkauf.
Euch allen weiterhin viel Erfolg beim Investieren und eine schöne sowie ruhige Zeit und viel Gesundheit und privates Glück
Lg Kronos
4
4
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.620
Während China leider einmal mehr die Säbel in Richtung Taiwan wetzt liefert TSW einmal mehr konstant gut ab:
https://pr.tsmc.com/english/news/3180
Der Umsatz wurde um 36% (währungsbereinigt, sonst 39%) gesteigert, der Gewinn legte um heftige 54,2% gesteigert. Das kann sich mehr als nur sehen lassen. Auch der Ausblick kann sich mehr als sehen lassen. Gäbe es nicht das latente China Risiko wäre ich hier noch viel stärker investiert. Auf der anderen Seite: Sollte China tatsächlich einmarschieren rauscht vermutlich weltweit alles nach unten wir haben ganz andere Probleme…
Interessant finde ich, dass jetzt mit ASML und TSW zwei echte Schwergewichte im Semibereich abgeliefert haben – und das mit krass unterschiedlichen Ergebnissen und Prognosen. Bei ASML läuft es schleppend, bei TWS brummt es gewaltig. ASML liefert die Maschinen, TWS ist der Auftragsfertiger für die Chip und benötigt diese Maschinen. Warum also laufen sie auseinander? Die Lösung ist KI. Nicht mit KI gesucht oder erfragt, aber ASML vermeldete das der KI Bereich sehr gut läuft, der andere aber noch nachhängt und TSW sprach gleichzeitig von einer enormen Nachfrage nach KI relevanten Produkten. Ohne Gewähr leite ich davon ab: Semi Werte mit einem hohen KI Anteil müssten demnach ähnlich gut gelaufen sein wie TSW mit ebenso gutem Ausblick, Werte ohne hohen KI Anteil eher moderat wie ASML mit weniger berauschend Ausblick. Seht ihr das auch so oder entdeckt jemand Lücken in meiner These (Irren ist schließlich menschlich)?
Mal sehen was die restliche Berichtsaison noch so mit sich bringt und welche Auswirkungen dies für das Depot hat. Nächste Woche werde ich erstmal meinen Urlaub genießen und hauptsächlich ausspannen, das ist nach all dem Stress der letzten 6 bis 7 Monate auch dringend notwendig.
Euch weiterhin alles Gute, viel Glück und Gesundheit
LG Kronos
6
4
2
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.621
auch wenn ich hier eher der stille Mitleser bin, die Beiträge im Forum sind stehts sehr informativ und aufschlussreich.
Grosses Lob an Dich und alle die sich aktiv im Forum einbringen 👍
LG babeisch
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.622
Neue KI Rechenzentren - steigender Strombedarf
Ist ein Spezialhersteller im Bereich der Nukleartechnologien. Evtl. interessant im Hinblick auf die Aussagen der Big Techs wie Microsoft, Alphabet und Amazon auf Nuklearstrom zu setzen.
Alle drei bemerken wohl, dass ihre neuen KI Rechenzentren ohne Ende Strom brauchen werden und setzen auf Strom aus Atomkraft. Viel Strom davon wird dezentral produziert werden müssen mit Small Modular Reactors (SMR) direkt am Rechenzentrum 🤔
Sieht aus, als kommt hier ein neuer Boom in Fahrt und ist ja nicht nur KI, was den Stromverbrauch steigen lassen wird...
4
4
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.623
@Babeisch: Erst einmal danke für die netten Worte, so etwas finde ich immer motivierend
Dein vorgestellter Wert sieht auf den ersten Blick recht interessant aus. Das PEG ist zwar etwas hoch, der vermehrte Einsatz von Atomkraft durch Amazon und co. sollte das Wachstum aber noch beflügeln in den kommenden Jahren und könnte das damit relativieren. Auch beim Thema GAAP/NonGAAP sieht es gut aus, keine horrenden Aktienvergütungen erkennbar. Etwas niedrig daher kommt der FCF-Yield, aber das liegt auch mitunter an der hohen Bewertung.
Ein ähnlich interessanter Wert wurde die Tage von Clearasil in seinem Forum erwähnt, Vertiv Holdings:
https://seekingalpha.com/symbol/VRT
Derzeit explodieren die Auftragseingänge dank KI Boom, im zweiten Quartal gab es ein Plus von über 50%. Auch hier ist die Bewertung schon sportlich, allerdings auch bei überproportionalem Gewinnwachstum. Zuletzt steigerte man den Umsatz um 13/14%, der Gewinn legte aber um über 50% zu. Gute Voraussetzungen also, dass weitere Umsatzsteigerungen ebenfalls zu deutlich überproportionalem Gewinnwachstum führen. Sollte das so Eintreten wäre die Bewertung in meinen Augen auf einmal sehr moderat und ein attraktives PEG gegeben.
Einen kleinen Zukauf vermeldete zuletzt Carlisle:
https://www.carlisle.com/investors/news/press-release-detail…
Hört sich für mich gut an. Man führt die bekannte Strategie zielgerichtet fort und auch der Kaufpreis erscheint mir fair, die in Aussicht gestellten Synergieeffekte erscheinen realistisch. Sieht einmal mehr nach einem durchdachten Zukauf aus bei Carlisle und ein Beleg für die Qualität des Managements. Gerade für alle die einen langfristigen Horizont mitbringen und denen es genügt im laufe von 2 oder 3 Jahrzehnten "reich zu werden" ist das ein m.E. sehr aussichtsreicher Wert um genau das zu erreichen.
Euch weiterhin alles Gute, viel Glück und Gesundheit
LG Kronos
4
4
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.624
AI Semiconductor value chain
Anbei eine gute Übersicht der Value Chain im Semi Bereich:
 1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.625
@Babeisch: Danke für die Übersicht und teilen derselbigen.
Gute News gab es am Freitag noch von MuM:
https://www.mum.de/investor-relations/investor-relations-deu…
Der Umsatz in Q3 um 39% zu, das EBIT erhöhte sich um 25%. Damit ist man auf bestem Wege die Wachstumsziele für 2024 zu erfüllen und bestätigte im gleichen Atemzug auch noch einmal die Prognose für dieses sowie das kommende Jahr. So darf es weitergehen.
Ebenfalls gute Neuikgeiten gab es von der DEFAMA:
https://defama.de/news/
Nach einem erneuten Zukauf zu einem 10er Multiple liegt der FFO jetzt bei 2,44 Euro pro Aktie und man ist ebenfalls auf einem guten Weg die langfristigen Ziele zu erreichen. Zwar werden die prozentualen Steigerungen von Jahr zu Jahr geringer aufgrund der höheren Vergleichswerte, trotzdem fühle ich mich in der Aktie nach wie vor gut aufgehoben.
Euch weiterhin alles Gute, viel Glück und Gesundheit
LG Kronos
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.626
Die Quartalszahlen gab es gestern von Medpace:
https://investor.medpace.com/news-releases/news-release-deta…
Der Umsatz stieg um 8,3%, der Gewinn je Aktie um 35,5%. Gute Zahlen beim Gewinnwachstum, das Umsatzwachstum lag unter den Erwartungen und auch die Book to Bill Ratio von 1,0 gefällt mir nicht. Da es solche Quartale aber immer wieder mal gab und manchmal die darauffolgenden dann deutlich besser ausfielen bei den Neuaufträgen warte ich ab wie es sich entwickelt.
Auch von WRB gab es die aktuellen Zahlen:
https://ir.berkley.com/news/news-details/2024/W.-R.-Berkley-…
Der Umsatz erhöhte sich gute 8%, der Gewinn je Aktie um 10%. Sequentiell war es dagegen ein Nachlassen der Dynamik. Die Aktie bleibt damit zwar m.E. fair bepreist aufgrund der Historie, ein Nachkauf bietet sich aber nicht an und ich bleibe weiterhin mit der bestsehenden Depotposition an Bord.
Keine guten News gab es für Camurus:
https://www.camurus.com/media/press-releases/2024/camurus-pr…
Mein Fazit: Glücklicherweise scheinen die Probleme auf den Partner in den USA zurückzuführen zu sein und dessen Labor(reinlichkeit) und nicht auf die Wirksamkeit des Medikaments per se. Von daher sollte sich das über früher oder später lösen – auch wenn die Nachricht trotzdem wirklich alles andere als erfreulich ist!
Gut aufgenommen hat der Markt die Q3 Ergebnisse von PM:
https://philipmorrisinternational.gcs-web.com/static-files/5…
Der Umsatz stieg um 8,4%, organisch sogar um 12,3% und operating income legte um 8,4% zu (organisch um 13,4%). Herauszustellen ist das Wachstum der rauchfreien Produkte von 14,2% (16,8% organisch). Das sieht schonmal sehr ordentlich aus und dürfte für das zukünftige Wachstum immer wichtiger werden.
Ich werde jetzt weiter meinen Geburtstag genießen und wünsche euch allen viel Gesundheit und eine schöne Zeit
LG Kronos
5
3
1
0
0
1
- Beitrag melden
- Posting-URL kopieren
#2.627
(Filter: Welt, >1,5 Mrd €, in D handelbar, Buchwert steigend 5J, Schulden max 2x EBITDA, Altman Z Score >3, Gesamtkapitalrendite und operative Marge >10%, EV/Ebit <15)
Aixtron
Axcelis Technologies
Builders Firstsource
Cirrus Logic
Dr Horton
Elisa Oyj
Evolution AB
Frontdoor
Fuchs VZ.
Genmab
Hershey
IES Holdings
Lennar
Lululemon
Martin Marietta Materials
Netease
NVR
Paycom
Pultegroup
Screen Holdings
Shionogi & Co.
Snap-on
STMicroelectronics
UFP Industries
United Therapeutics
Das Meiste davon im Forum bekannt😇
Sogar eine Genmab dabei
PS: nachträgliche Geburtstagsgrüße @kronos01. Ein stressfreieres neues Lebensjahr für dich mit hoffentlich weiter so tollen Beitragen und Meinungen von dir 👍👍
1
1
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.628
@Flying Kangaaro: Vielen Dank fürs teilen der Werte, mal sehen ob sich da auch was interessantes finden lässt das wir noch nicht kennen und irgendwie auch schön, dass viele Werte tatsächlich hier auch schon angesprochen/besprochen worden sind. Da scheinen wir ja so manches richtig gemacht zu haben
Und natürlich auch Danke für die Geburtstagsgrüße 👍
Wie ein Uhrwerk gute Zahlen liefert einmal mehr Atoss Software, der Wert müsste eigentlich in jeder vernünftigen Liste mit Wachstumstitel ganz vorne platziert sein:
https://backend.atoss.com/sites/default/files/2024-10/atoss-…
https://www.atoss.com/de/unternehmen/investor-relations/nach…
Leider schlüsselt man Q3 nicht für sich alleine auf (oder ich habe es übersehen), aber nach 9 Monaten steht ein Umsatzplus von 14% zu Buche, das EPS stieg um stolze 33%. Zusätzlich erfreulich: Die wiederkehrenden Umsätze steuern auf den Rekordanteil von 65% zu und sollen 2025 sogar auf 70% ansteigen, das Cloud Order Backlog erhöhte sich YoY um 38%. Damit bleibt alles beim alten: Die Atoss Aktie ist weiterhaften geradezu sündhaft teuer – die Qualität des Unternehmens sucht aber seinesgleichen mit jetzt über 17 Jahren Umsatz- und Gewinnwachstum in Folge. Findet man glaube ich weltweit echt sehr selten eine so langes und kontinuierliches Wachstum. Wem spontan einfällt welche Unternehmen das noch geschafft haben – bitte sofort melden.
Auch von Watsco gab es die neuesten Zahlen:
https://investors.watsco.com/news-releases/news-release-deta…
Der Umsatz klettere um 2% nach oben, der Gewinn je Aktie sank dagegen um 3%. Keine berauschenden Zahlen und bis diese Anziehen wird es vermutlich noch etwas dauern bis die nächsten Gesetzesänderungen ab Mitte/Ende 2025 dann die Nachfrage ankurbeln dürften. Die Aktie ist auf dem aktuellen Niveau zudem teuer, so dass ich zwar langfristig von weiter steigenden Umsätzen und Gewinnen sowie steigenden Dividenden ausgehen, das aktuelle Niveau jetzt aber keineswegs als Einstiegs- bzw. Aufstockungschance ansehe (ist aber nur meine persönliche Meinung). Investiert bleibe ich aber weiterhin.
Licht und Schatten gab es für die vor kurzem hier auch vorstellte Vertiv Holdings:
https://investors.vertiv.com/financial-news/news-details/202…
Ich fange mit den Schatten an. Während es im letzten Quartal noch eine überragende Book to Bill Ration von 1,5 gab kommt die für dieses Quartal mit 1,1 eher geerdet daher. Da hatte ich mir etwas mehr erhofft. Allerdings sollte man ein Quartal nicht Übergewichten und auch die 1,1 lassen auf weiteres starkes Wachstum schließen, zumal die Ordereingänge insgesamt um 17% zulegten.
Sehr gut ist das abgelaufene Q3 ausgefallen, das Umsatzwachstum steigerte sich auf 19%, der Gewinn je Aktie legte um 84% zu, das kann sich sehen lassen. Gleichzeitig wurde die Guidance für Q4 und das Gesamtjahr in allen Parametern erhöht und angekündigt, dass man in 2025 über dem Gesamtwachstum von 2024 liegen möchte. Alles in allem also durchaus sehr gute Ergebnisse und wenn das Momentum vor allem beim Gewinnwachstum anhält sollte man auch rasch in die mittlerweile ansprechende Bewertung reinwachsen und diese günstig erscheinen lassen.
Euch allen noch einen schönen restlichen Mittwoch, bleibt mir gesund und optimistisch
Lg Kronos
2
1
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.629
Mal wieder eine Liste mit Dauerläufer Aktien gab es diese Tage vom Aktienmagazin:
https://aktien-mag.de/files/2024/10/20241018-dauerlaeufer-ak…
Ich wette, vor allem Henry Scheinulf hat da viele Positionen im Depot schlummern, auch bei mir sind ja einige dabei. Spannend auch wie es der Typ nicht schafft das ohne Doppelnennungen (Berkshire und Alphabet lassen wie immer grüßen) zu schaffen. Trotzdem gerade für Neulinge m.E. eine sehr hilfreiche Liste.
Kräftig Quartalszahlen gab es gestern für mein Depot.
Ich beginne mit URI, dessen Zahlen er so lala ausgefallen sind:
https://investor-relations.unitedrentals.com/press-releases/…
Der Umsatz wurde um 6% gesteigert, der Gewinn je Aktie stieg unterproportional um 3,9%. Keine berauschenden Zahlen, zumal die Aktie im letzten Jahr insgesamt kräftig gestiegen ist und mittlerweile ein KGV von fast 20 hat, das deutlich über dem historischen Durchschnitt liegt. Hier stellt sich jetzt für mich die Frage: Lohnt es sich einen Teilausstieg vorzunehmen um irgendwann günstiger wieder reinzukommen und das Geld in aktuell lohnendere Titel zu stecken oder bleibe ich mit der vollen Position dabei da der langfristige Trend weiterhin nach oben zeigen dürfte und die Aktie ein wahrer Dauerläufer war die letzten 25 Jahre (über 5000% Kursanstieg). Wie seht ihr das?
Sehr gute Ergebnisse lieferte Molina Healthcare:
https://investors.molinahealthcare.com/news-releases/news-re…
Die Kundenzahl wuchs um 8%, der Umsatz stieg um 20,9% und der Gewinn je Aktie um 34% bzw. auf Adjusted Non GAAP Basis um 19%. Das sind richtig gute Zahlen die aufzeigen, dass der Kurssturz übertrieben stark ausgefallen ist. Immerhin ist die Aktie damit in meinen Augen aktuell richtig attraktiv günstig und ich persönlich würde aufstocken, wenn Cash dafür vorhanden wäre (keine Handlungsempfehlung). Das ich erfreut an Bord bleibe versteht sich aber von selbst.
Auch Lam hat mir gefallen:
https://filecache.investorroom.com/mr5ir_lamresearch2/1423/L…
Zumindest vom Ergebnis. Das man immer nur QoQ vergleicht finde ich verbesserungswürdig da ich mir jedes Mal die Mühe machen muss das händisch mit dem tatsächlichen Quartal des Vorjahres zu vergleichen. Die Umsätze kamen nämlich YoY um 19,7% höher daher, der Gewinn legte um 29,12% zu. Das sind sehr gute Ergebnisse und auch die Guidance passt für mich. Erfreulich ist zudem in diesem Zusammenhang, dass die Deffered Revenues ebenfalls stark angestiegen sind um knapp 30%. Bei den Deffered Revenus handelt es sich um Umsätze, wo die Ware bereits ausgeliefert worden und beim Kunden eingetroffen ist, aber noch der Aufbau und die Abnahme dort erfolgen müssen bis bezahlt wird. Man hat also tatsächlich an die Kundschaft mehr Ware ausgeliefert als der ohnehin starke Anstieg beim Umsatz von fast 20% wiederspiegelt. Das lässt ebenfalls gutes für das kommende Quartal erahnen. Ich bleibe weiter an Bord da LAM zwar sehr zyklisch ist, für mich aber trotzdem einen der besten Werte in der Branche darstellt.
Richtig gut war auch was Evolution abgeliefert hat und der CEO hat Wort gehalten:
https://mb.cision.com/Main/12069/4055614/3071553.pdf
Die Umsätze gingen um 14,7% nach oben, der Gewinn je Aktie legte um 23% zu. Hier muss man aber berücksichtigen, dass es einen Sondereffekt gab der das Ergebnis positiv beflügelt hat. Wird dieser ausgeblendet sind die Ergebnisse immer noch richtig gut – aber nicht so überragend wie sie durch den Einmaleffekt aussehen. Trotzdem sollte Evolution weiterhin seinen Weg gehen und dürfte auch zukünftig moderat wachsen bei ebenso moderater Bewertung. Ich bleibe weiterhin an Bord.
Ich wünsche euch allen einen schönen restlichen Donnerstag und bleibt mir gesund und optimistisch
Lg Kronos
3
2
1
0
0
0
24.10.24 11:38:44
- Beitrag melden
- Posting-URL kopieren
#2.630
ich bin Dauerleser bei dir, toller Thread vom Thema an sich her und deine Texte sind auch immer gut geschrieben, oftmals garniert mit immer wieder mal interessanten Neuigkeiten/Fakten, ausserdem sind sie stets sehr nachvollziehbar zu lesen.
Ich bin zur Zeit wieder aktiver und hatte letztens einen Beifang während meines Börsentreibens. Vielleicht ist die Liste von Goldman Sachs ja interessant für jemanden. Auch dort befinden sich einige alte Bekannte.
https://www.sharedeals.de/goldman-sachs-wenn-das-passiert-so…
Gruß Grandpa
2
1
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.631
Auch wenn es formal sicherlich korrekt ist, aber wenn man sich STMicroelectronics anschaut, dann hätte ich da so meine Zweifel - bei Betrachtung des Chart: https://www.comdirect.de/inf/aktien/detail/chart.html?ID_NOT…
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.632
@Grandpalu: Danke für die Übersicht von GS sowie die netten Worte
Hier tauchen auch ein paar
Bekannte Namen auf, die teilweise auch gerade Quartalszahlen
geliefert haben.Schlecht aufgenommen hat der Markt Comfort Systems:
https://investors.comfortsystemsusa.com/news-releases/news-r…
Deren Umsatz wurde um 31,15% gesteigert, der Gewinn je Aktie kletterte überproportional um 39,6% nach oben. Eigentlich saustarke Zahlen, warum also der nachbörsliche Rücksetzer? Ich könnte mir vorstellen das es am sequentiell mehr oder weniger gleich gebliebenen Order Backlog liegt. Hier tritt man nun seit 2 Quartalen auf der Stelle und konnte dieses nicht weiter steigern, nachdem noch zwei Quartalen stets deutliche Anstiege zu verzeichnen waren. Das könnte ein erster Indikator für eine nachlassende Wachstumsdynamik sein, die dann auch das aktuelle Kursniveau als zu hoch identifizieren würde. Wenn ich es positiv sehen will könnte ich aber auch feststellen, dass das Backlog im YoY Vergleich immer noch um 21% höher ist, was wiederum starkes Wachstum signalisieren würde. Was also ist jetzt die Wahrheit? Ich habe mal versucht mit am letzten Q3 zu orientieren. Damals stieg das Backlog um 2% an, jetzt sank es um knapp 2%. Damit liegen wir für die Jahreszeit in etwa gleich und ich würde daraus Schlussfolgern: Ja, die Dynamik lässt etwas nach, das Niveau ist aber immer noch sehr, sehr hoch. Evtl. wäre trotzdem ein vorsichtiger Teilverkauf angebracht bzw. ein Umschichten in einen günstigeren Wert – auf lange Sicht scheint Comfort mit seinem kontinuierlichen starken Wachstum aber nach wie vor ein Top Investment zu sein in meinen Augen. Hat jemand Meinungen dazu?
Nichts zu meckern gab es für mich bei Carlisle:
https://www.carlisle.com/investors/news/press-release-detail…
Der Umsatz stieg um 6% der Gewinn je Aktie um 24%. Mit dem Zukauf von Plasti-Fab setzt man seine strategische Ausrichtung konsequent fort und das Ziel von 40 Dollar EPS in 2030 könnte wen es so weiter geht bereits deutlich früher erreicht sein. Warum hat der Markt dann nachgegeben – keine Ahnung, evtl. setzt jetzt doch der saisonübliche Abschwung etwas verspätet ein. Auf dem aktuellen Niveau erscheint mir Carlisle fair bewertet. Für die Aktie bedeutet das, man erhält eine wundervolle Firma zu einem fairen Preis – Waren Buffet würde so etwas freuen. Wichtig für die nähere Zukunft wird aber sein das es keine Rezession gibt, denn diese würde Carlisle als Zykliker natürlich auch mit treffen.
Heftig gut sind die Zahlen von Kinsale ausgefallen:
https://ir.kinsalecapitalgroup.com/news/news-details/2024/Ki…
Die Gross Writen Premiums wurden um 18,8% gesteigert, der Gewinn je Aktie legte um stolze 50,3% zu. Damit verbleibt Kinsale m.E. trotz des sehr ambitionierten Preisniveaus ein verlockendes Investment, denn das PEG liegt trotzdem bei etwas unter 1 und das Unternehmen hat jetzt bereits über 10 Jahre in Folge die Gewinne stark steigern können – für mich ein klares Indiz dafür das man viel richtig macht und eine sehr hohe Qualität aufweist.
Euch allen einen schönen restlichen Freitag und ein tolles Wochenende. Bleibt mir gesund und optimistisch
Lg Kronos
4
2
2
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.633
Gestern gab es erneut gemischte Ergebnisse für mein Depot. Gut abgeliefert hat Brown & Brown:
https://investor.bbinsurance.com/news-releases/news-release-…
Der Umsatz konnte um 11% gesteigert werden. Der GAAP Gewinn wuchs um 30,6%, der aussagekräftigere Non GAAP Gewinn immerhin um 12,3%.
Damit unterstreicht das Unternehmen seine Ausnahmestellung, die jedoch auch fürstlich bezahlt wird. Billig ist die Aktie nicht - war sie aber auch noch nie da man sich immer darauf verlassen konnte, dass sie abliefern.
Nach wie vor mit der Rezession im US Housingmarkt kämpft Ufpi:
https://www.ufpinvestor.com/news-releases/news-release-detai…
Der Umsatz schrumpfte um 10%, der Gewinn je Aktie um 26%. Das ist unschön - da braucht man nichts schön reden und das Management geht davon aus, dass der Umschwung frühestens in der zweiten Jahreshälfte 2025 erfolgt. Kurzfristig dürfte also kein Blumentopf zu gewinnen sein.
Langfristig hingegen sollte Ufpi seine. Weg gehen und vom nächsten Aufschwung überproportional profitieren. Die Frage ist daher für mich: versucht man markettiming und geht jetzt raus mit dem Ziel, das Geld solange woanders arbeiten zu lassen mit der Chance auf bessere Renditen und dem Risiko, den Einstieg zu verpassen oder bleibt man dabei - mit dem Wissen das vorerst vermutlich wenig zu holen sein wird.
Euch allen noch einen schönen Dienstag und bleibt mir gesund und optimistisch
Lg Kronos
1
1
0
0
0
0
30.10.24 14:04:40
- Beitrag melden
- Posting-URL kopieren
#2.634
und einen schönen Mittwoch euch allen.
Gute News gab es gestern von Alphabet:
https://abc.xyz/assets/71/a5/78197a7540c987f13d247728a371/20…
Der Umsatz wurde um 15% gesteigert, der Gewinn je Aktie um 37%. Das sind Zahlen die sich sehen lassen können und sowohl über den Erwartungen des Marktes als auch meinen eigenen lagen. Vor allem der Fortschritt bei Google Cloud ist für mich bemerkenswert. Gerade was das Gewinnwachstum anbelangt dürfte die Sparte noch für etliche Quartale einen starken Rückenwind liefern bevor dann das „Law of Big Numbers“ einsetzt. Damit ist Alphabet für mich aktuell zwar nicht billig, aber in Anbetracht der Gewinndynamik und Stabilität des Konzerns auch nicht teuer bewertet.
Ebenfalls gute News, wenn auch erst heute, gab es von Abbvie:
https://investors.abbvie.com/news-releases/news-release-deta…
Der Umsatz wurde um 3,8% gesteigert, der Gewinn auf GAAP Basis gab um 12% nach, legte auf Non GAAP Basis allerdings um 1,7% zu. Warum spreche ich also von guten News? Weil die Märkte lange Zeit für 2024 und 2025 das Szenario gravierender Umsatz- und Gewinneinbrüche gespielt hatten da das einstige Flaggschiffprodukt Humira durch Biosimilars verdrängt wird. Genauso ist es erwartungsgemäß auch gekommen – allerdings wird dies wie erhofft durch die neuen Blockbuster Skyrizi und Rinvoq wettgemacht. Und nicht nur das. Ab nächstem Jahr sollten aufgrund der immer geringeren Anteile die Humira hat und dem weiteren Wachstum bei Skyrizi und Rinvoq deutliche Zuwächse möglich sein. Im letzten Quartal legte Skyrizi z.B. um 50,8%! auf 3,205 Milliarden Dollar zu, Rinvog immerhin um 45,3% auf 1,614 Milliarden. Damit ist Skyrizi jetzt schon umsatzstärker als Humira und RInvoq dürfte es in spätestens einem Jahr sein (da neben dem Wachstum von Rinvoq auch die Humira Umsätze weiter zurückgehen dürften).
Auch die Pipeline Fortschritte können sich sehen lassen, genauso dürfte der jüngste Zukauf von Cerevel sich wertsteigernd auswirken. Für interessierte, hier der Auszug aus dem Bericht:
• AbbVie announced that it completed its acquisition of Cerevel, adding a pipeline of highly complementary assets to AbbVie's existing neuroscience portfolio. Cerevel's pipeline includes emraclidine, a potential best-in-class, next-generation antipsychotic, that is being studied for the treatment of schizophrenia; tavapadon, a first-in-class dopamine D1/D5 selective partial agonist for the management of Parkinson's disease (PD); as well as CVL-354, a potential best-in-class kappa opioid receptor (KOR) antagonist being studied for the treatment of major depressive disorder (MDD). Cerevel is a strong strategic fit for AbbVie and has potential to meaningfully impact revenue into the next decade.
• AbbVie announced positive topline results from its pivotal Phase 3 TEMPO-1 trial evaluating tavapadon as a fixed-dose monotherapy treatment in early PD. In the study, tavapadon met the primary endpoint, demonstrating a statistically significant improvement from baseline in the Movement Disorder Society - Unified Parkinson's Disease Rating Scale (MDS-UPDRS) Parts II and III combined score at week 26. Tavapadon also met the key secondary endpoint, demonstrating statistically significant improvement from baseline in the MDS-UPDRS Part II score. Full results from the TEMPO-1 study will be submitted for presentation at future medical meetings and used to support regulatory submissions of tavapadon as a treatment for PD. Topline results from TEMPO-2, the Phase 3 flexible-dose monotherapy trial for tavapadon, are expected by the end of 2024.
• AbbVie announced the U.S. Food and Drug Administration (FDA) approved Vyalev (foscarbidopa and foslevodopa) as the first subcutaneous 24-hour infusion of levodopa-based therapy for the treatment of motor fluctuations in adults with advanced PD. The approval was supported by results from a pivotal Phase 3 head-to-head, randomized and controlled clinical trial that demonstrated a statistically significant improvement in "on" time without troublesome dyskinesia and decreased "off" time, compared to oral immediate-release carbidopa/levodopa (CD/LD).
• AbbVie and Aliada Therapeutics announced a definitive agreement under which AbbVie will acquire Aliada, a biotechnology company advancing therapies using a novel blood-brain barrier (BBB)-crossing technology to address challenging central nervous system (CNS) diseases. Aliada's lead investigational asset utilizing this delivery technology, ALIA-1758, is an anti-pyroglutamate amyloid beta (3pE-Aβ) antibody in development for the treatment of Alzheimer's disease (AD). The acquisition also allows AbbVie to utilize Aliada's novel BBB-crossing technology to enhance discovery and development efforts across neuroscience.
• AbbVie and Gedeon Richter announced a new discovery, co-development and license agreement to advance novel targets for the potential treatment of neuropsychiatric conditions. This collaboration expands upon the success of nearly two decades of partnership on CNS projects.
• AbbVie announced the European Commission (EC) approved Skyrizi (risankizumab) for the treatment of adult patients with moderately to severely active ulcerative colitis (UC) who have had an inadequate response, lost response, or were intolerant to conventional or biologic therapy. The approval was supported by data from two pivotal Phase 3 trials in which Skyrizi achieved the primary endpoint of clinical remission as well as key secondary endpoints. This marketing authorization for Skyrizi marks its fourth approved indication in the European Union (EU). Skyrizi is part of a collaboration between Boehringer Ingelheim and AbbVie, with AbbVie leading development and commercialization globally.
• At the European Academy of Dermatology and Venerology (EADV) Congress 2024, AbbVie shared more than 30 presentations that showcased the depth and strength of AbbVie's dermatology portfolio. Presentations highlighted data for Rinvoq (upadacitinib), Skyrizi and lutikizumab across a multitude of dermatological conditions.
• AbbVie announced that the EC granted conditional marketing authorization for Tepkinly (epcoritamab) as a monotherapy for the treatment of adult patients with relapsed or refractory (r/r) follicular lymphoma (FL) after two or more lines of prior therapy. Tepkinly is the first subcutaneous bispecific antibody conditionally approved as a monotherapy in the EU to treat both r/r FL and r/r diffuse large B-cell lymphoma (DLBCL), after two or more lines of prior therapy. The EC approval is supported by data from the Phase 1/2 EPCORE NHL-1 clinical trial, which evaluated the safety and efficacy of Tepkinly in adult patients with r/r FL. Tepkinly is being co-developed by AbbVie and Genmab.
• AbbVie announced the European Medicines Agency's (EMA) Committee for Medicinal Products for Human Use (CHMP) adopted a positive opinion recommending the marketing authorization of Elahere (mirvetuximab soravtansine) for the treatment of adult patients with folate receptor alpha (FRα)-positive, platinum-resistant and high-grade serous epithelial ovarian, fallopian tube or primary peritoneal cancer who have received one to three prior treatment regimens. The CHMP's opinion is supported by results of the Phase 3 MIRASOL clinical trial and the EC decision on this indication for Elahere is anticipated later this year.
• AbbVie announced submission of a Biologics License Application (BLA) to the FDA for accelerated approval (AA) of Teliso-V (telisotuzumab vedotin) in adult patients with previously treated, locally advanced or metastatic epidermal growth factor receptor (EGFR) wild type, nonsquamous non-small cell lung cancer (NSCLC) with c-Met protein overexpression. The BLA is supported by data from the Phase 2 LUMINOSITY clinical trial and review of the BLA will be conducted under FDA's Oncology Center of Excellence (OCE) Real-Time Oncology Review (RTOR) program. There are currently no approved anti-cancer therapies specifically for c-Met overexpressing NSCLC and if approved, Teliso-V would be the first-in-class therapy for this patient population.
• At the European Society for Medical Oncology (ESMO) Congress 2024, AbbVie showcased new data from its innovative antibody-drug conjugate (ADC) platform in tumor types with high unmet needs. Highlights included full data from the primary analysis of the positive, single-arm Phase 2 PICCOLO trial, evaluating Elahere for high FRα expressing platinum-sensitive ovarian cancer (PSOC); patient reported outcomes from the Phase 2 LUMINOSITY trial, evaluating Teliso-V in advanced NSCLC; as well as new safety and efficacy data in pre-treated patients with advanced NSCLC and gastroesophageal (GEA) cancer, from a Phase 1 study of ABBV-400 (telisotuzumab adizutecan).
• Allergan Aesthetics announced the FDA approved Botox Cosmetic (onabotulinumtoxinA) for temporary improvement in the appearance of moderate to severe vertical bands connecting the jaw and neck (platysma bands) in adults. Botox Cosmetic is the first product with four aesthetic indication areas: forehead lines, frown lines, crow's feet lines, and now platysma bands, making it the first product of its kind to go beyond the face.
• Allergan Aesthetics announced the launch of Botox Cosmetic for the treatment of masseter muscle prominence (MMP) in China. The approval is supported by Botox Cosmetic's well-established safety profile as well as clinical trial data that demonstrated Botox Cosmetic is effective in reducing the prominence of the masseter muscle. Botox Cosmetic is the first neurotoxin approved in China for MMP, the largest global MMP market. Allergan Aesthetics intends to develop Botox Cosmetic treatment for MMP in additional global markets and expand the use of Botox Cosmetic in the lower face.
• At the American Society for Dermal Surgery (ASDS), Allergan Aesthetics presented a total of 12 abstracts that showcased its commitment to patient outcomes and detailed insights and understanding of key concerns across differentiated patient segments. Highlights included four Best of Cosmetic Abstracts as well as a panel discussion on the impact of social media on patient experience and expectations when considering aesthetic treatment.
Insgesamt bleibt für mich festzuhalten, dass für mich beim Thema Dividende und Pharma kein Weg an Abbvie vorbeiführt. Man erhält dafür eine Dividende von guten 3,4% (nach der Erhöhung) und die Aussicht auf weitere attraktive Dividendensteigerungen in den kommenden Jahren. Die Pipeline ist prall gefüllt und Skyrizi und Rinvoq dürften in den nächsten 2-3 Jahren weiterhin starkes Wachstum aufweisen und sind m.E. noch weit von ihren Peak Umsätzen entfernt. Einziger Wermutstropfen aus Bewertungssicht ist sicherlich, dass das EV unter Einbeziehung der Schulden nicht wirklich billig ist, langfristig sollte dies aber kein Problem für Abbvie sein aufgrund der hohen und zuverlässigen Cashflows die man generiert. Ich glaube gerade für junge Anleger, die nach einem Dividendentitel im Pharma Bereich suchen der gleichzeitig auch noch Wachstumsphantasien mitbringt, ist Abbvie auf jeden Fall mehr als nur einen Blick wert.
Euch eine schöne Zeit und bleibt mir gesund und optimistisch
Lg Kronos
2
1
1
0
0
0
31.10.24 08:49:44
- Beitrag melden
- Posting-URL kopieren
#2.635
M.E. gute Ergebnisse wusste Microsoft gestern zu vermelden auch wenn sie dem Markt aktuell noch nicht gefallen:
https://www.microsoft.com/en-us/investor/earnings/fy-2025-q1…
Der Umsatz wurde um 16% gesteigert, der Gewinn je Aktie um 10%. Das hätte besser sein können, ohne Frage, stellt für mich aber ein gutes Ergebnis dar und dürfte sich auch in den nächsten Quartalen fortsetzen. Den Kursrückgang bewerte ich nicht über, da die Aktie m.E. ja auch wirklich sehr hoch bewertet ist. Das ist viel eingepreist, auch die unbestrittene Qualität von Microsoft. Auf lange Sicht bin ich von einer weiteren positiven Entwicklung absolut überzeugt. Aktuell sehe ich persönlich aber nicht wo ein kurzfristiger Kurskatalysator herkommen könnte bei dieser Bewertung.
Ebenfalls sehr gut waren die Ergebnisse von Arch Capital in meinen Augen:
https://s25.q4cdn.com/260250619/files/doc_financials/2024/q3…
Der Umsatz legte um etwa 20% zu, das Net Income je Aktie um 36% zu. Das After Tax income kam um 13,8% niedriger daher aufgrund des Hurircane Helene. Insgesamt also sehr gute Ergebnisse und eine nach wie vor sehr günstige Bewertung mit einem Multiple von etwa 11. Damit ist Arch Capital eine der wenigen Aktien die derzeit sowohl eine niedrige Bewertung als auch sehr gute Zukunftsaussichten ausweist.
Insgesamt sieht es für mich etwas so aus als würden die Märkte jetzt doch runter wollen. Die Quartalsergebnisse lagen bei den meisten Firmen bisher deutlich über den Schätzungen, trotzdem bröckeln die Kurse. Mal sehen ob es nur ein moderater Rückgang oder noch mal ein starker Rücksetzer wird.
Euch allen einen tollen restlichen Tag und bleibt mir gesund und optimistisch
Lg Kronos
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.636
Sehr gute Zahlen gab es gestern von Emcor:
https://emcorgroup.com/application/files/2517/3033/0197/3Q24…
Der Umsatz legte um 15,3% zu, der Gewinn wie immer zuletzt überproportional um 62,5%. Die Remaining Perfomance Obligations kamen um 13,4 YoY daher, die Weichen dürften also in näherer Zukunft weiterhin auf Wachstum stehen. Besonders erfreulich ist für mich daran, das man QoQ bei den RPO´s sogar um 8,7% zugelegt hat. Wuchsen diese in Q2 noch 8,6 YoY, so war es jetzt mit 13,4 ein gutes Stück mehr. Insgesamt gehe ich allerdings, dass muss man auch beachten, weiterhin von einer Normalisierung des Wachstums bei Emcor aus und davon, dass die Rekordergebnisse der letzten Quartale moderater daherkommen werden und damit auch die Gewinnsprünge. Aber bei einem aktuellen KGV von knapp 20 für dieses Jahr und der aktuellen Entwicklung der RPO´s dürfte meiner Ansicht nach auch für nächstes Jahr ein Umsatzwachstum von etwa 10% und ein Gewinnwachstum von etwa 25% konservativ betrachtet durchaus realistisch sein. Damit wäre die Aktie m.E. nicht teuer (wenn auch nicht spottbilig).
Neutrale Ergebnisse lieferte Parker Hannifin:
https://investors.parker.com/news-events/press-releases/deta…
Der Umsatz stieg um 1,2%, der Nettogewinn stieg um 7%, auf adjusted Basis um 4%. Langfristig fühle ich mich bei PH gut aufgehoben, das aktuelle Niveau preist aber auch viel ein. Im Gegensatz zu einer Emcor sehe ich daher weniger Aussichten auf kurzfristige Kurssteigerungen sondern eher auch mal Rücksetzer bzw. eine Konsolidierung (bei meinem Händchen für Timing oder Vorhersage von Kursentwicklungen kommt es jetzt wahrscheinlich umgekehrt).
Und auch von Regeneron trudelten die Zahlen ein:
https://investor.regeneron.com/news-releases/news-release-de…
Der Umsatz wurde um 11% gesteigert, der Gewinn je Aktie hüpfte um 30% auf GAAP Basis nach oben, auf adjusted Basis um 8%. Gute Ergebnisse bei immer noch akzeptabler Bewertung – gerne mehr davon. Auch die Entwicklung der Pipeline und zusätzlichen Anwendungsgebiete bestehender Medikamente ist vorzüglich:
Key Pipeline Progress
Regeneron has approximately 40 product candidates in clinical development, including a number of marketed products for which it is investigating additional indications. Updates from the clinical pipeline include:
EYLEA HD (aflibercept) 8 mg
• The Company announced positive three-year (156-week) data from an extension study of the Phase 3 PHOTON trial in patients with diabetic macular edema (DME). At three years, the longer-term data showed the vast majority of EYLEA HD patients who entered the extension study sustained the visual gains and anatomic improvements achieved by the end of the second year. Of the EYLEA HD patients who completed the full 156 weeks of treatment, 48% were assigned a dosing interval of ≥20 weeks at the end of the third year. The results were presented at the American Academy of Ophthalmology (AAO) Annual Meeting.
Dupixent (dupilumab)
• In September 2024, the U.S. Food and Drug Administration (FDA) approved Dupixent as an add-on maintenance treatment for adults with inadequately controlled COPD and an eosinophilic phenotype. With this approval, Dupixent is the first biologic medicine approved in the United States, European Union (EU), and China to treat these patients.
• In September 2024, the FDA approved Dupixent as an add-on maintenance treatment for adolescents aged 12 to 17 years with inadequately controlled chronic rhinosinusitis with nasal polyposis (CRSwNP).
• The European Medicines Agency’s (EMA) Committee for Medicinal Products for Human Use (CHMP) adopted a positive opinion recommending expanded approval of Dupixent in the EU to treat children aged 1 to 11 years with eosinophilic esophagitis (EoE). The European Commission (EC) is expected to announce a final decision in the coming months.
• The Company and Sanofi announced that a confirmatory Phase 3 trial met the primary and key secondary endpoints for the investigational treatment of patients with uncontrolled, biologic-naïve CSU receiving background therapy with antihistamines, showing treatment with Dupixent resulted in a nearly 50% reduction in itch and urticaria activity scores from baseline. This positive trial confirms results from the first Phase 3 trial of Dupixent in this setting and these data supported the recent resubmission of a supplemental Biologics License Application (sBLA) to the FDA.
• The Company and Sanofi announced that a Phase 3 trial in bullous pemphigoid met the primary and all key secondary endpoints evaluating the investigational use in adults with moderate-to-severe disease. In the trial, five times more Dupixent patients achieved sustained disease remission compared to those on placebo. This trial will support global regulatory submissions, including the anticipated fourth quarter 2024 submission in the United States.
Oncology Programs
• In August 2024, the EC approved Ordspono™ (odronextamab) to treat adult patients with relapsed or refractory (R/R) follicular lymphoma (FL) or R/R diffuse large B-cell lymphoma (DLBCL), after two or more lines of systemic therapy.
• The Company announced five-year results from the final pre-specified overall survival (OS) analysis of a Phase 3 trial, which evaluated Libtayo (cemiplimab) monotherapy versus chemotherapy as a first-line treatment for certain adults with advanced non-small cell lung cancer (NSCLC) with ≥50% PD-L1 expression. The results were presented at the IASLC 2024 World Conference on Lung Cancer.
• The Company submitted a regulatory application in Japan for Libtayo for first-line advanced NSCLC (monotherapy and chemotherapy combination).
• A Phase 2 study for Libtayo in neoadjuvant NSCLC was initiated.
• The Company presented new, two-year results at the European Society for Medical Oncology (ESMO) Annual Meeting, evaluating the investigational combination of fianlimab, an antibody to LAG-3, and Libtayo in adults with advanced melanoma across three independent expansion cohorts of a first-in-human, multi-cohort trial. These longer-term results show high clinical activity, including deepening responses, per a blinded independent central review.
• In August 2024, the FDA issued a Complete Response Letter (CRL) for the BLA for linvoseltamab, a bispecific antibody targeting BCMA and CD3, in R/R multiple myeloma that has progressed after at least three prior therapies. The sole approvability issue identified is related to findings from a pre-approval inspection at a third-party fill/finish manufacturer. Resolution of this issue will be required for both FDA and EC regulatory approvals.
Other Programs
• A Phase 3 study was initiated for pozelimab, an antibody to C5, in combination with cemdisiran, an siRNA therapy, in geographic atrophy.
• A Phase 2 study for REGN7999, an antibody to TMPRSS6, for the treatment of iron overload in patients with beta-thalassemia was initiated.
Gerade die Zulassung für COPD kann m.E. in den kommenden Jahren das Dupixentwachstum noch einmal befeuern und den Geldsegen erhöhen den das Medikament Regeneron beschert. Auch Libtayo kommt immer besser in Fahrt und dürfte den Cashflow weiter erhöhen den Regeneron von Quartal zu Quartal erhält.
Einziger Wermutstropfen für mich bleibt, dass eine kleine moderate Dividende (ca. 15-20% Ausschüttungsquote) sehr schön wäre um einen stetigen Rückfluss zu erhalten, aber mit den Kursgewinnen kann ich auch leben
Auch Patrick vermeldete die neuesten Zahlen:
https://ir.patrickind.com/investor-news-events/press-release…
Der Umsatz wurde um 6% gesteigert, das adjusted EBITDA um 7% und der Gewinn je Aktie schrumpfte um 0,5% da sich die Aktienanzahl durch genutzte Convertible Bonds erhöhte (dafür sank wiederum die Verschuldung). Insgesamt solide, wenn auch keineswegs überragende Ergebnisse. Dafür das man sich immer noch in einer Branchenrezession befindet aber mehr als nur ordentlich und mit anziehender Konjunktur in den Zielmärkten dürfte man als Zykliker wieder richtig in Fahrt kommen.
Und zum Abschluss noch die Ergebnisse von Apple:
https://www.apple.com/newsroom/2024/10/apple-reports-fourth-…
https://www.apple.com/newsroom/pdfs/fy2024-q4/FY24_Q4_Consol…
Der Umsatz stieg um 6%, der Gewinn je Aktie um 12%. Gute Zahlen, die dennoch nicht die nach wie vor sehr hohe Bewertung rechtfertigen. Am positivsten: Der Service Bereich wächst weiterhin zweistellig und reduziert somit nach und nach die Abhängigkeit von den zyklischen Hardware Verkäufen, diese bleibt prozentual aber nach wie vor hoch, so dass es noch ein paar Jahre dauern dürfte bis eine spürbare Verschiebung eintritt.
Euch allen einen tollen restlichen Tag und bleibt mir gesund und optimistisch
Lg Kronos
4
2
2
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.637
wäre Uber Technologies nicht auch etwas für dein Beuteschema? Gerade langfristig gesehen? Gestern haben sie gute Wachstumszahlen geliefert und sind eigentlich im Flow. Allerdings sind sie leicht unter den Analystenprognosen für das 4.Quartal geblieben und hatten gestern knapp einen 10% Downer. Meiner Meinung nach ein guter Einstiegszeitpunkt. Ich glaube auch, dass sie langfristig ein Dickschiff und unverzichtbar werden. Haben einen großen Vorsprung an Marktanteil und sind als Plattform mittlerweile ja nicht mehr nur eine reine Fahrdienstvermittlung und spielen neben Tech, KI auch das Segment Robotik für die Zukunft.
Uber Technologies entwickelt und betreibt Technologieanwendungen, die eine Vielzahl von Angeboten auf seiner Plattform unterstützen. Das Unternehmen verbindet Verbraucher mit Anbietern von Fahrdiensten, Händlern und Lebensmittellieferdiensten sowie mit öffentlichen Verkehrsnetzen. Zu seinen Segmenten gehören Mobility, Delivery und Freight. Mobility bezieht sich auf Produkte, die Verbraucher mit Mobility-Fahrern verbinden, die Fahrten in einer Vielzahl von Fahrzeugen wie Autos, Auto-Rikschas, Motorrädern, Kleinbussen oder Taxis anbieten. Mobilität umfasst auch Aktivitäten im Zusammenhang mit den Angeboten der Finanzpartnerschaft. Das Lieferangebot ermöglicht es Verbrauchern, nach lokalen Restaurants zu suchen und diese zu entdecken, Mahlzeiten zu bestellen und diese entweder im Restaurant abzuholen oder sich liefern zu lassen. Das Frachtsegment verbindet Spediteure mit Verladern auf seiner Plattform, gibt Spediteuren Vorabinformationen und ermöglicht die Buchung einer Sendung.
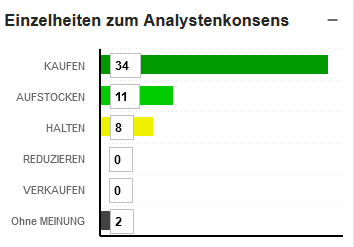
Quelle Marketscreener
_________________________________________________
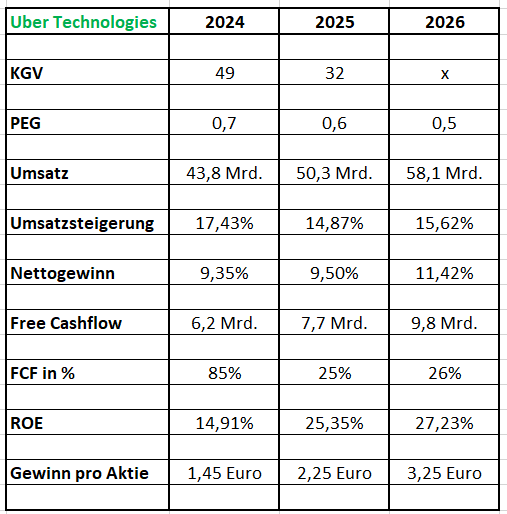
Design by Grandpa
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.638
Zitat von GraNDpaAlu: Moin Kronos,
wäre Uber Technologies nicht auch etwas für dein Beuteschema? Gerade langfristig gesehen? Gestern haben sie gute Wachstumszahlen geliefert und sind eigentlich im Flow. Allerdings sind sie leicht unter den Analystenprognosen für das 4.Quartal geblieben und hatten gestern knapp einen 10% Downer. Meiner Meinung nach ein guter Einstiegszeitpunkt. Ich glaube auch, dass sie langfristig ein Dickschiff und unverzichtbar werden. Haben einen großen Vorsprung an Marktanteil und sind als Plattform mittlerweile ja nicht mehr nur eine reine Fahrdienstvermittlung und spielen neben Tech, KI auch das Segment Robotik für die Zukunft.
Uber Technologies entwickelt und betreibt Technologieanwendungen, die eine Vielzahl von Angeboten auf seiner Plattform unterstützen. Das Unternehmen verbindet Verbraucher mit Anbietern von Fahrdiensten, Händlern und Lebensmittellieferdiensten sowie mit öffentlichen Verkehrsnetzen. Zu seinen Segmenten gehören Mobility, Delivery und Freight. Mobility bezieht sich auf Produkte, die Verbraucher mit Mobility-Fahrern verbinden, die Fahrten in einer Vielzahl von Fahrzeugen wie Autos, Auto-Rikschas, Motorrädern, Kleinbussen oder Taxis anbieten. Mobilität umfasst auch Aktivitäten im Zusammenhang mit den Angeboten der Finanzpartnerschaft. Das Lieferangebot ermöglicht es Verbrauchern, nach lokalen Restaurants zu suchen und diese zu entdecken, Mahlzeiten zu bestellen und diese entweder im Restaurant abzuholen oder sich liefern zu lassen. Das Frachtsegment verbindet Spediteure mit Verladern auf seiner Plattform, gibt Spediteuren Vorabinformationen und ermöglicht die Buchung einer Sendung.
Quelle Marketscreener
_________________________________________________
Design by Grandpa
Hi Grandpa,
Danke für den Tipp. Ein wirklich interessantes Unternehmen und starke Wachstumschancen. Das sieht alles wirklich sehr, sehr fein aus 👍
Lg Kronos
1
0
1
0
0
0
05.11.24 15:52:01
- Beitrag melden
- Posting-URL kopieren
#2.639
und einen schönen Dienstag euch allen.
Gestern kamen die Zahlen von Fabrinet, wie immer waren sie top:
https://investor.fabrinet.com/static-files/e0553f72-2fc4-492…
Der Umsatz konnte um 17% gesteigert werden, der Gewinn je Aktie um sowohl auf GAAP als auch Non GAAP Basis um 19%. Die Guidance sieht für das nächste Quartal am unteren Ende ein Ergebnis in der gleichen Größenordnung vor, am oberen Ende hingegen eine leichte Steigerung und ich erwarte, dass diese auch so kommt da Fabrinet grundsätzlich sehr konservativ ist mit der Prognose. Der Kurs gab nachbörslich trotzdem nach, das tut er aber nach den Earnings ohnehin fast immer und natürlich ist FN trotz aller Qualität nicht billig und kein Schnäppchen. Zumindest kurzfristig betrachtet. Langfristig ist man dagegen ein sehr solider Wachstumstreiber und ich erwarte auch in den kommenden Jahren weitere Steigerungen im Bereich von um die 15% jährlich und wenn es so kommen sollte, wäre Fabrinet auch weiterhin ein sehr attraktives Investment und potentieller Vervielfacher. Ich bleibe daher an Bord.
Ebenfalls die neusten Quartalszahlen gab es von Biontech:
https://investors.biontech.de/news-releases/news-release-det…
Im Endeffekt gab es nichts Überraschendes. Die Umsätze lagen um etwa 39% höher, der Gewinn je Aktie um 22,7%. Für das Gesamtjahr wird es trotzdem bei einem Minus bleiben da man weiterhin sehr viel in die Pipeline investiert. Aufgrund der nach wie vor sehr hohen Bar- und Barmittelähnlichen Vorräte sowie gehaltenen Wertpapiere in Höhe von 17,8 Milliarden Euro könnte man sich theoretisch noch etliche Jahre munteres weiterforschen erlauben ohne das es kritisch wird. Bis dahin sollte aber, wenn die Pipeline sich wie erhofft entwickelt, der Umsatz wieder deutlicher steigen durch Neuzulassungen – eine Garantie dafür gibt es aber nicht. Theoretisch könnten auch alle Pipelineprodukte von Biontech scheitern und man sollte das m.E. immer im Hinterkopf behalten. Ein Witwen- und Waisenpapier oder gar Selbstläufer ist die Aktie nicht und wer investiert sollte neben den sehr hohen Chancen auch nicht die nicht gerade unerheblichen Risiken ausblenden bzw. diese nicht kleinreden/kleindenken.
Erfreulich waren die Hinweise zu Pipeline, insbesondere BNT 113 und BNT 327/PM8002 sowie BNT122/RO7198457. Hier erhoffe ich mir noch mehr Infos am 14.11.24 beim Innovationsday.
Euch noch einen schönen restlichen Dienstag und viel Glück und Gesundheit
Lg Kronos
3
3
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.640
Sehr gute Zahlen gab es gestern von IES:
https://investors.ies-corporate.com/static-files/fc0a9e67-c3…
Der Umsatz wurde um 31% gesteigert, der Gewinn je Aktie explodierte um 230% nach oben. Gleichzeitig wurden trotz dieses enormen Wachstums die RPO´s UND das Backlog nochmal gesteigert, was wirklich eine herausragende Entwicklung darstellt. Damit ist IES zwar nicht mehr billig, im Angesicht dieser Entwicklung aktuell aber auch wirklich jeden Cent wert.
Auch Camurus lässt sich nicht lumpen:
https://www.camurus.com/media/press-releases/2024/camurus-in…
Der Umsatz stieg, bereinigt um den Einmaleffekt in q3/23 um 38% und der Gewinn legte um 127% zu (ebenfalls bereinigt um den Vorjahreseffekt). Am stärksten wachsen die Royalties aus den USA mit 30% QoQ, hier ist noch viel Gutes für die Zukunft zu erwarten. Auch die guten P3 Topline Ergebnisse von ACROINNOVA2 ermutigen. Sobald die Probleme beim Third Party Abfüller in den USA geklärt sind sollte auch hier in den kommenden Jahren einiges an zusätzlichen Umsätzen und Gewinnen bei Camurus hängen bleiben. Derzeit rechtfertigt die Aktie ihre sehr teure Bewertung einmal mehr eindrucksvoll mit den operativen Ergebnissen und den Pipeline Fortschritten.
Ebenfalls sehr gut kommen die schon gestern gelieferten Zahlen von Kontron an:
https://www.kontron.com/de/medien/nachrichten/kontron-deutli…
Beim Umsatz steigerte man sich um 44,9%, beim EBITDA um 70,1%. Und das bei einer Book to Bill Ration von traumhaften 1,21 wodurch alle Zeichen auf weiterem Wachstum stehen.
Somit gab es trotz der in meinen Augen eher unerfreulichen Wahlergebnissen in den USA zumindest für das Depot sehr viel Freude und gute Nachrichten, jetzt hoffe ich nur das es privat bald auch an der Front genauso erfreulich zugeht, spätestens hoffentlich wenn meine Scheidung endlich durch ist und kein weiteres Drama daraus erfolgt.
Euch allen einen tollen restlichen Abend und bleibt mir gesund und optimistisch
Lg Kronos
6
6
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.641
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.642
Von letzter Woche bin ich noch ein paar Depotzahlen schuldig. Anfangen möchte ich mit Nexstar:
https://seekingalpha.com/news/4260450-nexstar-media-gaap-eps…
Der Umsatz wurde um 20,7% gesteigert, der Gewinn je Aktie um 662%. Haupttreiber dafür waren zwei Gründe, einer davon zyklisch der andere sehr positiv. Zyklisch war, dass die politischen Umsätze aufgrund Wahljahr natürlich höher lagen als letztes Jahr und etwas Rückendwind lieferten, unzyklisch hingegen hat die deutliche Reduzierung des Verlustes beim CW dazu beigetragen die Gewinne zu erhöhen. Da ist man auf einem exzellenten Weg, dass sich die CW Akquise auszahlt da man diese ja zum Nulltarif übernommen hat aufgrund deren großen Verlusten. Wie schnell und effizient man hier bisher gegensteuert und die Neuausrichtung voranbringt ist wirklich beeindruckend.
Und auch Fortinet lieferte ab:
https://seekingalpha.com/news/4262831-fortinet-non-gaap-eps-…
Beim Umsatz gab es ein Plus von 13,5%, der Gewinn legte sogar um 70 zu bzw. auf Non GAAP Basis um 53,6%. Das kann sich mehr als sehen lassen – allerdings ist die Aktie mittlerweile nach dem letzten Anstieg wieder relativ teuer, weshalb ich noch etwas unsicher bin ob ich nicht doch den Einsatz erstmal herausnehme, immerhin stehen über 50% Gewinn aktuell zu Buche und in etwas weniger ambitioniertes aber ebenfalls erfolgsversprechendes umschichte. Wie seht ihr das?
Ich bin mal gespannt was die neue Woche für das Depot bringt und ob die Börsen den Wahlerfolg von Trump weiterhin so positiv einpreisen oder es doch noch zu dem einen oder anderen Rücksetzer kommt.
Euch allen einen tollen restlichen Tag und bleibt mir gesund und optimistisch
Lg Kronos
5
4
1
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.643
Wie seht ihr das?
Ich hatte Dir schon im August geantwortet mit dem Ausbruch über die 80 US !
Gute Zahlen und der Markt läuft - wann wird es zu heiss?
Techn. Indikatoren hast du bemerkt; BB ausserhalb - kompl. überkauft.
Nur ein Chartvergleich ohne Fundamentaldaten !!
Als VG ein Anhaltspunkt: FTNT an der 2, Stelle

Ich bin noch investiert mit Stopp.
Weiterhin gutes Gelingen, Gruss RS
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.644
und einen schönen Dienstag euch allen.
Gestern gab es ausnahmsweise mal nicht so gute Nachrichten für Abbvie:
https://seekingalpha.com/news/4274511-abbvie-declines-after-…
Für mich jetzt kein Beinbruch und auch kein Bruch der Investmentthesis, schön aber natürlich auch nicht. Es macht einem aber auch gleichzeitig wieder bewusst, wie schnell auch erfolgsversprechende Kandidaten im Pharma Business scheitern können im Lauf der Pipeline Phasen. Der Kurssturz ist für mich auch nachvollziehbar, da Abbvie unter Berücksichtigung der Schulden mittlerweile doch recht hoch bewertet war. Auf lange Sicht halte ich die Firma aber nach wie vor für ein gutes Investment, an dem man im Pharma Sektor eigentlich nicht vorbeikommt.
Wie erwartet gute Zahlen gab es von Camtek:
https://seekingalpha.com/news/4278836-camtek-beats-q3-top-an…
Der Umsatz wurde um 39,6% gesteigert, die Gewinne je Aktie legten auf GAAP Basis um 48% zu, auf Non GAAP Basis um 47%. Ebenfalls zu überzeugen war die Guidance für Q4, die ein Wachstum von 30% vorsieht und wie immer eher defensiv angesetzt sein dürfte. Camtek ist m.E. neben Atoss ein Paradebeispiel dafür, dass auch hoch bewertete Firmen ein exzellentes Investment sein können wenn sie konstant abliefern. Zur Erinnerung: Camtek wächst seit über 10 Jahren JEDES Jahr deutlich stärker als die Konkurrenz das im Schnitt tut und zwar zwischen 10 und 30%. Daher sprudeln Gewinne und Umsätze auch so stark und es dauert nicht allzu lange, bis man in die jeweils optisch teure Bewertung hereingewachsen ist. Für langfristig investierte Anleger, vor allem jüngeren Kalibers, ist die Aktie daher sicherlich auch auf dem aktuellen Niveau einen Blick wert.
Richtig stark zugeschlagen hat die DEFAMA:
https://defama.de/news/
Gleich 6 neue Fachmärkte auf einmal, das kann sich wirklich sehen lassen. Leider wurde nichts über den Kaufpreis kommuniziert, so dass es schwierig ist zu erkennen ob man jetzt damit ein Schnäppchen gemacht oder nicht, unter Betrachtung der Vergangenheit gehe ich aber davon aus, dass man nicht allzu teuer zugekauft haben wird. So darf es gerne weitergehen. Die Aktie bleibt damit weiterhin fair bewertet und ein Defensiver Stützpfeiler im Depot (aber natürlich auch keine Renditerakete).
Euch noch einen schönen restlichen Dienstag und viel Glück und Gesundheit
Lg Kronos
3
3
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.645
und einen schönen Donnerstag euch allen.
Für den um 16.30 Uhr starteten Innovationsday von Biontech gab es jetzt schon die Folien vorab - und die haben es in sich:
https://investors.biontech.de/node/16816/html
Wie vermutet sind vor allem die bisherigen Daten zu BNT 327 sehr gut, weshalb man gestern auch verkündet hat Biotheus aufzukaufen um sich die Rechte auch in China zu sichern. Zur Einordnung: Das Medikament hat das Zeug dazu, wenn die bisherigen Ergebnisse sich auch in P3 bestätigen, zum Standard of Care zu werden, was Umsätze und Gewinne in Milliardenhöhe nach sich ziehen würde. Es gibt allerdings, dass muss man auch sagen, scharfe Konkurrenz die Einmal von Summit Therapies kommt und von Merck, die für 3,3 Milliarden einen ähnlichen Kandidaten zugekauft haben, auch aus China kommend. Von daher darf man m.E. nicht zu euphorisch sein und das als Selbstläufer sehen - die bisherigen Daten sehen aber verdammt gut aus und liegen über denen der Konkurrenz. Wenn das auch in den geplanten P3 Studien so bestätigt wird könnte damit Millionen von Krebspatienten geholfen werden und diese Diagnose würde einiges an Schrecken verlieren was den betroffenen Menschen und deren Anverwandten und Freunden großes Leid ersparen würde.
Auch die restlichen Daten in der Präsentation zu den anderen Pipeline Kandidaten und die angegebenen Timelines sehen sehr, sehr gut aus. Zwar gibt es hier bei nichts eine Garantie und es werden mit Sicherheit auch noch einige der Studien scheitern, sollte aber BNT 327 Erfolg haben wäre alleine das einen Tenbagger werd und wenn von den derzeit 27 Studien nur 3 oder 4 ein Erfolg werden würde auch das für eine Vervielfachung beim Kurs sorgen. Während also nach wie vor das Risiko besteht zu scheitern kristllisieren sich die Chancen die man dafür erhällt immer klarer heraus - und diese sind, zumindest in meinen Augen, wirklich außergewöhnlich beachtlich.
In diesem Zusammenhang finde ich auch die Folie 40 sehr interessant und diese belegt, wie felsenfest man an den Erfolg von sowohl BNT 323 als auch 327 glaubt. So deutlich und vollmundig hat man bisher noch nie kommuniziert und daher ist das m.E. durchaus ernst zu nehmen.
Auch Seite 108 ist in diesem Zusammenhang sehr interessant.
Euch noch einen tollen Donnerstag und weiterhin viel Erfolg beim investieren
lg Kronos
5
3
2
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.646
Nach den neuesten Zahlen von Genmab finde ich es immer befremdlicher wie der Kurs reagiert hat:
https://ir.genmab.com/static-files/9babf34b-bff3-40c7-a14c-2…
Der Umsatz wurde auf 9 Monatssicht um 29% gesteigert, der Operating Profit um 27%. Dafür das man die Ausgaben für die Pipeline deutlich erhöht hat sind das m.E. richtig gute Ergebnisse, zumal man gleichzeitig auch die Guidance kräftig angehoben hat. Doch statt damit und den guten Pipeline Fortschritten endlich zum Befreiungsschlag anzusetzen ging es weiter nach unten und es zeigt sich eindrucksvoll, dass die Börse wirklich sehr, sehr lange irrational agieren kann.
Gute Ergebnisse gab es zudem von der YOC AG:
https://www.eqs-news.com/news/corporate/yoc-ag-setzt-positiv…
Der Umsatz wurde auf 9 Monatsbasis um 19% gesteigert, das EBITDA erhöhte sich um 83%, das Konzernperiodenergebnis wurde verfünffacht. Sehr gute Ergebnisse und die in Q3 gestartete Tochter in Schweden dürfte das Wachstum weiter unterstützen. Die Vergleichsbasis ist bei YOC allerdings auch sehr gering, das muss man bei diesen Zahlen im Hinterkopf haben. Trotzdem halte ich die Firma für sehr gut aufgestellt für weiteres Wachstum und erwarte noch einiges von ihr, wenn sie nicht vorher aufgekauft wird.
Einen weiteren Auftrag an Land gezogen hat Kontron:
https://www.finanznachrichten.de/nachrichten-2024-11/6385152…
Das ist auch noch so ein Wert, wo sich die tollen operativen Ergebnisse bisher nicht im Kurs niederschlagen.
Euch weiter einen schönen Tag und viel Erfolg beim investieren sowie Glück und Gesundheit
Lg Kronos
2
2
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.647
https://www.marketscreener.com/quote/stock/GENMAB-A-S-637331…
welche sich auch im Chart widerspiegeln:

+++
bei YOC und Kontron spiegelt sich die generelle Schwäche bei dt. Nebenwerte.
+++
Wie man sich in diesen Situationen verhält, ist eine persönliche Entscheidung.
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.648
Zitat von clearasil: Hi Kronos, das Problem bei der Entwicklung Genmab sind die sinkenden Gewinnrevisionen seit 1/24:
https://www.marketscreener.com/quote/stock/GENMAB-A-S-637331…
welche sich auch im Chart widerspiegeln:
+++
bei YOC und Kontron spiegelt sich die generelle Schwäche bei dt. Nebenwerte.
+++
Wie man sich in diesen Situationen verhält, ist eine persönliche Entscheidung.
Hi Cleara,
das PEG liegt unter 1, die Gewinne werden deutlich zweistellig gesteigert und das wird auch für die nächsten Jahre erwartet. Was außer einer Dividende will man denn noch?
Und ja, deutsche Nebenwerte sind sehr gebeutelt. Das ist schon sehr auffällig wie schlecht die seit Jahren laufen. Umso explosiver dürfte es nach oben gehen wenn sich das dreht. Von Bauch her wird man da aber noch viel Geduld haben müssen.
Lg
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.649
und einen schönen Donnerstag euch allen.
Gestern Abend gab es die lange erwarteten NVIDIA Zahlen:
https://nvidianews.nvidia.com/news/nvidia-announces-financia…
Der Umsatz wurde um 94% gesteigert, die Gewinne je Aktie um 111 auf GAAP Basis bzw. auf Non GAAP Basis. Dazu liefert man beeindruckende Aussagen für das zukünftige Wachstum. Der Kurs gab nachbörslich etwas nach. Für mich nur dadurch erklärbar das es Gewinnmitnahmen und keine langfristig orientierten Investoren waren. Denn allein diese Aussagen des CEO sprechen, wenn man sie richtig versteht, eigentlich Bände was man noch erwarten darf:
“The age of AI is in full steam, propelling a global shift to NVIDIA computing,” said Jensen Huang, founder and CEO of NVIDIA. “Demand for Hopper and anticipation for Blackwell — in full production — are incredible as foundation model makers scale pretraining, post-training and inference.
“AI is transforming every industry, company and country. Enterprises are adopting agentic AI to revolutionize workflows. Industrial robotics investments are surging with breakthroughs in physical AI. And countries have awakened to the importance of developing their national AI and infrastructure,” he said.
Doch damit nicht genug, für mich entscheidendere ist diese Aussage aus den CFO Kommentaren die man leicht überlesen kann:
We completed a successful mask change for Blackwell, our next Data Center architecture, that improved production yields. Blackwell production shipments are scheduled to begin in the fourth quarter of fiscal 2025 and will continue to ramp into fiscal 2026. We will be shipping both Hopper and Blackwell systems in the fourth quarter of fiscal 2025 and beyond. Both Hopper and Blackwell systems have certain supply constraints, and the demand for Blackwell is expected to exceed supply for several quarters in fiscal 2026
Quelle:
https://s201.q4cdn.com/141608511/files/doc_financials/2025/Q…
Der entscheidende Teil auch nochmal auf Deutsch:
Sowohl Hopper- als auch Blackwell-Systeme unterliegen gewissen Lieferengpässen, und es wird erwartet, dass die Nachfrage nach Blackwell das Angebot für mehrere Quartale im Geschäftsjahr 2026 übersteigt
Das bedeutet, dass der Bedarf so immens hoch ist das man mehrere Quartale brauchen wird bis die Ressourcen (auch bei den Zulieferern) aufgebaut sind um hinterherzukommen. Wenn das mal keine guten Aussichten für die Marge sind. Gleichzeitig bedeutet es auch das die Befürchtung, Margen und Umsätze könnten plötzlich einbrechen weit übertrieben sein dürften. Die Aktie ist auf dem Papier nicht billig, bei einem potentiellen Gewinnwachstum von 40-50% im kommenden Jahr und diesen Zukunftsaussichten aber m.E. auch keinesfalls teuer. Man erhält den KI Marktführer im Hacken und Schaufeln Bereich für ein PEG unter 1 mit vermutlich auf Jahre deutlich zweistelligem Gewinnwachstum um das sicherlich 99,99% der Unterhmen NVIDIA heftig beneiden. Da gibt es schlechtere Deals. Auch für die Zulieferer und anderen KI Profiteure bedeutet es m.E. das die Gewinn- und Umsatzpartie noch eine hübsche Zeit so weitergehen dürfte.
Euch noch einen schönen restlichen Donnerstag und viel Glück und Gesundheit
Lg Kronos
7
5
2
0
0
0
23.11.24 10:40:45
- Beitrag melden
- Posting-URL kopieren
#2.650
Letzte Woche vermeldete Williams Sonoma die neuesten Zahlen:
https://ir.williams-sonomainc.com/investor-information/news-…
Der Umsatz fiel um 2,9% geringer aus, der Gewinn je Aktie stieg jedoch um 7,1%. Der Markt hatte viel Schlimmeres erwartet und weil gleichzeitig die Prognose angehoben wurde legte der Kurs um gute 30% zu. Ich habe das genutzt um meine Zweitgrößte Depotposition etwas zu trimmen, zumal ich ohnehin Cash für neue Möbel benötige. Vom langfristigen Erfolg des Unternehmens bin ich nach wie vor überzeugt und erfreue mich an stetig steigenden Dividenden und über lang auch Kursen.
Am Freitag kurz vor Börsenstart hat sich IES in die Karten blicken lassen:
https://investors.ies-corporate.com/news-releases/news-relea…
Der Umsatz wurde um 20% gesteigert, der Gewinn auf adjusted Basis legte um stolze 60% zu. Das sind sehr gute Zahlen. Trotz dieses Wachstums blieben die RPO´s stabil und das Backlog wurde im traditionell eher schwachen Quartal um 100 Millionen gesteigert. Außer dem mittlerweile doch etwas ambitionierten Kurs gibt es da m.E. nicht viel zu meckern und man profitiert auch weiterhin stark vom Datacenter Boom.
Dann möchte ich heute noch auf einen interessanten neuen Wert hinweisen, Nice. Das Unternehmen verdient damit seine Brötchen:
NICE Ltd., together with its subsidiaries, provides cloud platforms for AI-driven digital business solutions worldwide. It offers CXone, a cloud native open platform; Enlighten, an AI engine for the customer engagement market; and smart self service enable organizations to address consumers' needs; and journey orchestration solutions that empower organizations to connect and route customers to deal with the customer's request, and connects them using real time AI-based routing. The company provides smart self service solutions that empower organizations to build intelligent automated conversations based on data; and prepared agent solutions and tools enable contact center agents to guide and alert them in real time; provides solutions that help organizations to record structured and unstructured customer interaction and transaction data; and NICE Evidencentral, an digital evidence management platform for public safety emergency communications, law enforcement, and criminal justice helps agencies. In addition, it offers X-Sight, is an open and flexible AI-cloud platform for financial crime and compliance; Xceed, a cloud platform for comprehensive AML and fraud prevention for small and mid-sized organizations; data intelligence solutions that enable organizations to turn raw data into comprehensive actionable intelligence to prevent and detect financial crimes; AI and analytics technologies to detect and prevent financial crimes in real-time; money laundering and fraud prevention solutions that help organizations adhere to capital markets compliance and anti-money laundering compliance regulations; intelligent investigations solutions; and self-service solutions that provide organizations with customization and self-development capabilities. The company was formerly known as NICE-Systems Ltd. and changed its name to NICE Ltd. in June 2016. NICE Ltd. was founded in 1986 and is headquartered in Ra'anana, Israel.
Sehr gut beschreibt aber auch die Investorenpräsentation was man tut und der Zielmarkt, nämlich Finanz-Betrugsprävention und Compliance ist ja auch Top aktuell:
https://resources.nice.com/wp-content/uploads/2024/11/NICE-I…
Man profitiert sehr stark vom Wachstum im Cloud Bereich:
https://www.nice.com/press-releases/nice-reports-24-year-ove…
So legten die Umsätze zuletzt um 15% zu, die Cloud Umsätze sogar um 24%. Der Gewinn je Aktie wurde um 27% gesteigert – auch das kann sich mehr als sehen lassen. Zusätzlich ist das Unternehmen schuldenfrei mit einer Milliarde Net Cash, was in der heutigen Zeit eher außergewöhnlich ist und kauft damit fleißig Aktien zurück. Leider zeigt SA das PE falsch an, da bei einem Gewinn von ca. 11 Dollar pro Aktie und einem Kurs von 176 Dollar das KGV aktuell bei 16 liegt. Vorwärts betrachtet, wenn das Wachstum beibehalten werden kann, sprechen wir von einem KGV von 13-14 für 2025. Und das für ein Software Unternehmen mit hohen wiederkehrenden Umsätzen im Cloud Segment. M.E. eigentlich viel zu billig und ich suche noch den Haken. Kann ihn jemand finden?
Euch weiter einen schönen Tag und viel Erfolg beim investieren sowie Glück und Gesundheit
Lg Kronos
2
2
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.651
Haken kann sein:
-israelische Firma
-überraschender CEO Abgang
-Notwendigkeit bei KI
"Denn wenn die Situation so gut ist, warum hat sich Eilam mit nur 49 Jahren, der derzeit die Früchte seiner erfolgreichen Bewegungen mit einem erwarteten Wachstum von 15% bis 2,7 Milliarden Dollar Umsatz und einem Gewinn von 10,5 Dollar pro Aktie erntet, entschieden, zu gehen? Zum Vergleich: Als Anfang dieses Jahres Gil Shwed - der ewige CEO von Check Point, der es Mitte der neunziger Jahre von einem winzigen Start-up zu einem Riesen von der Größe von NICE'an verwandelte, seine Abreise ankündigte, fiel die Aktie nicht. Es stieg sogar ein wenig an und signalisierte, dass die Anleger mit der Änderung zufrieden waren."
"Seit 2023 schweben einige Fragen über NICE über die zukünftige Notwendigkeit seiner Systeme, die hauptsächlich von Service-Repräsentlern in Organisationen genutzt werden. Was passiert mit NICE, wenn die meisten menschlichen Vertreter durch Bots ersetzt werden? Im Laufe des Jahres 2023 litt die NICE-Aktie unter einem tiefen Mangel an Rendite angesichts dieser Besorgnis, und Eilam arbeitete hart daran, sie zu lindern."
https://www.calcalistech.com/ctechnews/article/skkvk4pqr
Citi sieht Aktie bei $334 mit stärkere Geschäftstrends gegenüber Zoom Video (ZM).
https://finance.yahoo.com/news/nice-price-target-raised-334-…
4
2
2
0
0
0
04.12.24 11:00:55
- Beitrag melden
- Posting-URL kopieren
#2.652
und einen schönen und entspannten Mittwoch allen.
Das Jahresende verläuft bisher sehr erfreulich fürs Depot und ein Großteil meiner Unternehmen hat mittlerweile auch schon fleißig die Quartalszahlen berichtet, so dass nur noch einige wenige Nachläufer übrig bleiben (bin da aber vor allem auf Broadcom sehr gespannt). Generell lässt sich festhalten das die Quartalssaison besser verlaufen ist als der etwas holprige Start vermuten lässt. Durch die breite Streuung der Branchen gibt es mittlerweile fast immer etwas das gerade läuft und ich bin mit der Auswahl der Depottitel nach wie vor sehr zufrieden auch wenn ich das KGV-Niveau von so manchem Wert mittlerweile doch etwas befremdlich finde.
Gefühlt gibt es mittlerweile fast nur noch "teuer" oder spottbillig, Werte die gut aber fair bewertet sind, jedenfalls meinem empfinden nach, wirklich rar gesäht. Auffällig ist m.E. auch, wie vehement die Pessimisten, u.a. auf Seeking Alpha, vor Blasen und ähnlichem warnen. Das machen sie ja schon seit ein paar Jahren, aber die Artikel häufen sich. Hier bin ich zwiegespalten da wirklich gerade die Top Werte schon recht teuer sind - es aber auch auffallend viele Werte gibt bei denen das nicht der Fall ist. Gerade deutsche Nebenwerte sind teilweise fast schon spottbillig mit zweistelligen FCF-Margen bei trotzdem starken Wachstum. Wenn die mal wieder gefragt sind und in Richtung eines fairen Niveaus aufwerten wäre enorm viel zu holen - einzig wann dies der Fall ist lässt sich momentan halt nicht wirklich sagen. Das kann im nächsten halben Jahr der Fall sein - oder erst in zwei bis drei Jahren. Ich beobachte das jedenfalls genau in der Hoffnung, mich noch rechtzeitig positionieren können bevor der Bus hier startet. Bei ein paar Leckerbissen wie z.B. Kontron, L+S, die YOC AG oder auch Alzchem und die DEFAMA habe ich ja trotzdem schon im Depot
Ich wünsche euch allen weiterhin einen schönen und entspannten restlichen Mittwoch und bleibt mir gesund und optimistisch
lg Kronos
4
4
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.653
und einen schönen Donnerstag euch allen.
Jetzt da sich das Jahr langsam dem Ende neigt ist es Zeit sich Gedanken zu machen, was das neue Jahr mit sich bringen könnte – auch an der Börse.
Ich erwarte hier eine gewisse Volatität durch Trump und sollte es unter ihm zu einem Friedensschluss in der Ukraine kommen könnte das noch einmal für einiges an Rotation an den Märkten sorgen und Rüstungswerte temporär belasten. Langfristig scheinen diese allerdings leider durch die zunehmende Unsicherheit in der Welt vor goldenen Zeiten zu stehen weshalb ich auch immer mal am überlegen bin ob ich mir doch 1-2 Werte aus dieser Branche ins Depot hole – an dem Leid auf der Welt wird sich schließlich leider nichts ändern wenn man solche Werte nicht im Depot hat.
Spannend dürfte sein, ob die lange erwartete Erholung im Semi-Sektor dann tatsächlich irgendwann in Q1/Q2 2025 einsetzen wird. Davon könnten dann gerade Werte wie z.B. Lam Research überproportional profitieren. Schon zuletzt lief es operativ sehr, sehr gut, während der Kurs immer noch über 40% unter dem Alltime High notiert. Das dieses irgendwann genommen wird – dafür gibt es für mich persönlich keinen Zweifel. LAM liefert seit Jahrzehnten hervorragende Produkte und operative Ergebnisse ab und auch wenn man ein Zykliker bleibt und es damit immer wieder zu ein oder zwei Jahren mit rückläufigen Gewinnen kommen wird – langfristig steigen diese trotzdem sukzessive an. Einer der Gründe dafür ist allerdings vielen Investoren gar nicht so richtig bewusst. So wächst z.B. der Erlös aus der Servicesparte mit Wartungsverträgen kontinuierlich auch über die Zyklen hinweg, da immer mehr Geräte verbaut sind und diese Einnahmen erhöhen. Das „Grundrauschen“ im Umsatz wird somit immer höher. Aktuell ist man mit einem KGV von etwa 20 nicht billig, sollte aber die Erholung tatsächlich in 2025 Fahrt aufnehmen kann und wird sich dies auch sehr schnell relativieren. Von daher halte ich LAM für einen der Werte, den man durchaus im Hinterkopf haben sollte und der für mich ein hohes Aufwärtspotential aufweist.
Langfristig ein enormes Potential, wenn auch evtl. nicht in 2025 hat zudem Camtek. Wie die Firma es schafft jahrelang gute 10-20% schneller zu wachsen als die Konkurrenz ist wahrlich beeindruckend und wenn man sich die Mühe macht die Investorenpräsentation durchzusehen ahnt man, wohin die Reise gehen wird – weiter steil nach Norden:
https://camtek.b-cdn.net/wp-content/uploads/Camtek_Investors…
Man ist im HPC Bereich extrem gut positioniert und das wird als der Wachstumsmarkt innerhalb der Semiconductor Branche angesehen. Bei Chiplet Packaking erwartet man ein CAGR von 36% bis 2027 und bei HBM Shipments immerhin 22% bis 2026. Vor allem die neuen Produkte dürften hier für gehörigen Rückenwind sorgen.
Besonders eindrucksvoll wird das Potential von Camtek m.E. auch durch diese Meldung deutlich:
https://www.camtek.com/news-and-events/camtek-receives-order…
Das muss man sich mal auf der Zunge zergehen lassen, 50 Millionen vor dem offiziellen Launch des Produkts sind eine Hausnummer, erzielt in gerade mal gut 2,5 Monaten. Einziger Wermutstropfen bei Camtek ist die hohe Bewertung. Sollten die Prognosen für die Zukunft aber eintreten, dann dürfte das hohe Gewinnwachstum von Camtek diese Bewertung innerhalb von gerade mal 1 oder 1,5 Jahren relativieren. Legt man die konstante Wachstumshistorie und die zukünftigen Auslagen Zugrunde dann ergibt sich für mich ein nach wie vor sehr verlockender Investment Case. Gerade wenn man Zeit beim investieren mitbringt ist für mich Camtek eigentlich ein Must Have im Bereich Semiconductors.
Auch ein Qualitätstitel der zuletzt unter die Räder kam ist nach wie vor ASML. Hier ist der Investmentcase einfach – aber überzeugend. Man ist nach wie vor ein Monopolist, da die hergestellten Maschinen nach wie vor unerlässlich sind für die Branche und man ist sozusagen der Schaufelzuarbeiter schlechthin. Damit ist man zwar ein starker Zykliker und sehr anfällig in Abschwungphasen – nimmt aber natürlich alle Hochphasen der Branche automatisch voll mit. Und da es in der Branche selbst, die zyklischen Höhen und Tiefen ausgeklammert, auch auf Jahrzehnte nur nach oben gehen dürfte ist die ASML Aktie im Depot zu haben ein teurer aber halt auch nahezu todsicherer Weg um davon zu profitieren. Solange sie mit weitem Abstand Technikführer bleiben geht für jeden ernsthaften Investor im Semi Bereich in meinen Augen eigentlich kaum ein Weg an ASML vorbei.
Ähnlich verhält es sich mit Taiwan Semiconductor, allerdings haben die noch das Risiko einer möglichen Invasion von Taiwan durch China mit an der Backe. Daher ist die Firma trotz der beeindruckenden Wachstumshistorie auch nach wie vor optisch sehr günstig bewertet. Ob dieser Abschlag gerechtfertigt ist oder nicht - daran scheiden sich seit langem die Geister. Die einen sagen, dass Risiko ist übersichtlich da die USA sofort einschreiben und Taiwan beistehen würden und sollte es zwischen China und den USA zum Krieg kommen, dann wären eh alle Börsennotierten Firmen (außer Rüstungsunternehmen) erst einmal schlimm betroffen und das Einzelrisiko sollte daher als vernachlässigbar erachtet werden – wiederum andere nehmen die Gefahr sehr ernst, zumal die chinesische Regierung sehr genau beobachtet hat wie Putin zurecht gekommen ist und sollte es dort zu einem Frieden kommen, der mit Gebietsgewinnen für Russland endet (wonach es leider aussieht) könnte das China dazu ermutigen es ebenfalls auf ein solches Ergebnis ankommen zu lassen. Welche der Ansichten richtig ist, kann auch ich nicht sagen und ich halte beide Argumente für valide. Ich bin deshalb zwar bei Taiwan Semiconductor mit dabei – aber halt mit einer echt überschaubaren Menge an Aktien und einer eher geringen Gewichtung.
Sehr gelitten hatte zuletzt auch Axcelis aufgrund seines starken Fokus auf den EV Markt und die Automobilbranche. Daher ist dies auch der Wert von dem ich aktuell am wenigsten überzeugt bin, auch wenn ich vom Bauchgefühl und rein der Vergangenheitsbetrachtung dazu tendiere das man von einer Erholung dort auch wieder deutlich überproportional profitieren dürfte und dann auch gute Gewinne möglich sein sollten. Trotzdem hatte ich die Abhängigkeiten hier in der Vergangenheit m.E. etwas unterschätzt. Man ist aber derzeit allerdings auch sehr günstig bewertet. Von daher neige ich dazu das weitere Abwärtspotential als geringer einzuschätzen als das zukünftige Aufwärtspotential. Trotzdem beobachte ich den Wert genau und sollte ich mich etwas fokussierter aufstellen wäre es aktuell definitiv die erste Aktie aus dem Semi Bereich von der ich mich trennen würde.
Dann kommt noch mein Dickschiff schlechthin an die Reihe, Broadcom. Trotz dem Teilverkauf ist Broadcom weiterhin meine größte Depotposition. Die Aktie ist teuer und die Verschuldung mittlerweile auch auf einem Level das man nicht aus den Augen verlieren sollte. Soviel zum negativen, dass mich auch zu den Teilverkaufen bewogen hat. Jetzt kommt das aber, aus dem heraus ich aber trotzdem noch einen Großteil der Aktien behalten habe: Man hat ein irres Momentum, einen extrem hochklassigen CEO und gerade im AI Bereich ein unheimliches Potential. Wenn sich die Semi Branche erholt und der AI Trend sich weiterhin wie aktuell verhält besteht damit die Chance in 2025-2027 gerade auf der Gewinnseite kräftig zuzulegen und damit das Argument der teuren Bewertung zu relativieren. Zudem ist die Aktie gerade im Fonds Bereich extrem stark gewichtet und sowohl in den Fonds der Semi Branche als auch der Dividendenzahler (sowohl bei Aristokraten als auch Dividendenwachstum) sehr stark vertreten. Mittelzuflüsse dort befeuern daher enorm stark das Kurswachstum von Broadcom – solange es aufwärts geht. Für mich der eher ein Optimist ist ein Argument für die Aktie – für alle, die große und breitflächige Einbrüche oder einen Abzug von Geldmitteln kommen sehen, wäre es eher ein Argument einen Bogen um Broadcom zu machen. Langfristig glaube ich aber weiterhin das für immer mehr Menschen auf der Welt kaum ein Weg an der Börse vorbeigehen wird um die eigene Rente abzusichern und somit gehe ich auf lange Sicht von weiterhin steigenden Börsen aus. Daher bleibt Broadcom auch weiterhin ein fester Depotbestandteil.
Soviel zu meinen ersten Gedanken zu 2025 und vor allem den Bereich Semiconductor bezogen. Hat jemand dazu Ergänzungen oder eigene Meinungen/andere Ansichten die er teilen möchte?
Euch noch einen schönen restlichen Donnerstag und viel Glück und Gesundheit
Lg Kronos
9
4
5
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.654
und einen schönen Freitag euch allen.
Pünktlich zum Nikolaus möchte ich wieder ein paar Gedanken für 2025 mit euch teilen, diesmal betrifft es vor allem meine Industriewerte. Diese sind in 2024 so sensationell gut gelaufen das sich für mich die berechtigte Frage stellt: Ja kann das denn so weitergehen?
Anfangen möchte ich mit Watsco. Dafür das es operativ momentan eher mau läuft hat der Wert sensationell viel zugelegt, getragen vor allem durch die Hoffnung auf deutlich wachsende Gewinne und Umsätze im Zeitraum 2025/2026. Hintergrund dafür ist, dass ab da neue Gesetzesänderungen in den USA in Kraft treten, welche strengere Kriterien mit sich bringen und viele Altbesitzer dann gezwungen sein dürften ihre Anlagen zu erneuern. Zeitgleich hat sich ein Investitionsstau ergeben da viele, deren Anlagen in 2023/2024 hätten erneuern müssen nun abwarten wie streng die neuen Kriterien genau ausfallen um nicht nicht gezwungen zu sein gleich wieder zu investieren. Für die Entwicklung in 2025/2026 wird nun entscheidend sein, wie groß die Sprünge nach oben bei Gewinn und Umsatz ausfallen – denn diese müssen schon richtig gut sein um das aktuelle Niveau zu rechtfertigen. Für mich ist das aktuelle Niveau von Watsco daher nicht unbedingt zum Neukauf anregend – langfristig ist der Wert aber natürlich was Dividendenwachstum und Zukunftsaussichten anbelangt weiterhin eine exzellente Investmentidee.
Ebenfalls krass gelaufen ist Comfort Systems. Hier dachte ich eigentlich Anfangs 2024: So gut wie die gelaufen sind, das können die eigentlich operativ nicht aufrechterhalten, da müsste eine Konsolidierung beim Umsatz/Gewinn bzw. eine Verlangsamung des Wachstums anstehen und damit auch eine Kursstagnation. Ich hatte daher auch kurz überlegt die Position zu reduzieren und mich dann aber letztlich dagegen entschieden da ich die langfristige operative Performance und das Management einfach exzellent finde und Comfort Systems immerhin die mit weitem Abstand besten Branchenbewertungen gegenüber der Konkurrenz aufweist (da gab es einen geilen Artikel auf SA, jetzt leider hinter einer Paywall). Zum Glück habe ich damals gezögert, denn Comfort hat nicht nur operativ einmal mehr den Vogel abgeschossen, der Kurs hat in 2024 auch um satte 140% zugelegt. Eine Reduzierung wäre im Nachhinein betrachtet also echt dämlich gewesen. Von daher halte ich an der Position fest – auch wenn der Kopf sagt, dass 2025 eigentlich lange nicht so gut werden kann wie 2024 und eine Konsolidierung längst überfällig ist. Wahrscheinlich wird sie beim Kurs in 2025 auch kommen – ein so langfristig erfolgreiches Unternehmen wie Comfort Systems mit einer derartig attraktiven Langzeitperformance (sowohl operativ als auch beim Aktienkurs) ist in meinen Augen aber für langfristig denkende Investoren in der Branche ein ziemliches „must have“.
Ebenfalls ein richtig gutes Jahr hat Carlisle und Companies hingelegt. Operativ hat es gut gebrummt, der Aktienkurs ist um fast 40% gestiegen, auch wenn er die letzten 6-7 Monate eher seitwärts gelaufen ist. Die Bewertung ist m.E. aufgrund der langfristigen Aussichten moderat und wenn 2025 ähnlich operativ erfolgreich verläuft wie 2024 sollten hier durchaus ein paar Prozentpunkte Kurswachstum möglich sein. Langfristig ohnehin, denn für Carlisle geht es seit Jahrzenten nur nach oben. Die Firma kommt aus der Transformation von einem ehemals eher als „Tante Emma Laden“ zu bezeichnenden Konglomerat zu einem inzwischen Pure Play in Bezug auf Construction Materials and Carlisle Weatherproofing Technologies. Damit einhergehend steigen die Margen seit Jahren kräftig, auch wenn diese natürlich zyklisch verlaufen und auf drei Schritte nach vorne irgendwann auch mal ein oder zwei Schritte zurück folgen und immer auch folgen werden. Carlisle ist im übrigen auch eines der Unternehmen, welches die dezentrale Steuerung ziemlich perfektioniert hat in Bezug auf Eigenverantwortung des örtlichen Managements und schlanken Overhead und solange man sich selbst treu bleibt ist ein weiterer operativer Erfolg nahezu ein Selbstläufer, zumal die Produkte ähnlich wie bei Comfort Systems zu den mit Abstand besten der Branche gehören und vor allem auch der im Vergleich zur Konkurrenz deutlich bessere Kundenservice hervorgehoben wird.
Ein weiterer Higflyer, wenn auch extremst volatil ist IES. Seit Jahresanfang steht ein irres Kursplus von 255% aktuell zu Buche und es ging dabei wild hoch/runter, hoch/runter, langfristig aber halt deutlich stärker hoch als runter. Operativ läuft es wie geschmiert und man profitiert sehr stark vom Ausbau der Rechenzentren und sollte das auch in 2025 noch tun. Gleichzeitig hat man ein sehr erfahrenes und sehr gutes Management und ein mehr als ausgezeichnetes Händchen für Bolt-on Akquisationen. Das Unternehmen hat zudem eine sehr solide Bilanz die noch sehr viel Potential für weitere, gewinnbringende, Akquisen mit sich bringt. Eigentlich müsste man sagen, dass eine Konsolidierung mehr als überfällig ist nach diesen krassen Anstiegen und diese durchaus auch länger ausfallen kann – Solange die Gewinne aber im hohen zweistelligen bis dreistelligen Bereich wachsen könnte es durchaus noch weiter nach oben gehen – wenn auch sicherlich nicht so krass wie dieses Jahr. Aber auch 15-20% Kurszuwachs wären im historischen Schnitt gesehen immer noch ein sehr, sehr attraktives Investment. Und das dürfte die operative Entwicklung mehr als hergeben.
Ebenfalls sehr gut gelaufen ist Emcor. Dieses Jahr steht ein Wertzuwachs von 138% aktuell zu Buche und auch operativ lieft es blendend mit einem Gewinnwachstum von zuletzt 62% je Aktie sowie steigenden RPO´s. Weiteres Wachstum ist also schon vorgezeichnet und auch wenn ich ähnlich wie bei den anderen Highflyern nicht an eine Wiederholung der krassen Performance aus diesem Jahr glaube sollten 10-15% Kurszuwachs durchaus möglich sein, zumal die Gewinne auch nächstes Jahr sehr deutlich zweistellig ansteigen dürften. Damit wäre sogar eine Verringerung des KGV´s trotz Kurszuwächsen mehr als möglich. Das Unternehmen weist zudem eine extrem erfolgreiche langfristige Performance im opertiven Bereich auf, genauso wie die Aktie, die seit 1996 um satte 21600% (kein Schreibfehler) zugelegt hat. Wer also einen langfristigen Horizont tun möchte, gerade junge Anleger, der sollte sich sehr eingehend mit dem Unternehmen beschäftigen da es für mich persönlich nahezu ein No-Brainer ist investiert zu sein. Zwar dürfte sich ab 2026/2027 das Wachstum wieder etwas verlangsamen da man aktuell auch stark vom Data Center Hype profitiert, gemütliche 10-15% per annum sollten aber locker möglich sein auf lange Sicht.
Dann kommen wir zu einem Wert der sich eher seitlich bewegt hat dieses Jahr – bei dem das aber aufgrund sinkender Umsätze und Gewinnen trotzdem beachtlich ist, nämlich UFPI. Der Wert leidet vom Branchenabschwung und hängt stark am Housing Markt in den Staaten. Daher fallen die operativen zyklischen Schwankungen sehr stark aus. Zu den Stärken des Unternehmens gehören eine gute Unternehmensführung, ein glückliches Händchen bei Bolt-on Akquisitionen und der Nachweis trotz aller zyklischen Schwächen eben langfristig sehr profitabel zu wachsen. Immerhin 6000% in den vergangenen 30 Jahren, damit kann man glaube ich als Anleger sehr gut Leben. Man sollte aber eben auch so langfristig denken und nicht auf kurzfristige starke Steigerungen spekulieren oder Geld investieren, an das man ggf. wieder kurzfristig ran muss – denn wenn dann genau eine Baise oder ein Zyklustief vorliegt verhaut das logischerweise die Performance.
Der schlechteste Wert bei mir war Atkore mit einem satten Verlust auf Jahressicht von 43%. Trotzdem hatte ich Glück da ich mich schon einmal mit dem Gedanken nachzukaufen beschäftigt hatte, dann aber davon abgesehen habe und weil es die erste Kauftranche war und damit zum Glück nur ein kleines Investment. Hier beobachte ich jetzt wie es in 2025 läuft. Rappelt man sich auf, dann wäre man trotz der zuletzt starken Gewinnrückgänge günstig bewertet, vor allem wenn diese wieder gesteigert werden können, falls aber nicht dann trenne ich mich und stecke das Geld lieber in einen der oben aufgeführten Werte. Als Lerneffekt nehme ich aber auch etwas mit. Nämlich das ich die Auswirkungen von krassen Preissteigerungen beim Grundprodukt, wie hier Kupfer, sehr ernst nehmen sollte im Bezug auf dadurch erfolgte Umsatz- und Gewinnsteigerungen und lieber die Finger davon lasse einzusteigen solange sich so etwas nicht normalisiert hat.
Den Abschluss meiner Industriewerte bildet Parker Hannifin. Mit 50% ist der Aktienkurs in 204 ebenfalls sehr gut gelaufen und zuletzt hat der Trump Effekt ebenfalls positiv gewirkt. PH ist für mich ein sehr gutes langfristig zu sehendes Investment, das aber Branchentypisch ebenfalls als Zykliker anzusehen ist – mit allen damit verbundenen Chancen aber auch Risiken. Aktuell ist die Bewertung historisch gesehen doch etwas hoch, auch wenn das Unternehmen nach wie vor über sehr gute Zukunftsaussichten verfügt. Gerade auch der langfristige operative Erfolg und die Aktienentwicklung der letzten Jahrzehnte (7800% in den letzten 30 Jahren) machen PH m.E. aber zu einem ausgezeichneten Kandidaten für ein langfristig ausgerichtetes Depot. Evtl. lohnt auch jetzt noch eine erste Starterposition die dann in Schwächephasen durchaus noch ausgebaut werden
Euch noch einen schönen restlichen Freitag und bleibt mir gesund, optimistisch und glücklich
Lg Kronos
5
2
3
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.655
LURO
Danke für deinen Thread, es lassen sich immer wieder gute Ideen ableiten.
Da du meintest, wenn ich mich recht erinnere, weniger brauchbares auf dem Markt zu finden, hier ein kleiner Einwurf.
A.O. Smith Company, jetzt mit KGV unter 20 wieder attraktiv für mich.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.656
und einen schönen Donnerstag euch allen.
@Mr Microcap: vielen Dank für das Lob und den HInweis zu A.O. Smith. Dass das KGV so verhältnismäßig niedrig liegt für das Unternehmen liegt hat aber auch seine Gründe. Zwar ist es ein gutes Unternehmen mit guten Produkten, das Wachstum kam zuletzt aber auch sehr niedrig daher und das PEG ist relativ hoch. Siehst du hier einen Auslöser für eine Trendwende in näherer Zukunft? Ansonsten aber natürlich ein sicherer und zuverlässiger Dividendenzahler wenn auch mit überschaubarer Rendite.
Während an den Börsen munter Bewegung ist habe ich mir wieder um ein paar Titel im Depot Gedanken gemacht, diesmal betrifft es vor allem die Versicherungsaktien. Diese profitierten in der Phase der Zinserhöhungen kräftig und sind damit hervorragend gelaufen. Daher stellt sich für mich jetzt die Frage: Kann das so weitergehen. Anbei nun meine (durchaus sehr fehlbare) Einschätzung dazu:
Starten möchte ich mit dem Wachstumsstärksten aber auch teuersten Wert, Kinsale Capital. Seit Jahresstart ging es fleißig auf und ab und der Titel liegt aktuell gute 50% vorne, war aber auch schon deutlich günstiger zu haben dieses Jahr. Die Stärke der Aktie liegt m.E. darin das man auf einen sehr speziellen Markt konzentriert ist sowie hervorragende IT und Management besitzt. Ich gehe zwar davon aus, dass die Wachstumsraten sich nach und nach in den Bereich von 15% einpendeln sollten, da Gewinnwachstum könnte aber durchaus längere Zeit überproportional bei 20%+ liegen. Damit wäre die Aktie auch auf dem aktuellen Niveau und einem 30er KGV aufgrund der hohen Qualität einen Blick wert. Nicht vielen Titeln gelingt es schließlich, trotz aller Krisen jedes Jahr Gewinne und Umsätze wie ein Uhrwerk zu steigern. Von daher gilt für mich: Sehr teuer – aber halt auch wirklich jeden Cent Wert.
Deutlich günstiger kommt da ein deutsches Uhrgestein daher, die Allianz. Kurstechnisch darf man hier keine Wunderwerke erwarten außer man hat Glück und kann den Wert an einem der Tiefs abgreifen, dafür gibt es eine sehr sichere Dividende von nahezu 5% die noch dazu jährlich gesteigert wird. Damit lässt es sich ganz gut leben, zumal das Unternehmen eine Top Bilanz hat und im europäischen Versicherungsmarkt bestens positioniert ist. Die zuletzt konstant neu aufgelegten Aktienrückkaufprogramme sind das Salz in der Suppe und dürften auf lange Sicht für weiterhin steigende Gewinne je Aktie sorgen und damit das Dividendenwachstum unterstützen. Sicherleich keine Aktie um „rasch“ reich zu werden und in der Vergangenheit in der Vermögenssparte durchaus auch für negative Überraschungen gut (aus denen man aber hoffentlich gelernt hat), ich erwarte mir aber inklusive Dividende eine Performance von über 8% bei überschaubarem Risiko.
Sehr günstig ist m.E. nach wie vor Arch Capital zu haben. Der Wert paart ein solides Management (auch wenn der langjährige Chef abgetreten ist und man sehen muss wie sich das nachgerückte Firmenurgestein schlägt) mit einer sehr guten operativen Performance. Langfristig kann diese zwar nicht mit den Top Werten der Branche mithalten, dafür ist die Bewertung aber wirklich sehr moderat mit einem KGV von 10 und m.E. auch sehr gut nach unten abgesichert. Zudem gibt es immer mal wieder eine überraschende Dividendenausschüttung, so wie auch zuletzt mit über 5% Rendite. Mir gefällt der konservative Anlagestil der Überschüsse und die relativ schwankungsarme Kursentwicklung. Für mich daher ein sehr guter Titel um ohne allzu großes Risiko (wohlgemerkt, nicht kein Risiko, da man auch davon lebt wie sich die Hurrikan Saisons entwickeln) auf lange Sicht eine Performance von über 10% per anno zu erzielen.
Deutlich teurer kommt da schon Brown&Brown daher. Die Aktie läuft seit Jahren wie ein Uhrwerk, sowohl operativ als auch beim Kurs. Die Aktie ist in sehr vielen Fonds enthalten, was immer wieder für Rückenwind bei der Kursentwicklung sorgt. Von der langfristigen operativen Performance bin ich komplett überzeugt, zumal man immer wieder auch sehr gute Bolt-on Akquisitionen durchführt die sich bisher zum Großteil als sehr wertsteigernd erwiesen haben, und ich erwarte darüber auch in den kommenden Jahren einiges an Rückenwind. Ob ich auf dem aktuellen Niveau aber noch einsteigen würde – vermutlich nicht. Aktuell ist die Aktie trozt eines leichten Rücksetzers doch sehr ambitioniert bewertet in meinen Augen. Da ist nicht mehr viel Sicherheitsmarge vorhanden. Auf lange Sicht vermutlich nicht kriegsentscheidend und sicherlich auch auf dem Niveau ein lohnendes Langfristinvestment. Kurzfristig gibt es aber ähnliche Qualität m.E. deutlich günstiger zu haben. Für 2025 erwarte ich daher auch keine großartige Kursperformance bei der Aktie (was aber nicht bedeutet, dass sie nicht genau diese trotzdem liefern könnte).
Ebenfalls sehr teuer aber halt qualitativ extrem gut ist Arthur J. Gallagher & Co. Dabei ist die Firma allerdings kein pure Play auf die Versicherungssparte da man auch Consulting Dienstleistungen anbietet und sehr breit aufgestellt ist. Die größte Stärke liegt dabei ganz klar darin, dass man ein Musterbeispiel für einen erfolgreichen Serial Aquirer ist. Das Unternehmen versteht es perfekt kleine Unternehmen im Rahmen von Bolt-on Akquisen zu übernehmen und diese mustergültig zu integrieren und dadurch Mehrwerte zu heben. Die Pipeline für weitere Zukäufe ist zudem lt. Aussage des Managements im Rahmen des letzten Quartalsberichts prall gefüllt und alle paar Tage kommen neue, interessante Kandidaten dazu. Damit sind hervorragende Voraussetzungen vorhanden das organische Wachstum weiterhin mit sehr starkem anorganischem Wachstum zu befeuern. Zuletzt gab es beim Kurs einen kleinen Rücksetzer und das aktuelle Niveau ist echt teuer – wer einen langen Horizont hat macht aber m.E. mit dem Unternehmen wenig bis gar nichts falsch.
Sehr stark beim Kurs gelitten hat zuletzt Molina Healthcare, auch wenn eine leichte Erholung eingesetzt hat. Das Unternehmen weiß durch eine langfristig sehr gute operative Performance zu überzeugen und trotz des letzten Rückschritts ist auch der Aktienkurs die letzten 10 Jahre noch immer sehr gut gelaufen. Die Bewertung ist mit einem KGV von knapp 13 günstig und solange man operativ überzeugt dürfte die Kursentwicklung früher oder später auch wieder gegen Norden gehen. Einziges Manko für mich ist die fehlende Dividende, hier hätte ich mir eine moderate Ausschüttung von etwa 20-25% des Ergebnisses gewünscht. Solange man diese Gelder aber wie bisher perfekt für anorganisches Wachstum und Effizienzverbesserungen einsetzen kann, kann ich damit auch gut leben das die Firma dieses Geld für mich arbeiten lässt als selbst damit zu arbeiten. Gerade für alle die ungern hohe Bewertungen bezahlen ist Molina für mich mehr als nur einen Blick wert.
Dann kommen wir zum Branchenprimus bei Healthcare Versicherungen, United Health. Zuletzt lastete der Mord am CEO schwer auf der Aktie und hat für einen Kursrutsch gesorgt und auch operativ lief es im vergangenen Jahr zwar gut – aber nicht ganz so überragend wie üblich. Die Aktie ist aktuell mit einem KGV von 19 nicht billig, weiß aber langfristig sehr zu überzeugen. Ich hoffe, dass man auch unter einem neuen CEO operativ in der Spur bleibt. Der Aktienkurs wird dem dann früher oder später ebenfalls folgen. Ich bin mal gespannt wie weit der Kurs noch sinkt und wie günstig die Aktie noch wird bevor ein Gegentrend einsetzt. Aktuell würde ein Neukauf oder Nachkauf für mich eher nach dem Griff in das fallende Messer aussehen und ich denke man wird noch Zeit haben sich neu zu positionieren oder aufzustocken.
Euch noch eine schöne restliche Woche und bleibt mir gesund, optimistisch und glücklich
Lg Kronos
5
2
3
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.657
AVGO mit Q4 Zahlen:
https://finance.yahoo.com/news/broadcom-inc-avgo-q4-2024-070…
Umsatz im Geschäftsjahr 2024: 51,6 Milliarden US-Dollar, ein Plus von 44% im Jahresvergleich.
Umsatz im vierten Quartal: 14,1 Milliarden US-Dollar, ein Anstieg von 51% im Vergleich zum Vorjahr.
Betriebsgewinn: 8,8 Milliarden US-Dollar im vierten Quartal, ein Plus von 53% im Vergleich zum Vorjahr.
KI-Umsätze: 12,2 Milliarden US-Dollar im Geschäftsjahr 2024, ein Anstieg von 220% gegenüber dem Geschäftsjahr 2023.
Dividende +11,3%
Bei einem Quartalsumsatz von 14,1 Milliarden US-Dollar und einem GAAP-Gewinn von 4,3 Milliarden US-Dollar aber mittlerweile mit über 1000 Mrd. $ bewertet
Der Umsatz mit KI-Produkten wird im ersten Quartal des Geschäftsjahres um 65% steigen, viel schneller als sein allgemeines Halbleiterwachstum von etwa 10%, sagte das Unternehmen während einer Telefonkonferenz nach dem Gewinn. Der Chiphersteller sagte auch voraus, dass der adressierbare Markt für KI-Komponenten, den er für Rechenzentrumsbetreiber entwickelt, bis zum Geschäftsjahr 2027 60 bis 90 Milliarden Dollar erreichen würde.
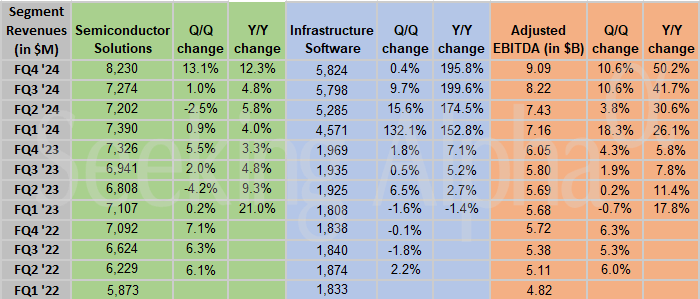
Das Unternehmen, das die KI-Chips für Broadcom entwirft, LSI Logic, wurde vor 10 Jahren für 6,6 Milliarden Dollar gekauft - eine der größten Akquisitionen damals.
Übernahme VMware 2023: 61 Mrd. $
Leider bei AVGO erst seit Ende 2022/Anfang 2023 investiert.
Danke für deine zwei letzten ausführlichen Postings!! Viele Werte davon ebenfalls im Depot - außer deine zwei am besten gelaufenen... IES und EMCOR. Kam mit Änderung Kauforder nicht nach 📈🙄
Gestern habe ich CACI neu ins Depot zugekauft:
VG
1
0
1
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.658
Aber immerhin, der Großteil der Position profitiert davon und der Titel ist jetzt erneut gut in der Übergewichtung, noch weiter anpassen werde ich aber nicht - auch wenn die Kerze nach Konsolidierung schreit. Die Aussichten bei KI sind zu gut, vor allem nach der gestrigen Meldung zur Kooperation mit Apple bei KI Chips. Broadcom bleibt einfach eine Klasse für sich und wenn sich der non KI Bereich erholt dürften auch die Gewinne sprunghaft zulegen. Aktuell bestätigt der conference call da meine Einschätzung von letzter Woche 1:1 und man sieht wie wichtig bei aller Liebe zu kgv und PEG Betrachtung eben auch Qualität der Firma und des CEO für eine langfristig gute Unternehmens- und Aktienperformance sind.
Bis zum nächsten Aktienausblick eine schöne Zeit euch und bleibt mir gesund und optimistisch 🙂
Lg Kronos
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.659
meiner Versicherungsabteilung diese Nrn.: 2,7,11,14,15,16,28,31,33,41,44,50,55,64,72,87,88,100
Außer Dir
nimmt bei w:o traditionell niemand das Wort Industrials in den Mund, geschweige denn ins Depot.
Meine US-Industrials sind nach GICS* (m.M.n. erscheinen einige Einordungen, nun ja, hanebüchen,
aber was weiß ich denn ?)
S&P 500:
ADP, Ametek, A.O. Smith, Broadridge Financials, Caterpillar, Cintas, Cummins, Deere, Expeditors,
Fastenal, Grainger, Hubbell, IDEX Corp., Illinois Tool Works, Nordson, Old Dominion, Parker-Hannifin,
Pentair, Rockwell Automation, Snap-On, Trane Technologies
S&P 400;
AAON, Carlisle, Donaldson, Emcor, EXL Service, Exponent, FTI Consult., Graco, ITT, Lincoln Electric,
Landstar, MIddleby, Mueller Industries, nVent, Toro, Tetra Tech, UFP Industries, Watsco
S&P 600:
CSW Industrials, Franklin Electric, Federal Signal, Robert Half
Kleinkram:
IES Holdings, Kadant
*:
https://en.wikipedia.org/wiki/List_of_S%26P_500_companies
https://en.wikipedia.org/wiki/List_of_S%26P_400_companies
https://en.wikipedia.org/wiki/List_of_S%26P_600_companies
nebenbei:
arbeite nun nicht bei Warner Brothers; trotz allem sei erwähnt, daß der Dow Jones Transport (DJT),
bekannt als vorlaufender Indikator (man spricht von 6 Monaten) am 5.Nov. bei 16.572 stand, dann
bis 17.856 stieg, jetzt aber sich nur noch rund 150 Punkte über dem Schluß am Wahltag befindet.
Vielleicht beginnt nach den üblichen 100 Tagen auch die Börse zu erkennen, was da in Washington
für Koryphäen bei der Arbeit oder auf dem Golfplatz zugange sind. Aber was weiß ich denn ?
8
7
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.660
na dann hatten wir beide unabhängig von einander den ähnlichen Ansatz mit CACI .....WKN: 906006...... ISIN: US1271903049
ich habe auch beim intraday reversals nach langer Beobachtung ein paar Aktien in das Depot gebucht.
Da kannte ich die Ausführung von Traderfox bzw. den Screener noch nicht.
Mein Ansatz war dieser Artikel :
Ist CACI die bessere Wahl als Palantir? – Daten und Auftragsbuch sagen klar: Ja!
https://www.wallstreet-online.de/nachricht/18521311-david-go…
2024-12-12 CACI INTERNATIONAL INC : Goldman Sachs gibt eine Verkaufsbewertung ab
Goldman Sachs Analyst stuft seine Bewertung des Unternehmens von Neutral auf Verkaufen herab.
Der Zielpreis wurde nach unten korrigiert und liegt nun bei 373 USD gegenüber zuvor 540 USD.
Kein Info bzw. Hintergrund gefunden, nur die Meldung !!!!!
https://de.marketscreener.com/kurs/aktie/CACI-INTERNATIONAL-…
Beim Absturz von 590 auf 395 US ( indraday reversel!!) habe ich die 1.Tranche in das Depot genommen,
ich denke bisher ein fallendes Messer, welches sich beim idraday reversel umkehrt, wir werden sehen!
Dir und Allen ein gutes Gelingen, Gruss RS
1
1
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.661
@Henry: vielen Dank für den ausführlichen und tollen Post, da sind sich ein paar mir noch nicht bekannte Unternehmen dabei zum analysieren 🙂
Bezüglich Caci: schon krasser Absturz und seltsames Rating von Goldman und Sachs. Wollten die einfach nur billig rein? Das aktuelle Niveau erscheint mir aus bewertungssicht zumindest sehr attraktiv.
Schönen Sonntag euch noch 🙂
Lg Kronos
0
0
0
0
0
0
3 Antworten anzeigen
15.12.24 11:35:21
- Beitrag melden
- Posting-URL kopieren
#2.662
CACI leidet, nach meiner Vermutung unter der Trump-Ankündigung Bürokratie und staatliche Aufträge abzubauen und natürlich unter potentiellem Frieden in Krisenregionen.
Beides wird aktuell mehr gespielt, als das alte Szenario der Eskalationen.
+++
von mir auch vielen Dank @ henry für das gehaltvolle großpost! Du bist wirkliche der größte industrie-lover weit und breit - und der langfristige Erfolg gibt Dir recht.
+++
Ich habe jüngst EL gekauft, nachdem ich beim ersten Versuch rausgekegelt wurde. CACI noch nicht gekauft. Habe ich auch kommuniziert.
ich sehe 360-380 $ als Zielzone:

immer wieder bewundernswert, wie falsch die Analysten mit ihren zeitlichen Einschätzungen liegen können:
Dec-12-24 Downgrade Goldman Neutral → Sell $540 → $373
Dec-02-24 Initiated UBS Buy $557
Aug-05-24 Downgrade Raymond James Outperform → Mkt Perform
Jan-05-24 Upgrade Stifel Hold → Buy $365 → $380
Jan-03-24 Downgrade Jefferies Buy → Hold $375 → $350
1
1
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.663
Ich habe jüngst EL gekauft, nachdem ich beim ersten Versuch rausgekegelt wurde.
Die ersten Anzeichen in der 10 T Zone sind vorhanden, viel Glück!!
Gutes Gelingen, Gruss RS
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.664
gutes Zeichen für mich, wenn du ebenfalls zu den Kursen bei CACI zugeschlagen hattest
Ich schätze deine Beiträge sehr - hatte FTNT durch dich gekauft 🙂
Sehe CACI weiterhin in einem stark wachsendem Markt. Selbst wenn die USA ihre Ausgaben reduzieren wollen, besteht bei den restlichen NATO Länder Investitionsbedarf - gerade unter Trump!
https://weltwoche.ch/daily/mehr-militaer-weniger-rente-nato-…
https://www.firstonline.info/de/Verteidigung-wollen-die-EU-N…
Die jüngste Übernahme von Azure Summit Technologie im September finde ich positiv - damit kann CACI sein Angebot im Bereich Aufklärung, Überwachung, elektronische Kriegsführung und Signalaufklärung ausbauen.
CACI hat ebenfalls Cybersecuritylösungen für sicherheitskritische Infrastrukturen und Data Security.
Schönen Urlaub dir 😎🌞
VG
1
0
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.665
ich wünsche allen frohe und besinnliche Festtage im Kreis der Familie und liebsten. Geniest diese Tage und denkt nicht an die Börse 🙂
Lg Kronos
4
4
0
0
0
0
3 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.666
weiterhin ein gutes Händchen im Börsendasein und persönlich alles Gute!!
Mögen Deine Hintergründe weiterhin zutreffen und der Erfolg zum „Luro“ tendieren
Liebe Grüsse aus Berlin, Gruss RS
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.667
Frohes Fest und ein paar besinnliche Tage und einen guten Rutsch.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.668
Ad Evolution:
https://de.marketscreener.com/kurs/aktie/EVOLUTION-AB-588084…
2
2
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.669
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.670
Ich habe die letzte Woche ordentlich IESH aufgestockt. Ich sehe keinen Grund für die aktuelle Kursschwäche. Wenn wir nächstes Jahr nur das ATH sehen sollten, haben wir noch 50% Kurspotential.
Da die letzten Quartalszahlen sehr gut waren und der Ausblick auch optimistisch ist / war, glaube ich an ein Ende des Preissturz und setzte auf eine schnelle / nachhaltige Erholung.
Schöne Grüße und danke für die guten Beiträge hier......
Hoffmann69
0
0
0
0
0
0
3 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.671
0
0
0
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.672
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.673
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.674
@ Clea
Musst Du nicht, wir sind alle selbst verantwortlich. Hätte ich bei EL konsequent begrenzt wäre auch garnichts passiert.
Nun bin ich da aktuell erschüttert - aber nach wie vor von der Substanz überzeugt. Neues Management könnte durch Kostenkontrolle
für positive Überraschungen sorgen, aber erstmal - vermutlich -einen rabenschwarzen Abschluss in 2024 (reiner Tisch) .
Wichtig da der Cashflow...
Caci nur Miniposition.
---------
Evolution wieder interesant (hatte ich schonmal, aber dann hat der SL gegriffen) . Evtl Anfangsposition.
VG codiman
1
1
0
0
0
0

#2.675
Jahresupdate
ein gutes Jahr geht zu Ende! Vielen Dank für eure laufenden Beiträge. Bei mir ist es Postingstechnisch recht ruhig, dafür zuhause wegen neuerlichem Zuwachs gar nicht. Börse muss nebenbei irgendwie laufen :-).
Dennoch möchte ich mal wieder ein Update über meine Depottitel geben.
Meine Strategie ist generell sehr langfristig ausgelegt und ich will Titel sehr lange halten. Dazu will ich gleich mit meinen größten Fehlern anschließen:
-) Das Kaufen mittelmäßiger Unternehmen (MGMT), die früher oder später unnötige Übernahmen machen oder das Kapital nicht optimal investieren (Mayr Melnhof, Open Text)
-) bei den allerbesten Unternehmen habe ich in der Vergangenheit zu oft auf den Preis geschaut. Wobei ich mir weiterhin sehr schwer tue mit extrem teuren Werten.
-) Anchoring Bias
-) Temporäre bzw. kurzfristige Dämpfer und Beschleuniger zu hoch zu werten (2021)
-) Zu viele Titel zum langfristigen Tracken und Performance Threshold etwas zu niedrig angesetzt.
Im nächsten Jahr möchte auf 45 Titel reduzieren.
Aktuell gefallen mir europäische Small Caps, die entsprechend fundamental unbeindruckt von der Schwäche in Europa sind und weiter wachsen.
Auf meiner Beobachtungsliste befinden sich viele Werte, einer den ich mir langfristig ins Depot holen mag ist:
Judges Scientific - hier ist der Zyklus weiterhin schlecht, aber das Geschäftsmodell gefällt mir sehr gut.
In dem Sinne allen einen guten Rutsch ins neue Jahr!
Die Reihenfolge zeigt die Positionsgröße (von größter zu geringster). Portfolio - Der IZF seit dem Start 2011 beträgt: 14,26%. :
Aktie
US0404132054
A40V33
Arista Networks
Aktie
DE0007236101
723610
Siemens
Aktie
CA21037X1006
A0JM27
Constellation Software
Aktie
DE0007448508
744850
IVU Traffic Technologies
Fonds
LU0690375182
A1W1RF
Fundsmith Equity Fund Sicav - T EUR ACC
Aktie
DK0062498333
A3EU6F
Novo Nordisk 'B'
Aktie
NL0000388619
A0JMQ9
Unilever
Aktie
DE0008430026
843002
Münchener Rück
Aktie
US92826C8394
A0NC7B
Visa
Aktie
US57636Q1040
A0F602
Mastercard
Aktie
JP3143600009
855471
ITOCHU
Aktie
US4612021034
886053
Intuit
Aktie
US0320951017
882749
Amphenol
Aktie
US02079K3059
A14Y6F
Alphabet 'A'
Aktie
PLDINPL00011
A2DPXC
Dino Polska
Aktie
DE0005104400
510440
ATOSS Software
Aktie
US1713401024
864371
Church & Dwight
Aktie
CH0114405324
A1C06B
Garmin
Aktie
US28176E1082
936853
Edwards Lifesciences
Optionsschein
DE000LS9LCY8
LS9LCY
Lang & Schwarz AG O.End 17(17/unl.) WF000LTV91
Aktie
CA12532H1047
A2PDWM
CGI Inc. A
Aktie
US00724F1012
871981
Adobe Systems
Aktie
GRS282183003
925529
Jumbo
Aktie
CA6837151068
899027
Open Text Co.
Aktie
DE0006580806
658080
Mensch und Maschine
Aktie
CH0012549785
893484
Sonova N
Aktie
PLLVTSF00010
A111R3
Text
Aktie
NO0010159684
A0D9B1
MediStim
Aktie
JP3122400009
868805
Advantest
Aktie
US5926881054
910553
Mettler-Toledo Intl
Aktie
US6153691059
915246
Moody's
Aktie
SE0015961909
A3CMTD
Hexagon B
Aktie
AT0000938204
890447
Mayr-Melnhof Karton
Aktie
US48581R2058
A2QD9Y
Kaspi.kz
Aktie
DK0060448595
A1KAGC
COLOPLAST
Aktie
KYG040111059
A0MVDZ
Anta Sports Products
Aktie
AT0000A0E9W5
A0X9EJ
Kontron
Aktie
AU000000CUV3
A0JEGY
Clinuvel Pharmaceuticals
Aktie
IT0001078911
904257
INTERPUMP GROUP
Aktie
JP3358000002
865682
Shimano
Aktie
FR0012882389
A14XZH
Equasens SA
Aktie
JP3837800006
856625
Hoya
Aktie
GB00B02J6398
A0DJ58
Admiral
Aktie
CA89072T1021
A2QGR3
TOPICUS.COM
Aktie
DE0006052830
605283
Maschinenfabrik Berthold Hermle (Vz)
Aktie
US5949181045
870747
Microsoft
Aktie
JP3206000006
A0B6VG
Kakaku.com
Aktie
SE0014781795
A2QEPD
Addtech B
Aktie
CA13645T1003
798292
Canadian Pacific Railway
Aktie
JE00BJVNSS43
A2PG87
Ferguson
Aktie
SE0014428512
A2P46G
Surgical Science Sweden
Aktie
US0162551016
590375
Align Technology
Aktie
FI4000198031
A2AH7G
QT Group
Aktie
HK0388045442
A0NJY9
HKEX
Aktie
US80810D1037
A2PY7M
Schrödinger
Aktie
DE0005493365
549336
Hypoport
5
5
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.676
ich wünsche euch allen einen tollen Start in 2025 und vor allem viel Glück und Gesundheit und ein erfolgreiches Investieren an der Börse.
@Proman: Top Post von dir, vielen Dank dafür und viel Spaß mit dem Nachwuchs und das du trotz sicherlich viel Stress diese Zeit genießen kannst, sie geht so rasch vorbei
Bei mir selbst werden die nächsten zwei Tage auf Arbeit noch sehr stressig, dann müsste es sich normalisieren und das Frühjahr ist in er Regel immer sehr ruhig. Passt mir ganz gut da ich zeitgleich ja noch in den Umzugsarbeiten in meine neue Wohnung stecke und wenn das Freischalten vom Internet zur Monatsmitte nun klappt kann ich anfangen mich dort heimisch zu fühlen und wohne nur noch 7 Minuten Laufweg von meinen Kindern entfernt und sie können auch unter der Woche jederzeit mal zum Übernachten vorbeikommen oder um was zu unternehmen bzw. ich kann sie besuchen - darauf freue ich mich schon sehr. Dann kann ich mir auch wieder etwas mehr Zeit für die Börse nehmen und mal schauen was in 2025 so alles auf uns wartet. Einen kleinen Ausblick auf ein paar Unternehmen und meine Erwartungen zu Ihnen habe ich ja schon gegeben. Dazu nochmal der Hinweis, dass auch Hoffmann bereits aufgefallen ist wie stark IES Holdings nachgegeben hat. Der Titel war und ist damit weiterhin sehr volatil und mittlerweile wieder für ein KGV von unter 20 zu haben (ich rechne mit 12-13 Dollar EPS in 2025, also ist man aktuell so mit einem KGV von 17-18 unterwegs). Wenn ich nicht schon gut investiert wäre - das aktuelle Niveau kann zwar nochmal deutlich weiter unter gehen, man erhält nun aber sehr viel Qualität zu einem einladenden Preis, da gibt es schlimmeres.
Euch von Herzen alles Gute und bis bald
lg Kronos
4
4
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.677
Zitat von kronos01: Hallo zusammen,
ich wünsche euch allen einen tollen Start in 2025 und vor allem viel Glück und Gesundheit und ein erfolgreiches Investieren an der Börse.
@Proman: Top Post von dir, vielen Dank dafür und viel Spaß mit dem Nachwuchs und das du trotz sicherlich viel Stress diese Zeit genießen kannst, sie geht so rasch vorbei
Bei mir selbst werden die nächsten zwei Tage auf Arbeit noch sehr stressig, dann müsste es sich normalisieren und das Frühjahr ist in er Regel immer sehr ruhig. Passt mir ganz gut da ich zeitgleich ja noch in den Umzugsarbeiten in meine neue Wohnung stecke und wenn das Freischalten vom Internet zur Monatsmitte nun klappt kann ich anfangen mich dort heimisch zu fühlen und wohne nur noch 7 Minuten Laufweg von meinen Kindern entfernt und sie können auch unter der Woche jederzeit mal zum Übernachten vorbeikommen oder um was zu unternehmen bzw. ich kann sie besuchen - darauf freue ich mich schon sehr. Dann kann ich mir auch wieder etwas mehr Zeit für die Börse nehmen und mal schauen was in 2025 so alles auf uns wartet. Einen kleinen Ausblick auf ein paar Unternehmen und meine Erwartungen zu Ihnen habe ich ja schon gegeben. Dazu nochmal der Hinweis, dass auch Hoffmann bereits aufgefallen ist wie stark IES Holdings nachgegeben hat. Der Titel war und ist damit weiterhin sehr volatil und mittlerweile wieder für ein KGV von unter 20 zu haben (ich rechne mit 12-13 Dollar EPS in 2025, also ist man aktuell so mit einem KGV von 17-18 unterwegs). Wenn ich nicht schon gut investiert wäre - das aktuelle Niveau kann zwar nochmal deutlich weiter unter gehen, man erhält nun aber sehr viel Qualität zu einem einladenden Preis, da gibt es schlimmeres.
Euch von Herzen alles Gute und bis bald
lg Kronos
0
0
0
0
0
0
#2.678
Globus Medical (GMED) ist ein führendes Medizintechnikunternehmen, das sich auf die Entwicklung und Vermarktung von Produkten zur Behandlung von Erkrankungen des Bewegungsapparats spezialisiert hat. Das 2003 gegründete Unternehmen mit Hauptsitz in Audubon, Pennsylvania, bietet ein breites Portfolio an Technologien zur Behandlung verschiedener muskuloskelettaler Erkrankungen an.
Prognose EPS-Wachstum +15% in 2025, aktuelles KGV bei knapp 29
Kennt jemand das Unternehmen bereits?
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.679
0
0
0
0
0
0
2 Antworten anzeigen
#2.680
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.681
😇
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.682
Zumindest bekommt man schon einmal einen guten Überblick und wie die damaligen Annahmen und Erwartungen alle in Erfüllung gingen.
0
0
0
0
0
0
13.01.25 23:23:35
- Beitrag melden
- Posting-URL kopieren
#2.683
Ad SentinelOne
Ich habe hier ja eine Anfangsposition, die im Minus ist.
Ich denke aber das es hier eine Aktie ist, die für den long run interessant ist.
Tomer Weingarten, CEO des Cybersicherheitsunternehmens SentinelOne, hat kürzlich Aktien im Wert von 1,36 Millionen US-Dollar verkauft. Diese Transaktion ist Teil seiner fortlaufenden Portfolioverwaltung im Unternehmen, das sich auf vorgefertigte Softwarelösungen spezialisiert hat. SentinelOne mit Hauptsitz in Mountain View, Kalifornien, bleibt ein wichtiger Akteur in der Cybersicherheitsbranche.
Neben dem Verkauf wandelte Weingarten auch 60.864 Aktien der Klasse B in Stammaktien der Klasse A um. Der Wert dieser Umwandlung belief sich auf etwa 592.815 US-Dollar bei einem Kurs von 9,74 US-Dollar pro Aktie.
In anderen aktuellen Entwicklungen wurde SentinelOne nach der Veröffentlichung der Ergebnisse für das dritte Quartal des Geschäftsjahres 2025 von mehreren Analysten neu bewertet:
- Cantor Fitzgerald stufte die SentinelOne-Aktie mit "Overweight" und einem Kursziel von 30 US-Dollar ein. Die Analysten betonten das Wachstumspotenzial des Unternehmens trotz einer im Vergleich zu Wettbewerbern schwächeren Aktienkursentwicklung. Besonders hervorgehoben wurde das beeindruckende Umsatzwachstum von 34,38 % in den letzten zwölf Monaten.
- Bernstein behielt das "Outperform"-Rating bei, senkte jedoch das Kursziel von 32 auf 30 US-Dollar. Diese Anpassung erfolgte, nachdem SentinelOne die Umsatzerwartungen um 1,1 Millionen US-Dollar übertroffen und die Prognose für den Jahresumsatz um 3 Millionen US-Dollar angehoben hatte.
- Scotiabank erhöhte das Kursziel von 25 auf 26 US-Dollar bei einem unveränderten "Sector Perform"-Rating. Auslöser war die Bekanntgabe des neuen Annual Recurring Revenue (ARR)-Wachstums im dritten Quartal, das leicht unter den Markterwartungen lag.
- KeyBanc bestätigte das "Sector Weight"-Rating für SentinelOne nach der Veröffentlichung des jüngsten Quartalsberichts, der einen moderaten ARR-Zuwachs von 3 Millionen US-Dollar und eine leichte Anhebung der Umsatzprognose für das vierte Quartal beinhaltete.
-Analysten von Piper Sandler prognostizieren zudem einen positiven Ausblick für IT-Ausgaben im Technologiesektor, wovon SentinelOne aufgrund der zunehmenden Bedeutung von Cloud- und Datensicherheit profitieren könnte.
Gewinnreihen :

Größenverhältnisse zu den Wettbewerb:

- Wichtiger "Transition Point" erreichen der Rentabilität in 2026,
- weiteres hohes Wachstum obligatorisch

Weiter Analyse Stärke / Schwächen
https://de.investing.com/news/swot-analysis/die-swotanalyse-…
VG codiman
2
1
1
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.684
Danke für den Hintergrund, dieser Daumen kommt von meiner Seite.
War im letzten Halbjahr zweimal investiert, leider nur mit mässigen Erfolg, trotz guter Aussichten und der Hilfe von Oberkassel! Ich wurde ausgestoppt!!
Weiterhin auf meine Watchliste!!!
MarketScreener schreibt unter Rating folgendes: https://de.marketscreener.com/kurs/aktie/SENTINELONE-INC-124…
Bei meinen Hauptwert der Cyberaktien FTNT bin ich immer noch dabei und seit Mitte Dezember wieder als Zweitwert in CACI nach dem Absturz investiert.
Meine Beweggründe war unter anderen der Artikel vom 20024-09-28
https://www.wallstreet-online.de/nachricht/18521311-david-go…
Anbei folgende Chart, als Grundlage .


Dir weiterhin viel Erfolg und gutes Gelingen, Gruss RS
1
1
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.685
@Rastelly
Mir war wichtig in diesem Zusammenhang mal einen - potentiellen - Langläufer zu bringen.
Der Umsatz/Markt im Bereich Cybersicherheit soll nach einer Studie um das 16 fache bis 2040 wachsen.
Wir stehen dort relativ am Anfang. SentinelOne ist ein kleinerer.

Sie sagen aber von sich selbst, dass sie zu den Gamechangern gehören und nicht mehr zu den Altsystemen "Legacy"...
https://s28.q4cdn.com/399982429/files/doc_presentations/2024…
CACI schaue ich mir auch nochmal an.
VG codiman
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.686
Warum CACI International und andere Verteidigungs-IT-Aktien heute fielen
https://finance.yahoo.com/news/why-caci-international-other-…
Die Aktien von CACI International (NYSE: CACI) wurden am Donnerstagmorgen nach der Veröffentlichung der Gewinnzahlen des Unternehmens um bis zu 10 % niedriger gehandelt und lagen um 11 Uhr ET bereits 5 % im Minus. Die Aktien der Konkurrenten Leidos Holdings (NYSE: LDOS) fielen um bis zu 8 % und Booz Allen Hamilton (NYSE: BAH) und Science Applications International (NASDAQ: SAIC) verloren jeweils bis zu 7 %, da die Anleger darüber nachdachten, was die Zukunft für diesen Sektor bereithält.
Eine ungewisse Zukunft CACI, Leidos, SAIC und Booz Allen sind vier der größten sogenannten „Beltway Bandits“ – also Unternehmen, die IT-Netzwerke betreiben und andere Dienstleistungen für militärische und zivile Behörden erbringen. Die Investoren sind sich nicht sicher, ob sich die Ankündigung der neuen Regierung, die Regierung zu straffen, positiv oder negativ auf den Sektor auswirken wird: Sie könnte mehr Outsourcing-Möglichkeiten bedeuten oder eine Verlangsamung der Auftragsvergabe.
CACI übertraf im zweiten Geschäftsquartal, das am 31. Dezember endete, die Umsatz- und Gewinnprognosen, aber der Fokus lag eher auf dem, was noch kommen wird. Das Unternehmen machte geltend, dass seine Strategie „speziell auf DOGE zugeschnitten“ sei, und wies darauf hin, dass CACI bereits mehrere Verträge zur Implementierung von Software zur Modernisierung und Effizienzsteigerung von Regierungsbehörden habe.
„Wir müssen nicht darum bitten, an dieser Transformation beteiligt zu werden; wir führen sie bereits an“, sagte das Unternehmen in seiner Präsentation vor Investoren.
Doch die Telefonkonferenz nach der Veröffentlichung der Ergebnisse verschreckte die Anleger, anstatt sie zu beruhigen. Die Aktien von CACI stürzten steil ab und ließen die Aktien von Leidos, SAIC und Booz Allen mit nachgeben. Der wahrscheinlichste Grund dafür waren Gespräche über eine Änderung der Art und Weise, wie die Regierung Aufträge vergibt.
Derzeit wird ein erheblicher Teil der IT-Aufträge im Verteidigungsbereich als „Cost-Plus“-Verträge abgeschlossen, was bedeutet, dass der Auftragnehmer die Zusicherung hat, dass er seine Ausgaben vollständig erstattet bekommt, zuzüglich einer gewissen Gewinnspanne. Es wurde darüber gesprochen, dass DOGE die Aufträge auf Festpreisverträge umstellt, bei denen der Auftragnehmer mehr Verantwortung für etwaige Kostenüberschreitungen trägt, die die Rentabilität beeinträchtigen könnten.
Das Management von CACI schien anzuerkennen, dass eine solche Veränderung möglich sei. CEO John Mengucci argumentierte, dass das Unternehmen in den Bereichen, in denen CACI in der Vergangenheit tätig war, seine Kosten im Voraus kenne und in einer Welt mit Festpreisen immer noch hohe Gewinne erzielen könne.
Sind Aktien aus dem Verteidigungs-IT-Bereich derzeit eine Kaufgelegenheit?
Bei manchen Spekulationen ging die Tatsache unter, dass CACI ein starkes Quartalsergebnis vorweisen und seine Gewinn- und Umsatzerwartungen für das gesamte Geschäftsjahr angehoben hatte. Das Unternehmen beendete den Zeitraum mit einem Auftragsbestand von 31,8 Milliarden Dollar, was einem Anstieg von 18 Prozent gegenüber den 26,9 Milliarden Dollar im Vorjahr entspricht.
Die Bedenken sind verständlich und Investoren im Bereich Verteidigungs-IT müssen mit anhaltender Volatilität rechnen, da der Markt mit den durch den Machtwechsel in Washington entstandenen Unsicherheiten zu kämpfen hat. Doch wie CACI zeigt, hat die Branche einen großen Auftragsbestand für die Zukunft und die Chance, bei jeder Transformation eine bedeutende Rolle zu spielen.
Für Interessierte Verteidigungsaktien und wenn Sie die Geduld haben, die kurzfristige Volatilität zu überstehen, könnten diese Rückgänge Kaufgelegenheiten sein.
Ich bin weiterhin investiert - die "Trump - Hysterie" greift weiter um sich, wie im Guten auch im Bösen,
Gruss RS
4
3
1
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.687
Genmab
Jan. 22, 2025 6:36 AM ETGenmab A/S (GMAB) StockJNJBy: Arundhati Sarkar, SA News Editor
Play
(<1min)
Pharmacist"s hands taking medicines from shelf
alvarez/E+ via Getty Images
Genmab A/S (GMAB) Wednesday reported that worldwide net trade sales of DARZALEX (daratumumab), including sales of the subcutaneous product, as reported by J&J were $11,670 million in 2024.
Net trade sales were $6,588 million in the U.S. and $5,082 million in the rest of the world.
Genmab receives royalties on the worldwide net sales of DARZALEX, both the intravenous and SC products, under the exclusive worldwide license to J&J (JNJ) to develop, manufacture and commercialize daratumumab.
Genmab A/S (GMAB) hat am Mittwoch gemeldet, dass der weltweite Nettoumsatz von DARZALEX (Daratumumab), einschließlich des Umsatzes des subkutanen Produkts, laut Angaben von J&J im Jahr 2024 11.670 Millionen US-Dollar betrug.
Der Nettoumsatz betrug 6.588 Millionen US-Dollar in den USA und 5.082 Millionen US-Dollar im Rest der Welt.
Genmab erhält Lizenzgebühren auf den weltweiten Nettoumsatz von DARZALEX, sowohl den intravenösen als auch den SC-Produkten, im Rahmen der exklusiven weltweiten Lizenz an J&J (JNJ) zur Entwicklung, Herstellung und Vermarktung von Daratumumab.
----
Nachricht wurde nicht gut aufgenommen....
 0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.688
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.689
Allerdings konnte ich nichts dazu finden.
Hoffentlich kommt da nicht noch 'ne schlechte Nachricht.
so long
linkshaender
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.690
Zitat von Rastelly: Sind Aktien aus dem Verteidigungs-IT-Bereich derzeit eine Kaufgelegenheit?
Bei manchen Spekulationen ging die Tatsache unter, dass CACI ein starkes Quartalsergebnis vorweisen und seine Gewinn- und Umsatzerwartungen für das gesamte Geschäftsjahr angehoben hatte. Das Unternehmen beendete den Zeitraum mit einem Auftragsbestand von 31,8 Milliarden Dollar, was einem Anstieg von 18 Prozent gegenüber den 26,9 Milliarden Dollar im Vorjahr entspricht.
Die Bedenken sind verständlich und Investoren im Bereich Verteidigungs-IT müssen mit anhaltender Volatilität rechnen, da der Markt mit den durch den Machtwechsel in Washington entstandenen Unsicherheiten zu kämpfen hat. Doch wie CACI zeigt, hat die Branche einen großen Auftragsbestand für die Zukunft und die Chance, bei jeder Transformation eine bedeutende Rolle zu spielen.
Für Interessierte Verteidigungsaktien und wenn Sie die Geduld haben, die kurzfristige Volatilität zu überstehen, könnten diese Rückgänge Kaufgelegenheiten sein.
Ich bin weiterhin investiert - die "Trump - Hysterie" greift weiter um sich, wie im Guten auch im Bösen,
Gruss RS
Dass das ein eigenständiger Sektor sein könnte, hatte ich noch nicht auf meinem Radar.
Ich denke mal nach, wie ich hierüber Denke. Danke für die Anregung. Viel Erfolg mit der Aktie.
2
2
0
0
0
0
31.01.25 03:58:29
- Beitrag melden
- Posting-URL kopieren
#2.691
ich hoffe du hast auch einen toller Start in das 2025 genossen und weiterhin viel Glück und positive Vorgaben / Ereignisse für das kommende Jahr!
Eine positive Vorgabe, welche du bestimmt schon bemerkt hast:
Lam Research Aktie.....WKN: A40L1V....... ISIN: US5128073062

Wir sollten die 200 Tageslinie schon noch überwinden, zum weiteren Anstieg !!!
2025-01-30 Warum die Aktie von Lam Research heute sprunghaft anstieg
https://finance.yahoo.com/news/why-lam-research-stock-jumped…
Die niedrige Messlatte der Erwartungen einfach überspringen
Um 12:20 Uhr ET war der Aktienkurs von Lam Research um etwa 8 % gestiegen.
Warum schießt die Aktie von Lam Research (LRCX) heute in die Höhe?
https://finance.yahoo.com/news/why-lam-research-lrcx-stock-1…
weiterhin investiert, und ein gutes Gelingen, Gruss RS
1
0
1
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.692
@Rastelly: Bis auf die Probleme mit dem Internet in meiner neuen Wohnung sowie mit dem Auto (teure Reparatur nach Panne) ist das Jahr tatsächlich eher positiv gestartet. Meine Kinder nehmen es total gut an das ich jetzt wieder in der Nähe bin und ich sehe sie dadurch fast täglich, was ich total schön und toll finde und mich darin bestärkt, die richtige Entscheidung getroffen zu haben auch wenn es dadurch finanziell deutlich enger aussieht monatlich als früher. Ich habe mich daher die letzten Wochen sehr stark auf die beiden Kleinen konzentriert und die Börse lief eher so nebenher, so dass mich auch der starke Absturz letzte Woche nicht aus der Ruhe bringen konnte. Es ist m.E. sowieso befremdlich, wie ein paar Aussagen eines China Startups solch eine Wirkung auf den Markt haben konnten und das Ganze roch für mich schon sehr stark nach inszeniert bzw. so als hätten die Institutionellen nur auf eine Gelegenheit gewartet die KI Werte nach unten zu treiben (womöglich um selber wieder billiger reinzukommen?).
Insgesamt sind die meisten Unternehmen aus meinem Depot sehr positiv gestartet in die Berichtssaison, egal ob TWS, Arthur Gallagher, Atoss, Lam oder gestern Fabrinet mit immerhin deutlich zweistelligem Wachstum sowie einer weiterhin sehr starken Wachstumsprognose. Natürlich wird das Thema Trump und Tarife die nächste Zeit eher für Gegenwind an den Börsen sorgen und den einen oder anderen Anleger rausspülen, auf lange Sicht sehe ich aber gerade bei den Firmen die Zukunftstrends beackern weiterhin sehr gute Chance für Kurssteigerungen gegeben. So erwarte ich insbesondere von Camtek und Nova Measuring sehr gute Zahlen, aber auch Nvidia, Broacdom, Comfort Systems und IES Holdings sollten stark liefern. Mal sehen ob es tatsächlich so kommt und was sonst noch so an Zahlen eintrudelt.
Ich wünsche euch allen weiterhin eine starke Berichtssaison und vor allem aber auch eine schöne und geruhsame Zeit fernab der Börse und das ihr euer Leben dort genießen könnt. Denkt daran, man hat nur eines und so schön und interessant die Börse auch ist und das Geld, dass man dort verdienen kann einem das Leben erleichtert – genauso wichtig ist es auch schon im jetzt ein glückliches und zufriedenes Leben zu führen und sich an den Menschen die man liebt sowie der eigenen Gesundheit zu erfreuen solange man beides hat.
Bis bald
lg Kronos
10
4
6
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.693
Gestern gab es die neusten Zahlen von Carlisle:
https://www.carlisle.com/investors/news/press-release-detail…
Der Umsatz sank leicht um 0,4%, der Gewinn hingegen legte um 7% pro Aktie zu. Für das kommende Jahr guidet man ein Umsatzwachstum im Bereich von 5 – 8%, der Gewinn dürfte leicht überproportional zulegen und ich rechne hier mit mit 8-11%. Dafür das man aktuell in der Branche deutlichen Gegenwind spürt ist das für mich eine sehr gute Guidance und bestätigt einmal mehr, dass Carlisle zu den besten Unternehmen ihrer Branche gehört – wenn es nicht sogar das Beste überhaupt ist.
Vorbörslich stark im Minus ist Google und das, obwohl ich persönlich die Zahlen sehr überzeugend fand:
https://seekingalpha.com/filing/9509407#hasComeFromMpArticle…
Der Umsatz kletterte um 12% nach oben und legte vor allem in der Cloud stark zu. Auch sehr gut gefallen hat mir, dass das Operating Income um sehr starke 32% zulegte und somit deutlich überproportional, nun da Google Cloud endlich nicht nur zum Umsatz- sondern auch zum Gewinnwachstum beiträgt. Für mich persönlich gibt es nichts zu meckern und ich bleibe selbstverständlich auch weiterhin investiert.
Euch noch einen schönen Mittwoch und bleibt mir gesund und optimistisch
lg Kronos
1
0
1
0
0
0
2 Antworten anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.694
https://finance.yahoo.com/news/alphabet-stock-gets-rocked-af…
"CFO Anat Ashkenazi pinned the blame on the earnings call on being "capacity constrained" in the cloud, pointing to still strong demand. But investors aren't having it, opting to dump the stock and also voicing concern on $75 billion in capital expenditure plans for 2025 — well above whisper numbers into the quarter of around $60 billion.
The concerns overshadow growth in the company's lucrative search business, which rose 13% in the quarter. YouTube ad sales also drew praise from the Street, up 13.8%."
so schnell wird der Laden nicht kaputt zu kriegen sein, gerade erst ein neues ATH markiert.
Die Investitionen sind gewaltig, die ersten Stimmen gehen dahin, dass die Hyperscaler vom reinen Geldverdienen zu mehr Capex gehen (müssen), was an die Anfangsphase des Internets erinnert.
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.695
ja, da sieht man wie kurzsichtig manche Investoren denken. Ich begrüße es jedenfalls das man kräftig investiert, solang es sinnvolle Investitionen sind. Lange Zeit war das bei Alphabet ja eher nicht so, die letzten zwei Jahre hat sich das in meinen Augen aber gebessert und gerade die Investitionen in bessere Technologie sollten sich m.E. in den kommenden Jahren dann mehr als nur auszahlen.
LG
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.696
* https://investors.watsco.com/news-releases/news-release-deta…
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.697
 und Update von meiner Seite:
Nicht zum ersten Mal wird mir der Traum vom Wachstumswert genommen, weil jemand anderes die Firma schluckt 💰.
Das Risiko für den Kleinaktionär, künftige Erträge für den Käufer.
https://ir.globalblue.com/news/news-details/2025/Shift4-to-a…
Der Börsenwert vom grösseren Fisch liegt bei 10B herum. KGV oberhalb von 50!
Ich lese mich mal wieder ein, ob ich Anregungen für eine Wiederanlage entdecke.
In meinem zweiten Fintech Temenos bin ich weiterhin invesitert.
Zahlen kamen just - heute.
https://www.temenos.com/news/2025/02/18/ad-hoc-temenos-annou…
Der Schock von der Short Attacke wurde überwunden.
Dividende steigt leicht von 1,2 auf 1,3 Franken.
In Bezug auf Bewertung könnte die nächste Shortattacke kommen.
Gleichzeitig wäre der Weg zum ATH weiterhin weit.
Der Gewinn pro Aktie lag bei 3,92 Dollar. Vorjahr 3,19.
Ich hoffe einfach, dass der Kurs wieder von 80 auf über 100 Franken springt.
Mit einem KGV von um die 25 wäre der Titel bei 100 immer noch CH attraktiv.
Charttechnisch ist der Titel analog zum Gesamtmarkt überkauft - mMn.
Zitat von matjung: Erinnert sich noch jemand an meine Lieblingsente: Global Blue
https://s29.q4cdn.com/743780775/files/doc_financials/2025/08…
Am Freitag kamen sowohl die Zahlen für das erste Quartal, als auch die Ankündigung von einem ARP.
Approval of the Board of Directors on August 27th to launch a share buy back up to $10M for a period of 6 months.
No repurchases will be made from Silver Lake or its affiliates.
Kurs hat auch reagiert. Der Titel ist markteng.
Man sieht es den Kursen diverser europäischer Reiseunternehmen noch nicht an.
Doch es geht ihnen wirtschaftlich wieder besser.
Die Leute fliegen wieder, shoppen wieder, machen wieder Urlaub.
Gibt auch Ausnahmen:
Der Pleitefall in Deutschland verunsichert einige Investoren.
Die Streiks in Deutschland und Frankreich taten Lufthansa und Airfrance nicht gut.
Das Loch in Stuttgart ist immer noch ein Loch und behindert den Bahnverkehr.
Noch ist es schwierig Prognosen fürs nächste Jahr zu bekommen.
Global Blue hat eine aufgestellt: 8% - 12%
Von Avolta gibt es auch eine: 5%-7%
https://www.avoltaworld.com/system/files/2024-07/HY_2024%20P…
Morgan Stanley ist bzgl. Reisewerten skeptisch:
https://www.xm.com/research/markets/allNews/reuters/its-grou…
Günstig im Sinne von einem Schnäppchen sind beide Titel nicht.
0
0
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.698
Incyte - böse Überraschung
Auf einen Blick:
Gemischte Q4-Ergebnisse belasten Kurs
Beeindruckende Wachstumsgeschichte
Vier Produkteinführungen für 2025 geplant
Langfristiges Potenzial der Pipeline
Die Aktie des Biotech-Unternehmens Incyte geriet zum Wochenbeginn unter massiven Verkaufsdruck, trotz ermutigender klinischer Ergebnisse und einer robusten Produktpipeline. Der Aktienkurs fiel nach der Veröffentlichung von Studienergebnissen zu Povorcitinib, einem Medikament zur Behandlung der entzündlichen Hauterkrankung Hidradenitis suppurativa, um etwa 13%. Dies überraschte viele Marktbeobachter, da die Studien STOP-HS1 und STOP-HS2 ihre primären Endpunkte erreichten und eine Wirksamkeit bei beiden untersuchten Dosierungen (45 mg und 75 mg) zeigten.
Offensichtlich war das entweder Sell on good news, was bei dem derzeitigen Aktienniveau seltsam wäre. Andererseits hieß es im Markt, mache Investoren hätten sich noch bessere Testresultate versprochen. Am nächsten liegt wohl die Vermutung, dass hier auch noch die Q4-Zahlen nachwirken.
Sollten Anleger sofort verkaufen? Oder lohnt sich doch der Einstieg bei Incyte?
Gemischte Q4-Ergebnisse belasten Kurs
Die Quartalsberichte von Incyte fielen gemischt aus. Das Unternehmen erzielte einen leichten Umsatzanstieg auf 1,18 Milliarden Dollar, verfehlte jedoch die Gewinnerwartungen mit 1,43 Dollar pro Aktie (7,7% unter den Prognosen). Besondere Enttäuschung löste die zurückhaltende Prognose für 2025 aus. Für die beiden Hauptumsatzträger Jakafi und Opzelura werden Wachstumsraten von nur 5,4% bzw. 28% erwartet – deutlich niedriger als die 8% bzw. 50% im Jahr 2024.
Beeindruckende Wachstumsgeschichte
Trotz der aktuellen Herausforderungen verfügt Incyte über eine beeindruckende Wachstumshistorie. Seit 2020 konnte das Unternehmen seinen Umsatz von 2,5 Milliarden auf 4,2 Milliarden Dollar steigern – ein jährliches Wachstum von 13,85%. Die Haupttreiber waren dabei Jakafi mit Verkäufen und Lizenzgebühren von 3,21 Milliarden Dollar und Opzelura mit 0,51 Milliarden Dollar im Jahr 2024.
Vier Produkteinführungen für 2025 geplant
Das Jahr 2025 könnte für Incyte transformativ werden. Mit Niktimvo für chronische Graft-versus-Host-Erkrankung, das bereits im Januar auf den Markt kam, und drei weiteren geplanten Produkteinführungen in der zweiten Jahreshälfte positioniert sich das Unternehmen für weiteres Wachstum. Eine Ruxolitinib-Creme für Kinder mit atopischer Dermatitis, eine Erweiterung der Zulassung für Monjuvi (Tafasitamab) bei follikulärem Lymphom und eine Indikationserweiterung für Zynyz (Retifanlimab) stehen kurz vor der Markteinführung.
https://www.finanztrends.de/incyte-aktie-hat-geknallt-warum-…
Ausstieg und Gewinnmitnahme verpasst ....
 0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.699
Genmab - Erholung abgebrochen
Johnson & Johnson habe beschlossen, seine Option auf eine weltweite Lizenz zur Entwicklung, Herstellung und Vermarktung von HexaBody-CD38 nicht auszuüben, so Genmab in einer Mitteilung vom Montag. Die Dänen werden die weitere Entwicklung des Wirkstoffes nicht vorantreiben. Die Daten würden das klinische Potenzial der HexaBody-Plattform von Genmab allerdings bestätigen. Die News werde auch keinen Einfluss auf die Finanzziele von Genmab im Jahr 2025 haben.
Mit EPKINLY (Epcoritamab) auf dem Vormarsch und zwei eigenen Wirkstoffen, Rinatabart Sesutecan (Rina-S) und Acasunlimab in der Phase-3-Entwicklung, sind wir zuversichtlich, was das Potenzial unserer bestehenden Pipeline innovativer Antikörpertherapeutika angeht", bleibt Genmab-CEO Jan van de Winkel optimistisch, was die weitere Produkt- und Entwicklungspipeline in der Spätphase angeht. "Genmab beabsichtigt, seinen scharfen Fokus auf und seine disziplinierten Investitionen in unsere vielversprechende, firmeneigene klinische Pipeline im Spätstadium beizubehalten und wird weiterhin unseren Rahmen für die Kapitalallokation einhalten, um zukünftiges Wachstum zu gewährleisten", so der Firmenlenker weiter.
Das Aus für den Hexabody-CD38-Antikörper quittierte die Börse am Montag mit einem Minus von gut sechs Prozent. Die jüngst eingeleitete Erholungsbewegung bei der Genmab-Aktie ist damit wieder ins Stocken geraten.
Ein herber Dämpfer für Genmab. Das Unternehmen ist nun dringend auf weitere positive Studiendaten in der Spätphase angewiesen. Denn auf absehbare Zeit wird Darzalex den Patentschutz verlieren. Die Aktie befindet sich derzeit nicht auf der Empfehlungsliste des AKTIONÄR. Das Papier von Johnson & Johnson, welches sich für defensiver ausgerichtete Anleger eignet, bleibt eine Halteposition
1
1
0
0
0
0
21.03.25 11:41:28
- Beitrag melden
- Posting-URL kopieren
#2.700
Ad Genmab II

Das Unternehmen hat genug Mittel & Ressourcen selbst agieren zu können.

Der Kurs weit unten angekommen..
VG Codiman
1
1
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.701
Pegasystems mit guten Zahlen

Kurs reagiert entsprechend.

Pegasystems (NASDAQ:PEGA) stock price climbed 32% on Wednesday after the company beat its Q1 analyst estimates. Total revenue increased by 44% Y/Y to $475.63M, sharply surpassing estimates. The biggest contributor to revenue growth was the surge in its subscription license that ballooned 195% Y/Y.
Its net income surged to $85.42M, compared to a net loss of $12.12M in the same quarter last year.
The enterprise software company, which specializes in AI decisioning and workflow automation, saw its annual contract value (ACV) ACV grow by 13% Y/Y to $1.445B. Its cloud contract value increased 23% Y/Y to $701M. Pega Cloud drove the majority of the company’s growth.
Operating cash flow increased to $204 million, and free cash flow reached $202M, both representing 13% growth over Q1 2024. Its backlog grew 21% Y/Y, suggesting a strong sales pipeline.
“We accelerated ACV growth and delivered record free cash flow in Q1 2025, reflecting the benefits of the subscription model,” said Pega COO & CFO Ken Stillwell. “Operating as a Rule of 40 company allows us to focus on accelerating profitable growth while thoughtfully returning capital to shareholders.”
Der Aktienkurs von Pegasystems (NASDAQ:PEGA) stieg am Mittwoch um 32 %, nachdem das Unternehmen seine Analystenschätzungen für das erste Quartal übertroffen hatte. Der Gesamtumsatz stieg im Jahresvergleich um 44 % auf 475,63 Mio. US-Dollar und übertraf damit die Schätzungen deutlich. Der größte Beitrag zum Umsatzwachstum war der starke Anstieg der Abonnementlizenzen um 195 % im Jahresvergleich.
Der Nettogewinn stieg auf 85,42 Mio. US-Dollar, verglichen mit einem Nettoverlust von 12,12 Mio. US-Dollar im Vorjahresquartal.
Das auf KI-basierte Entscheidungsfindung und Workflow-Automatisierung spezialisierte Unternehmenssoftwareunternehmen verzeichnete einen Anstieg des jährlichen Vertragswerts (ACV) um 13 % im Jahresvergleich auf 1,445 Mrd. US-Dollar. Der Cloud-Vertragswert stieg im Jahresvergleich um 23 % auf 701 Mio. US-Dollar. Pega Cloud trug maßgeblich zum Unternehmenswachstum bei.
Der operative Cashflow stieg auf 204 Millionen US-Dollar, der freie Cashflow erreichte 202 Millionen US-Dollar. Beide Werte entsprechen einem Wachstum von 13 % gegenüber dem ersten Quartal 2024. Der Auftragsbestand wuchs im Jahresvergleich um 21 %, was auf eine starke Vertriebspipeline hindeutet.
„Wir haben das ACV-Wachstum beschleunigt und im ersten Quartal 2025 einen Rekord-freien Cashflow erzielt. Dies spiegelt die Vorteile des Abonnementmodells wider“, so Ken Stillwell, COO & CFO von Pega. „Da wir nach dem „Rule of 40“-Prinzip arbeiten, können wir uns auf die Beschleunigung unseres profitablen Wachstums konzentrieren und gleichzeitig gezielt Kapital an die Aktionäre zurückgeben.“
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.702
Zweites kleines Heul
Von Temenos kamen die Zahlen zu Q1 - und sie wurden vom Markt bärisch aufgenommen.
Jedenfalls ging heute der Kurs nach unten und nicht nach oben.
Kurs nicht mehr überkauft. Auch nicht mehr bei 80, sondern bei 60 Franken +/-..
Divirendite um die 2%. Bei dem Wachstum wird es eine Weile dauern bis man bei 3% ist.
Oder der Kurs müsste noch stärker fallen.
Da ein Aktienrückkaufprogramm kommt - genau richtig.
"Strength of balance sheet and free cash flow generation support share buyback of up to CHF 250m; repurchased shares to be proposed for cancellation at the 2026 AGM
Reported non-IFRS EPS was USD 0.81 for the quarter, an increase of 11%."
Die Firma wächst weiterhin, hat jedoch einen Unternehmensteil verkauft!
Ich hoffe mal, dass es nächstes Jahr für dieses Jahr einen Sprung von 1,3 auf 1,5 CHF gibt.
Ein Langsamwachser. Ob ich die Aktie bis zum Ruhestand halte, steht in den Sternen.
Zitat von matjung: Kleines Heulund Update von meiner Seite:
Nicht zum ersten Mal wird mir der Traum vom Wachstumswert genommen, weil jemand anderes die Firma schluckt 💰.
Das Risiko für den Kleinaktionär, künftige Erträge für den Käufer.
https://ir.globalblue.com/news/news-details/2025/Shift4-to-a…
Der Börsenwert vom grösseren Fisch liegt bei 10B herum. KGV oberhalb von 50!
Ich lese mich mal wieder ein, ob ich Anregungen für eine Wiederanlage entdecke.
In meinem zweiten Fintech Temenos bin ich weiterhin invesitert.
Zahlen kamen just - heute.
https://www.temenos.com/news/2025/02/18/ad-hoc-temenos-annou…
Der Schock von der Short Attacke wurde überwunden.
Dividende steigt leicht von 1,2 auf 1,3 Franken.
In Bezug auf Bewertung könnte die nächste Shortattacke kommen.
Gleichzeitig wäre der Weg zum ATH weiterhin weit.
Der Gewinn pro Aktie lag bei 3,92 Dollar. Vorjahr 3,19.
Ich hoffe einfach, dass der Kurs wieder von 80 auf über 100 Franken springt.
Mit einem KGV von um die 25 wäre der Titel bei 100 immer noch CH attraktiv.
Charttechnisch ist der Titel analog zum Gesamtmarkt überkauft - mMn.
Zitat von matjung: Erinnert sich noch jemand an meine Lieblingsente: Global Blue
https://s29.q4cdn.com/743780775/files/doc_financials/2025/08…
Am Freitag kamen sowohl die Zahlen für das erste Quartal, als auch die Ankündigung von einem ARP.
Approval of the Board of Directors on August 27th to launch a share buy back up to $10M for a period of 6 months.
No repurchases will be made from Silver Lake or its affiliates.
Kurs hat auch reagiert. Der Titel ist markteng.
Man sieht es den Kursen diverser europäischer Reiseunternehmen noch nicht an.
Doch es geht ihnen wirtschaftlich wieder besser.
Die Leute fliegen wieder, shoppen wieder, machen wieder Urlaub.
Gibt auch Ausnahmen:
Der Pleitefall in Deutschland verunsichert einige Investoren.
Die Streiks in Deutschland und Frankreich taten Lufthansa und Airfrance nicht gut.
Das Loch in Stuttgart ist immer noch ein Loch und behindert den Bahnverkehr.
Noch ist es schwierig Prognosen fürs nächste Jahr zu bekommen.
Global Blue hat eine aufgestellt: 8% - 12%
Von Avolta gibt es auch eine: 5%-7%
https://www.avoltaworld.com/system/files/2024-07/HY_2024%20P…
Morgan Stanley ist bzgl. Reisewerten skeptisch:
https://www.xm.com/research/markets/allNews/reuters/its-grou…
Günstig im Sinne von einem Schnäppchen sind beide Titel nicht.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.703
GENMAB heute Zahlen - Vorschau
07.05.25 07:01 Uhr
Werte in diesem Artikel
Genmab A-S gibt am 08.05.2025 die Zahlen für das am 31.03.2025 abgelaufene Quartal bekannt.
Die Prognosen von 12 Analysten erwarten beim Ergebnis je Aktie für das vergangene Quartal im Durchschnitt 14,48 DKK. Dies würde einer Verringerung von 28,63 Prozent gegenüber dem Vorjahresquartal entsprechen, in welchem Genmab A-S 20,29 DKK je Aktie vermeldete.
Auf der Umsatzseite prognostizieren 13 Analysten ein Plus von 19,69 Prozent im Vergleich zum Vorjahresquartal. Im Durchschnitt erwarten die Analysten einen Umsatz von 4,96 Milliarden DKK. Im Vorjahreszeitraum hatte das Unternehmen 4,14 Milliarden DKK umgesetzt.
Für das Fiskaljahr prognostizieren 23 Analysten im Durchschnitt einen Gewinn je Aktie von 101,25 DKK, gegenüber 122,21 im Vorjahreszeitraum. Der Umsatz wird von 24 Analysten durchschnittlich auf 24,65 Milliarden DKK geschätzt, nachdem im Vorjahr 21,53 Milliarden DKK erwirtschaftet wurden.
0
0
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.704

Anbieter von Beratungs- und Engineering-Dienstleistungen in den Bereichen Wasser, Umwelt und nachhaltige Infrastruktur.
Tetra Tech meldet aktuell starke Ergebnisse für das zweite Quartal und hebt Prognose für das GJ25 an:
- Rekordumsatz im zweiten Quartal: 1,322 Milliarden US-Dollar
- Rekord-Nettoumsatz im zweiten Quartal: 1,104 Milliarden US-Dollar
- Rekord-Betriebsergebnis im zweiten Quartal: 130 Millionen US-Dollar
- Erhöhung der vierteljährlichen Dividende um +12% im Jahresvergleich
- Anhebung der EPS-Prognose für das GJ25 - trotz Auflösung USAID !!
- Aktienrückkaufprogramm um weitere 500 Millionen US-Dollar ausgeweitet
https://www.businesswire.com/news/home/20250507369932/en/Tet…
2
2
0
0
0
0
- Beitrag melden
- Posting-URL kopieren
#2.705
SentinelOne
Der Kurs sackte trotz angekündigten ARP in Höhe von ~200Mio US$ ab.
Ich bleibe aufgrund des Wachstums, der guten Positionierung, der guten finanziellen Situation, der moderaten Bewertung, dabei.
„ Die Herabstufung folgt auf SentinelOnes dritten Fehlschlag beim durchschnittlichen wiederkehrenden Umsatz (ARR) in fünf Quartalen, was auf eine möglicherweise längere Erholungsphase hindeutet, während das Unternehmen versucht, das Vertrauen der Investoren zurückzugewinnen. Laut InvestingPro-Daten behält das Unternehmen zwar eine starke finanzielle Gesundheit mit einer aktuellen Ratio von 1,74 und mehr Bargeld als Schulden in seiner Bilanz bei, jedoch haben 22 Analysten kürzlich ihre Gewinnerwartungen nach unten korrigiert. Obwohl SentinelOne ein Umsatzwachstum und eine Rentabilität verzeichnete, die den Prognosen für das erste Quartal entsprachen, verfehlte das Cybersicherheitsunternehmen seine eigenen ARR-Prognosen, prognostizierte einen Umsatz für das zweite Quartal unter dem Marktkonsens und senkte seine Wachstumserwartungen für das Gesamtjahr.“
Allerdings :
„ Trotz der Rückschläge wächst SentinelOne weiterhin schnell, mit positiven Entwicklungen in Schlüsselsegmenten wie Cloud, KI, Daten und Endpoint. Die internationalen Einnahmen stiegen im Jahresvergleich um 27%, Data Solutions überschritt 100 Millionen US-Dollar im ARR, und Purple AI erzielte ein dreistelliges Buchungswachstum im Jahresvergleich. InvestingPro-Daten zeigen ein beeindruckendes Umsatzwachstum von 32,25% in den letzten zwölf Monaten mit einer robusten Bruttogewinnmarge von 74,3%. Das Unternehmen nähert sich dem Break-even-Punkt bei Rentabilität und Cashflow, was Flexibilität für Investitionen in Wachstumsinitiativen bietet“


Revenue increased 23% year-over-year
ARR up 24% year-over-year
MOUNTAIN VIEW, Calif.--(BUSINESS WIRE)-- SentinelOne, Inc. (NYSE: S) today announced financial results for the first quarter of fiscal year 2026 ended April 30, 2025.
“Our top-tier growth and margin improvement reflect continued platform momentum and customer success," said Tomer Weingarten, CEO of SentinelOne. "Our innovation engine is fueling adoption across AI, Data, Cloud, and Endpoint. With Singularity, we’re leading a transformational shift toward AI-powered security for the future.”
“We delivered strong revenue growth and achieved record free cash flow margin, demonstrating the scalability of our model and ongoing operational discipline,” said Barbara Larson, CFO of SentinelOne. “Our continued focus on driving efficiency while investing in innovation positions us well to deliver sustainable, profitable growth moving forward. Given this opportunity, we’re pleased to announce our first-ever share repurchase authorization.”
First Quarter Fiscal Year 2026 Highlights
(All metrics are compared to the first quarter of fiscal year 2025 unless otherwise noted)
Total revenue increased 23% to $229.0 million, compared to $186.4 million.
Annualized recurring revenue (ARR) increased 24% to $948.1 million as of April 30, 2025.
Customers with ARR of $100,000 or more grew 22% to 1,459 as of April 30, 2025.
Gross margin: GAAP gross margin was 75%, compared to 73%. Non-GAAP gross margin was 79%, compared to 79%.
Operating margin: GAAP operating margin was (38)%, compared to (43)%. Non-GAAP operating margin was (2)%, compared to (6)%.
Net income (loss) margin: GAAP net loss margin was (91)%, compared to (38)%. Non-GAAP net income (loss) margin was 3%, compared to 0%.
Cash flow margin: Operating cash flow margin was 23%, compared to 23%. Free cash flow margin was 20%, 2 percentage points higher compared to 18%. Trailing-twelve month operating cash flow margin was 5%, compared to 0%. Trailing-twelve month free cash flow margin was 2%, compared to (3)%.
Cash, cash equivalents, and investments were $1.2 billion as of April 30, 2025.
In addition, the board of directors has authorized a $200.0 million share repurchase program. This authorization reflects the Company’s confidence in its long-term growth and commitment to enhancing shareholder value. Repurchases may be made from time to time in the open market or through other methods, subject to market conditions and regulatory requirements.
Financial Outlook
We are providing the following guidance for the second quarter of fiscal year 2026, and for fiscal year 2026 (ending January 31, 2026)
1
1
0
0
0
0
1 Antwort anzeigen
- Beitrag melden
- Posting-URL kopieren
#2.706
Besorg dir mal einen Account bei 2 verschiedenen Cloud Service Providern z.B. AWS + Microsoft.
Erstelle dir auf beiden eine Sammlung von virtuellen Maschinen mit Containern (Kubernetes) - lass die beiden Kubernetes Cluster Daten austauschen.
Sichere das ganze mit Sentinel ab.
Falls du dann immer noch begeistert bist - kannst du meinen Job haben
.Ich empfand die Software als kurzfristigen Hype (das Schicksal der meisten Software Dinger).
Jede der Fortune 500 schaut sich das an, testet auch ein bisschen, und wechselt zum nächsten must have Hype.
Die Firma könnte natürlich trotzdem Börsenerfolg haben.
Die grossen Fressen die kleinen. Wer könnte ein SentinelOne brauchen?
Ich denke der M&A Trend bei Werten zwischen der 2ten und 4ten Techreihe geht weiter.
S1 könnte das Ziel werden.
1
0
0
0
0
1
25.07.25 01:03:07
- Beitrag melden
- Posting-URL kopieren
#2.707
FIX
Zitat von kronos01:Ebenfalls krass gelaufen ist Comfort Systems. Hier dachte ich eigentlich Anfangs 2024: So gut wie die gelaufen sind, das können die eigentlich operativ nicht aufrechterhalten, da müsste eine Konsolidierung beim Umsatz/Gewinn bzw. eine Verlangsamung des Wachstums anstehen und damit auch eine Kursstagnation. Ich hatte daher auch kurz überlegt die Position zu reduzieren und mich dann aber letztlich dagegen entschieden da ich die langfristige operative Performance und das Management einfach exzellent finde und Comfort Systems immerhin die mit weitem Abstand besten Branchenbewertungen gegenüber der Konkurrenz aufweist (da gab es einen geilen Artikel auf SA, jetzt leider hinter einer Paywall). Zum Glück habe ich damals gezögert, denn Comfort hat nicht nur operativ einmal mehr den Vogel abgeschossen, der Kurs hat in 2024 auch um satte 140% zugelegt. Eine Reduzierung wäre im Nachhinein betrachtet also echt dämlich gewesen. Von daher halte ich an der Position fest – auch wenn der Kopf sagt, dass 2025 eigentlich lange nicht so gut werden kann wie 2024 und eine Konsolidierung längst überfällig ist. Wahrscheinlich wird sie beim Kurs in 2025 auch kommen – ein so langfristig erfolgreiches Unternehmen wie Comfort Systems mit einer derartig attraktiven Langzeitperformance (sowohl operativ als auch beim Aktienkurs) ist in meinen Augen aber für langfristig denkende Investoren in der Branche ein ziemliches „must have“
Läuft weiterhin krass bei Comfort Systems 

-Umsatz für Q2 2025 betrug 2,17 Milliarden US-Dollar im
Vergleich zu 1,81 Milliarden US-Dollar im Jahr 2024 - Gewinn
pro Aktie lag im zweiten Quartal 2025 bei 6,53 US-Dollar,
mehr als 70% gegenüber Q2 2024
-Operative Marge: 13,8%, gegenüber 10,2 % im Vorjahresquartal
-Dividende von $0,45 auf $0,50 erhöht
Backlog as of June 30, 2025 was $8.12 billion as
compared to $6.89 billion as of March 31, 2025 and $5.77
billion as of June 30, 2024. On a same-store basis, backlog
increased from $5.77 billion as of June 30, 2024 to $7.93
billion as of June 30, 2025. 
Aktie mit neuem ATH!
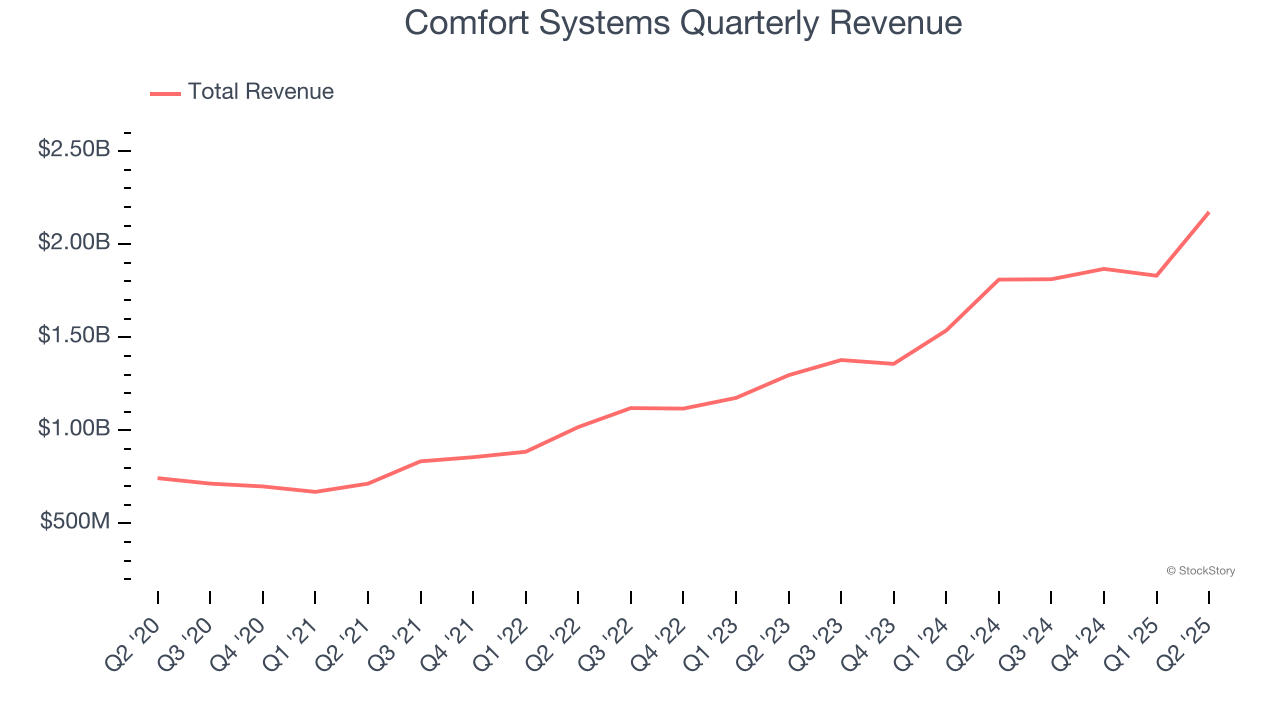
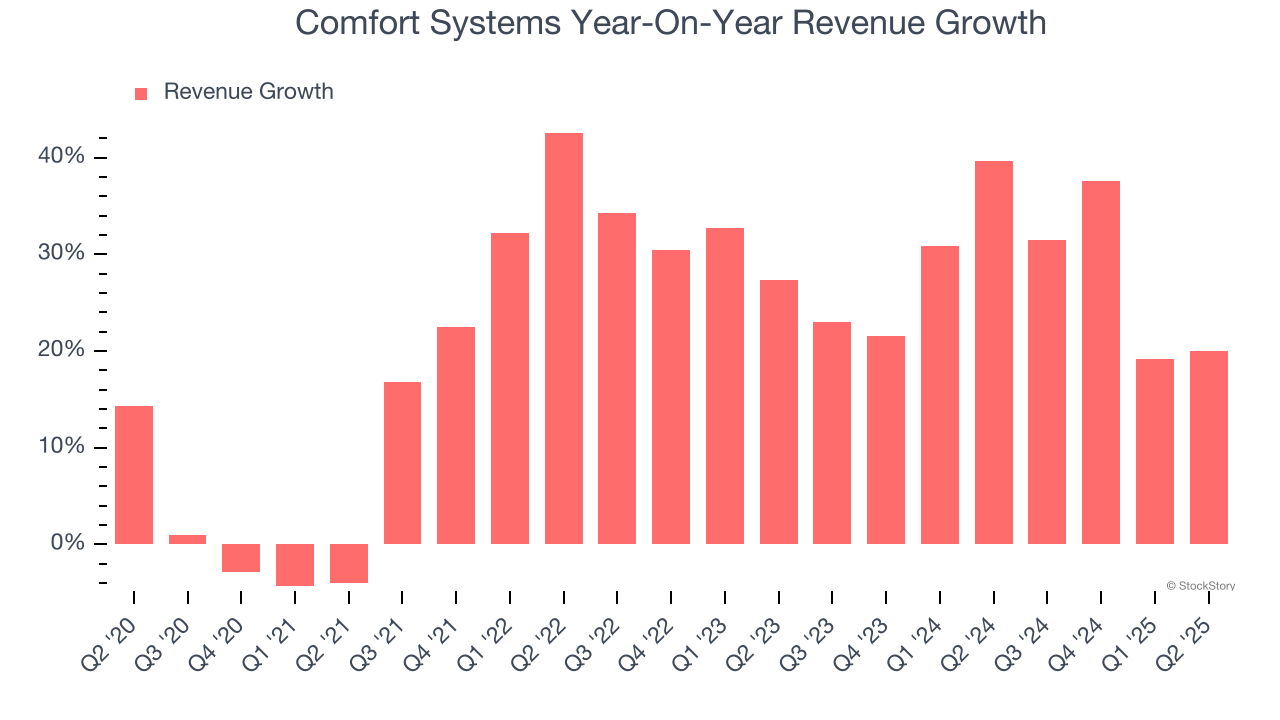
@Kronos01 geht´s dir gut und liest man dich mal wieder? 🤗
1
1
0
0
0
0
 Durchsuchen
Beitrag zu dieser Diskussion schreiben
Meistdiskutiert
| Wertpapier | Beiträge | |
|---|---|---|
| 70 | ||
| 53 | ||
| 43 | ||
| 22 | ||
| 20 | ||
| 20 | ||
| 19 | ||
| 19 | ||
| 18 | ||
| 16 |
| Wertpapier | Beiträge | |
|---|---|---|
| 12 | ||
| 9 | ||
| 9 | ||
| 8 | ||
| 7 | ||
| 7 | ||
| 7 | ||
| 6 | ||
| 6 | ||
| 6 |